Paragrafen
Lokale heffingen
Terug naar navigatie - - Lokale heffingenInleiding
Terug naar navigatie - Lokale heffingen - InleidingDe gemeentelijke belastingen vormen een belangrijk deel van de inkomsten van de gemeente en zijn een integraal onderdeel van het gemeentelijk beleid. Ze raken namelijk de inwoners heel direct in de portemonnee. Daarbij wil de inwoner waar voor zijn geld. In deze paragraaf wordt nader ingegaan op de geraamde kosten, beleidsmatige ontwikkelingen van de lokale heffingen, de lokale lastendruk en een beschrijving van het kwijtscheldingsbeleid.
Lokale heffingen
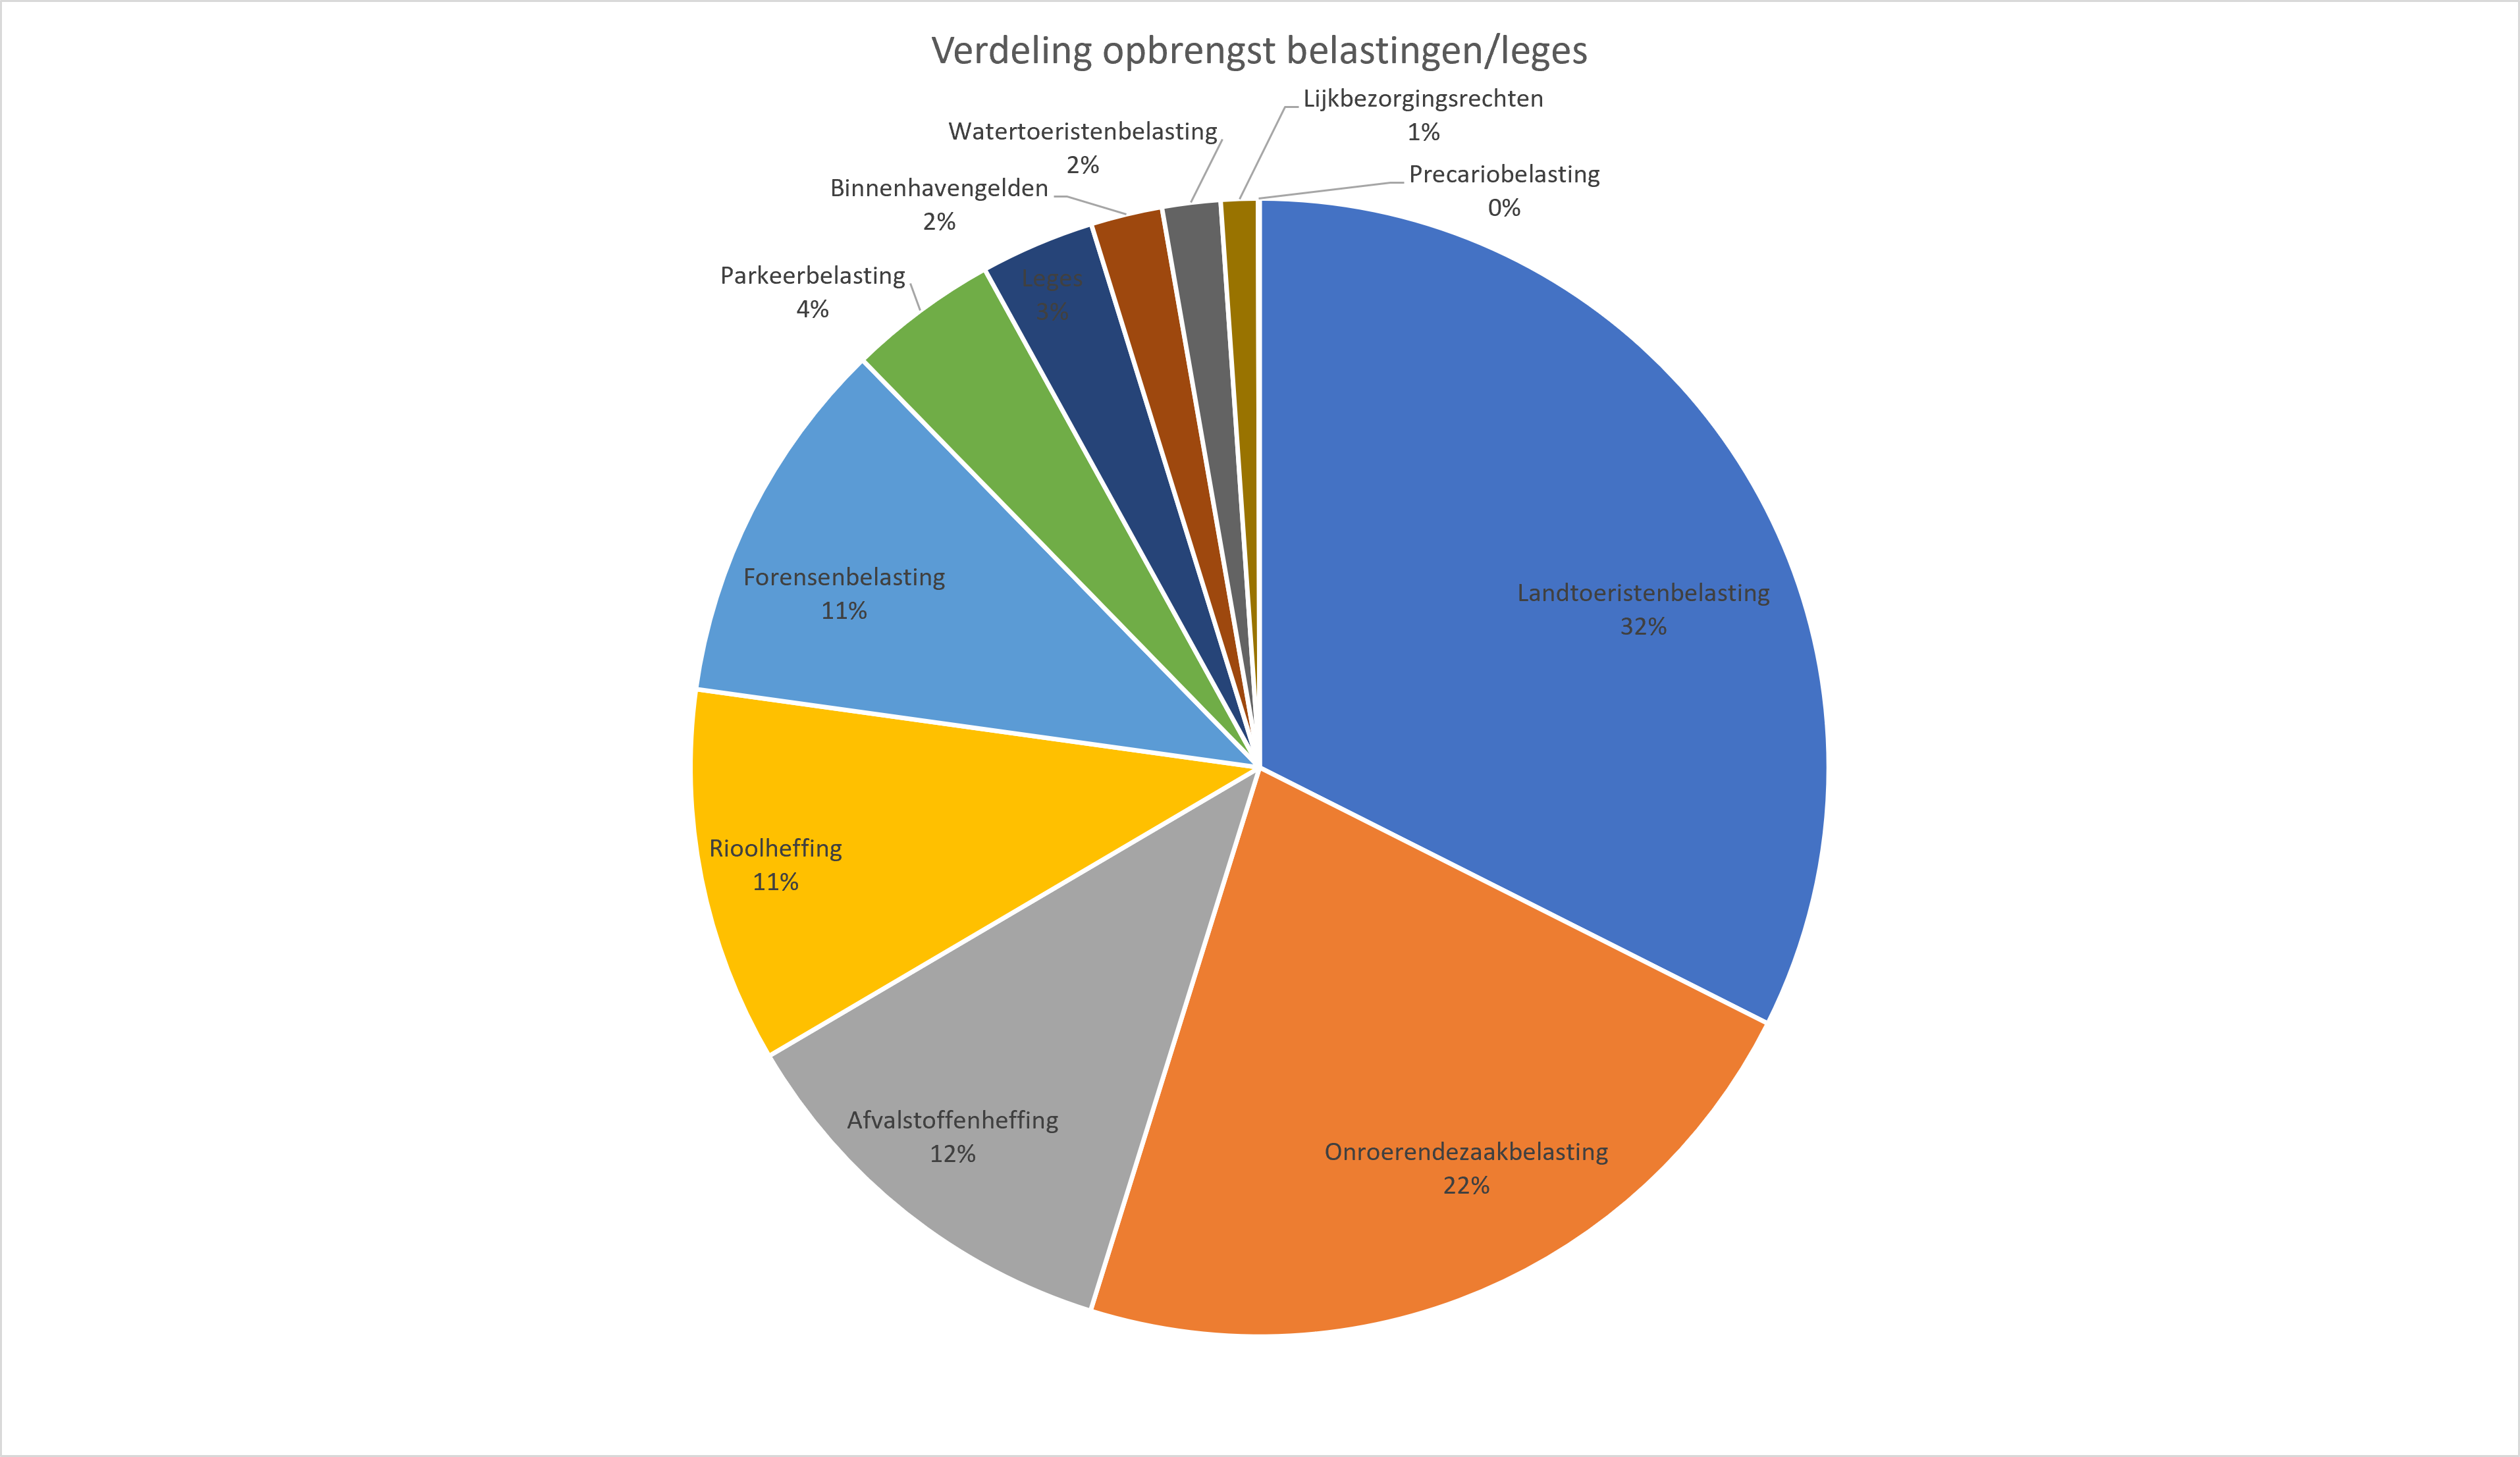
Terug naar navigatie - Lokale heffingen - Lokale heffingenIn de onderstaande tabel is een overzicht opgenomen van de inkomsten uit lokale heffingen:
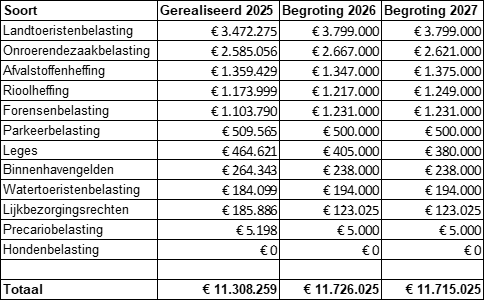
De bedragen zijn exclusief eventuele belastingverhogingen. Deze zijn afhankelijk van de door de raad te maken keuzes bij de begrotingsbehandeling en zijn daarom niet in deze cijfers verwerkt. Hiervoor wordt verwezen naar de budgetprognose.
Het beleid ten aanzien van de lokale heffingen
Terug naar navigatie - Lokale heffingen - Het beleid ten aanzien van de lokale heffingenHet uitgangspunt vanuit de raad is om de belastingverhoging, voor zover mogelijk, te minimaliseren. In de begrotingsraad wordt de eventuele belastingverhoging bepaald.
Onroerendezaakbelastingen
Terug naar navigatie - Lokale heffingen - OnroerendezaakbelastingenDe onroerendezaakbelastingen worden geheven naar de taxatiewaarde van een object (woningen en niet-woningen) op basis van de Wet waardering onroerende zaken (WOZ). De waarde wordt jaarlijks opnieuw vastgesteld. Voor de belastingen 2027 is de WOZ-waarde per 1 januari 2026 bepalend.
Onder de naam onroerendezaakbelasting worden over de binnen de gemeente gelegen onroerende zaken twee directe belastingen geheven:
- Een gebruikersbelasting van degene die bij het begin van het kalenderjaar een onroerend zaak die niet in hoofdzaak tot woning dient, al dan niet krachtens eigendom, bezit, beperkt recht of persoonlijk recht gebruikt;
- Een eigenarenbelasting van degene die bij het begin van het kalenderjaar van een onroerend zaak het genot heeft krachtens eigendom, bezit of beperkt recht, verder te noemen “eigenarenbelasting”.
WOZ-waardering, gemeentefonds en aanpassing rekentarieven
Terug naar navigatie - Lokale heffingen - WOZ-waardering, gemeentefonds en aanpassing rekentarievenSinds 1997 wordt op basis van de Financiële-verhoudingswet in het gemeentefonds rekening gehouden met verschillen in de belastingcapaciteit van gemeenten. Als gevolg van verschillen in waarde van de onroerende zaken loopt de belastingcapaciteit uiteen tussen gemeenten. De belastingcapaciteit waar in het gemeentefonds rekening mee wordt gehouden, wordt voor iedere gemeente met dezelfde tarieven berekend. Deze tarieven worden rekentarieven genoemd en zijn in het verleden vastgesteld op het gemiddelde tarief van alle gemeenten op dat moment. Verschillen in de feitelijke tarieven tussen gemeenten spelen in de verdeling van het gemeentefonds geen rol. De rekentarieven worden jaarlijks aangepast. De aanpassing van de rekentarieven is noodzakelijk omdat per januari 2026 een nieuw WOZ-tijdvak is gestart met waardepeildatum 1 januari 2025. Voor het uitkeringsjaar 2027 wordt daarom uitgegaan van deze WOZ-waarden. In 2026 werd nog gerekend met de WOZ-waarde uit het voorgaande tijdvak met peildatum 1 januari 2024. Met ingang van het uitkeringsjaar 2027 wordt het rekentarief vastgesteld op (meicirculaire 2026 gemeentefonds):
- Voor eigenaren van woningen 0,0862%
- Voor eigenaren van niet-woningen 0,3145%
- Voor gebruikers van niet-woningen 0,2393%
Voor de duidelijkheid: met deze tarieven wordt de algemene uitkering voor gemeenten gecorrigeerd op basis van de waarde van de onroerende zaken. Als gevolg van verschillen in de waarde van onroerende zaken loopt de belastingcapaciteit uiteen tussen de gemeenten. Dus hoe hoger de totale OZB-waarde van woningen en bedrijfspanden, hoe groter de korting op de algemene uitkering.
Rioolheffingen
Terug naar navigatie - Lokale heffingen - RioolheffingenOnder de naam rioolheffing wordt een directe belasting geheven ter bestrijding van kosten die voor de gemeente verbonden zijn aan:
- De inzameling en het transport van huishoudelijk afvalwater en bedrijfsafvalwater, evenals de zuivering van huishoudelijk afvalwater;
- De inzameling van afvloeiend hemelwater en de verwerking van het ingezamelde hemelwater, evenals het treffen van maatregelen om structureel nadelige gevolgen van de grondwaterstand voor de aan de grond gegeven bestemming zoveel mogelijk te voorkomen of te beperken.
Kostendekkendheid rioolheffing
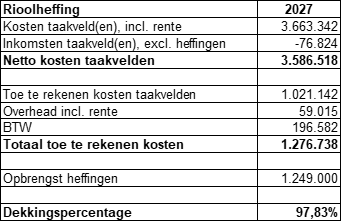
In onderstaand overzicht is te zien dat de rioolheffing 97,83% kostendekkend is.
Toelichting:
Het uitgangspunt van dit schema is vooralsnog geen belastingverhoging. In de begrotingsraad wordt de eventuele belastingverhoging bepaald.
Alle kosten en opbrengsten van taakveld 7.2 Riolering zijn meegenomen voor het bepalen van de kostendekkendheid.
Van taakveld 0.64 Belastingen overig is 20% uitvoeringskosten van belastingen meegenomen. Dit percentage is gebaseerd op de inkomsten die we krijgen uit de rioolheffing ten opzichte van de overige belastingen (afvalstoffen-, forensen- en toeristenbelasting). Voor kwijtschelding is € 18.000 meegenomen. Dit is een schatting op basis van het verleden.
Van taakveld 2.1 Verkeer en vervoer is 50% van de veeg- en onkruidbestrijdingskosten meegenomen. Straatvegen en onkruidbestrijding doet de gemeente om drie redenen. Voor het functioneren van de riolering, vanwege het feit dat mensen hun afvalstoffen verkeerd aanbieden (weggooien) en voor de verkeersveiligheid. Een exacte verdeling tussen de drie redenen is niet te bepalen, maar omdat we een plattelandsgemeente zijn, is het aandeel bladafval en onkruid relatief hoger dan het zwerfvuil. Bladafval en onkruid verstopt de kolken van het rioolstelsel en veroorzaakt gladheid en daarom weegt die functie zwaarder mee. Op basis van bovenstaande inschatting rekenen wij 50% toe aan rioolheffing, 25% aan verkeersveiligheid en 25% aan de afvalstoffenheffing.
Afvalstoffenheffing
Terug naar navigatie - Lokale heffingen - AfvalstoffenheffingAls een gebruiker van een perceel aan de route van de huisophaaldienst ligt, moet deze afvalstoffenheffing betalen.
Kostendekkendheid afvalstoffenheffing
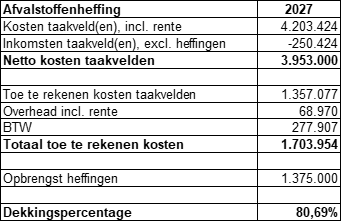
In onderstaand overzicht is te zien dat de afvalstoffenheffing 80,69% kostendekkend is.
Toelichting
Het uitgangspunt van dit schema is vooralsnog geen belastingverhoging. In de begrotingsraad wordt de eventuele belastingverhoging bepaald.
Alle kosten en opbrengsten van taakveld 7.3 Afval zijn meegenomen voor het bepalen van de kostendekkendheid.
Van taakveld 0.64 Belastingen overig is 25% uitvoeringskosten van belastingen meegenomen. Dit percentage is gebaseerd op de inkomsten die we krijgen uit de afvalstoffenheffing ten opzichte van de andere overige belastingen (riool-, forensen- en toeristenbelasting). Voor kwijtschelding is € 24.000 meegenomen. Dit is een schatting op basis van het verleden.
Van taakveld 2.1 Verkeer en vervoer is 25% van de veeg- en onkruidbestrijdingskosten meegenomen. Straatvegen en onkruidbestrijding doet de gemeente om drie redenen. Voor het functioneren van de riolering, vanwege het feit dat mensen hun afvalstoffen verkeerd aanbieden (weggooien) en voor de verkeersveiligheid. Een exacte verdeling tussen de drie redenen is niet te bepalen, maar omdat we een landelijke gemeente zijn, is het aandeel bladafval en onkruid relatief hoger dan het zwerfvuil. Bladafval en onkruid verstopt de kolken van het rioolstelsel en veroorzaakt gladheid en daarom weegt die functie zwaarder mee. Op basis van bovenstaande inschatting rekenen wij 50% toe aan rioolheffing, 25% aan verkeersveiligheid en 25% aan de afvalstoffenheffing.
Toeristenbelasting
Terug naar navigatie - Lokale heffingen - ToeristenbelastingDe toeristenbelasting moet worden gezien als een tegemoetkoming in de kosten van de huishouding van de gemeente voor zover deze voortvloeit uit voorzieningen die (mede) in het belang van het toerisme worden getroffen. Aangezien in de wettekst niet tot uitdrukking is gebracht dat de opbrengst moet dienen ter dekking van de voor het toerisme gemaakte kosten, is hier sprake van een algemeen dekkingsmiddel.
Er wordt onderscheid gemaakt in twee soorten toeristenbelasting:
- Landtoeristenbelasting: iedereen die verhuurt aan toeristen binnen Gemeente Noord-Beveland in hotels, pensions, vakantieonderkomens, mobiele kampeeronderkomens of niet beroepsmatig verhuurde ruimten krijgt een aanslag voor de landtoeristenbelasting;
- Watertoeristenbelasting: ter zake van het houden van verblijf binnen Gemeente Noord-Beveland op vaartuigen waarvoor wegens de aanwezigheid in het watergebied van de gemeente in welke vorm dan ook een vergoeding wordt betaald door personen, die niet als ingezetene in de gemeentelijke Basisregistratie Personen (BRP) staan ingeschreven. Hiervoor wordt de watertoeristenbelasting geheven.
Forensenbelasting
Terug naar navigatie - Lokale heffingen - ForensenbelastingOnder de naam forensenbelasting wordt een directe belasting geheven van de natuurlijke persoon die, zonder in de gemeente hoofdverblijf te hebben, er op meer dan 90 dagen van het belastingjaar voor zich of zijn gezin een gemeubileerde woning beschikbaar houdt.
Lijkbezorgingrechten
Terug naar navigatie - Lokale heffingen - LijkbezorgingrechtenOp basis van de lijkbezorgingsrechten worden rechten geheven voor het gebruik van de begraafplaats en voor het door de gemeente verlenen van diensten in verband met begraafplaatsen.
Kostendekkendheid lijkbezorgingsrechten
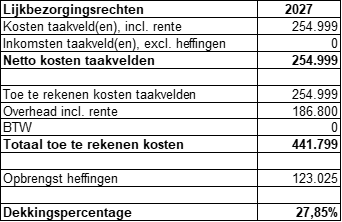
In onderstaand overzicht is te zien dat de lijkbezorgingsrechten 27,85% kostendekkend zijn.
Toelichting
Het uitgangspunt van dit schema is vooralsnog geen belastingverhoging. In de begrotingsraad wordt de eventuele belastingverhoging bepaald.
Alle baten en lasten van taakveld 7.5 Begraafplaatsen en crematoria zijn meegenomen voor het bepalen van de kostendekkendheid van de lijkbezorgingsrechten.
Leges
Terug naar navigatie - Lokale heffingen - LegesGemeenten zijn verantwoordelijk voor een groot aantal taken. Een deel van deze taken wordt in de vorm van een dienst door inwoners of bedrijven individueel afgenomen. Om gemeenten tegemoet te komen in de kosten die zijn gerelateerd aan deze taken, betalen afnemers van gemeentelijke diensten leges. Gemeente Noord-Beveland kent twee verschillende soorten leges:
- Leges burgerzaken;
- Bouwleges.
Kostendekkendheid leges burgerzaken
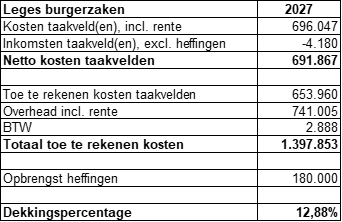
In onderstaand overzicht is te zien dat de leges burgerzaken 12,88% kostendekkend zijn.
Toelichting
Het uitgangspunt van dit schema is vooralsnog geen belastingverhoging. In de begrotingsraad wordt de eventuele belastingverhoging bepaald.
95% van de lasten en baten van taakveld 0.2 Burgerzaken zijn meegenomen voor het bepalen van de kostendekkendheid van de leges burgerzaken. Alleen de kosten voor verkiezingen zijn buiten beschouwing gelaten, omdat hier geen leges op geheven worden.
Kostendekkendheid bouwleges
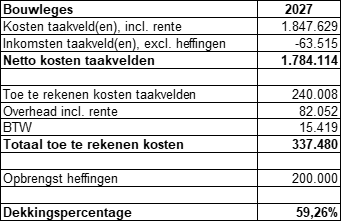
In onderstaand overzicht is te zien dat de bouwleges 59,26% kostendekkend zijn.
Toelichting
27% van de baten en lasten van taakveld 8.3 Wonen en bouwen is meegenomen voor het bepalen van de kostendekkendheid van de bouwleges. Dit betreffen de lasten die rechtstreeks verband houden met het verstrekken van vergunningen voor de fysieke leefomgeving.
Naast de kosten voor bouwleges is nog 5% van de kosten van de Regionale Uitvoeringsdienst (RUD) meegenomen in verband met controles van de bouwleges. Dit percentage is gebaseerd op het aantal uur dat de RUD hiervoor kwijt is.
Precariobelasting
Terug naar navigatie - Lokale heffingen - PrecariobelastingOnder de naam precariobelasting wordt een directe belasting geheven voor het hebben van voorwerpen onder, op of boven voor de openbare dienst bestemde gemeentegrond waaronder ook (gemeente)water.
Kwijtscheldingsbeleid
Terug naar navigatie - Lokale heffingen - KwijtscheldingsbeleidEr kan kwijtschelding worden verkregen voor de afvalstoffenheffing en/of rioolheffing, mits voldaan wordt aan de ministeriële regeling (Uitvoeringsregeling Invorderingswet 1990). Het normbedrag voor kwijtschelding is gerelateerd aan 100% van de bijstandsnorm. De verzoeken tot kwijtschelding worden behandeld door het Waterschap Scheldestromen (via Sabewa). Er is een samenwerkingsverband voor kwijtschelding met het Waterschap en diverse Zeeuwse gemeenten (hierdoor zijn de normen in Zeeland grotendeels gelijk).
Landelijke vergelijking
Terug naar navigatie - Lokale heffingen - Landelijke vergelijkingJaarlijks wordt door het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO) van de Rijksuniversiteit Groningen onderzoek gedaan naar de lokale belastingen en heffingen en wordt de Atlas van de lokale lasten voor het lopende jaar uitgebracht. Hierin ligt de nadruk op de woonlasten huishoudens. Voor alle gemeenten worden OZB, rioolheffingen en reinigingsheffingen/afvalstoffenheffing in kaart gebracht: heffingssystematiek, tarieven, kostendekking en kwijtschelding. Ook wordt onderzocht welke gemeenten de hoogste en laagste woonlasten hebben.
Uit de Atlas lokale lasten 2026 blijkt dat de woonlasten voor meerpersoonshuishoudens in Gemeente Noord-Beveland € 790 per jaar bedragen. Hiermee komt Gemeente Noord-Beveland op plaats 4 van goedkoopste gemeenten in Nederland (totaal aantal gemeenten in 2026 bedraagt 342). Gemeente Rijssen-Holten is de goedkoopste gemeente van Nederland, met een woonlast van € 669. Gemeente Bloemendaal is het duurst met € 2.279.
Vergelijking regionaal
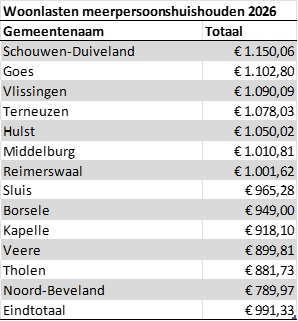
Terug naar navigatie - Lokale heffingen - Vergelijking regionaalAls we een vergelijking maken van de belastingdruk in 2026 met de overige Zeeuwse gemeenten dan heeft Gemeente Noord-Beveland de laagste belastingdruk.
De gemeentelijke belastingdruk voor een standaard gezinshuishouden bedraagt in onze gemeente voor 2026 € 790. Dit betreft dan OZB, rioolheffing en afvalstoffenheffing. Het gemiddelde van de provincie Zeeland ligt voor deze belastingen op € 991 (afgerond).
De lokale belastingdruk 2026 per gemeente in Zeeland vergeleken op basis van een zogenaamd standaardhuishouden. Dit geeft het volgende beeld:
Weerstandsvermogen en risicobeheersing
Terug naar navigatie - - Weerstandsvermogen en risicobeheersingAlgemeen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - AlgemeenDoor de beschikbare en de benodigde weerstandscapaciteit met elkaar te confronteren kan een voorzichtige uitspraak worden gedaan over de mate waarin de gemeente risico´s kan opvangen vanuit de vrij te besteden financiële middelen. Hiertoe wordt op een aantal momenten in het jaar een inschatting gemaakt van de lopende risico´s en financiële gevolgen. Het resultaat hiervan wordt verwoord in deze paragraaf. Bij het verrichten van de dagelijkse werkzaamheden worden risico´s gemonitord door de direct verantwoordelijken.
Voor het opvangen van de risico’s is de minimumstand voor de algemene reserve gesteld op € 750.000. Het is zaak om aan de afgesproken minimumstand vast te houden, zodat wanneer een risico zich voordoet dit risico kan worden opgevangen. Een manco hierbij is wel dat het lastig is structurele risico´s op deze manier op te vangen. De algemene reserve bestaat namelijk uit incidentele middelen. Om structurele risico´s op te vangen blijft het daarom nodig te zoeken naar middelen uit de exploitatie, dan wel op een andere wijze deze risico´s af te dekken.
Landelijk wordt bij structurele risico´s een factor 2 à 2½ aangehouden. De reden hiervan is dat ervan uitgegaan kan worden dat dergelijke risico´s niet terstond gedekt kunnen worden. Dit neemt gemiddeld 2½ jaar in beslag.
Door de structurele risico’s te vermenigvuldigen met deze factor wordt het ook mogelijk het weerstandsvermogen in één beoordelingscijfer (indicator) uit te drukken in plaats van een beoordeling per jaarschijf. Door het veelal missen van directe invloed op de meerjarige weerstandscapaciteit heeft het toekennen van een beoordelingscijfer per jaarschijf ook weinig nut en geen toegevoegde waarde. Hierdoor is er niet gekozen voor deze systematiek en is in deze paragraaf gekozen voor één beoordelingscijfer (indicator). Dit cijfer geeft aan in hoeverre de organisatie in staat is de risico’s op te vangen. Hiertoe zijn bij de beoordeling van het weerstandsvermogen risico’s met een structureel karakter vermenigvuldigd met een factor 2½.
Risico’s
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Risico’sDe definitie van een risico is: “Een kans op het optreden van een gebeurtenis met een negatief gevolg voor de gemeente.“
Voor de analyse en beoordeling van risico´s wordt per risico zowel een waardering aan de kans van een gebeurtenis, als een waardering van het (geld)gevolg bepaald. Hiermee kunnen de gevolgen in geld worden uitgedrukt. Om een goed beeld te krijgen van de kans op een gebeurtenis, is gekozen voor de volgende indeling:
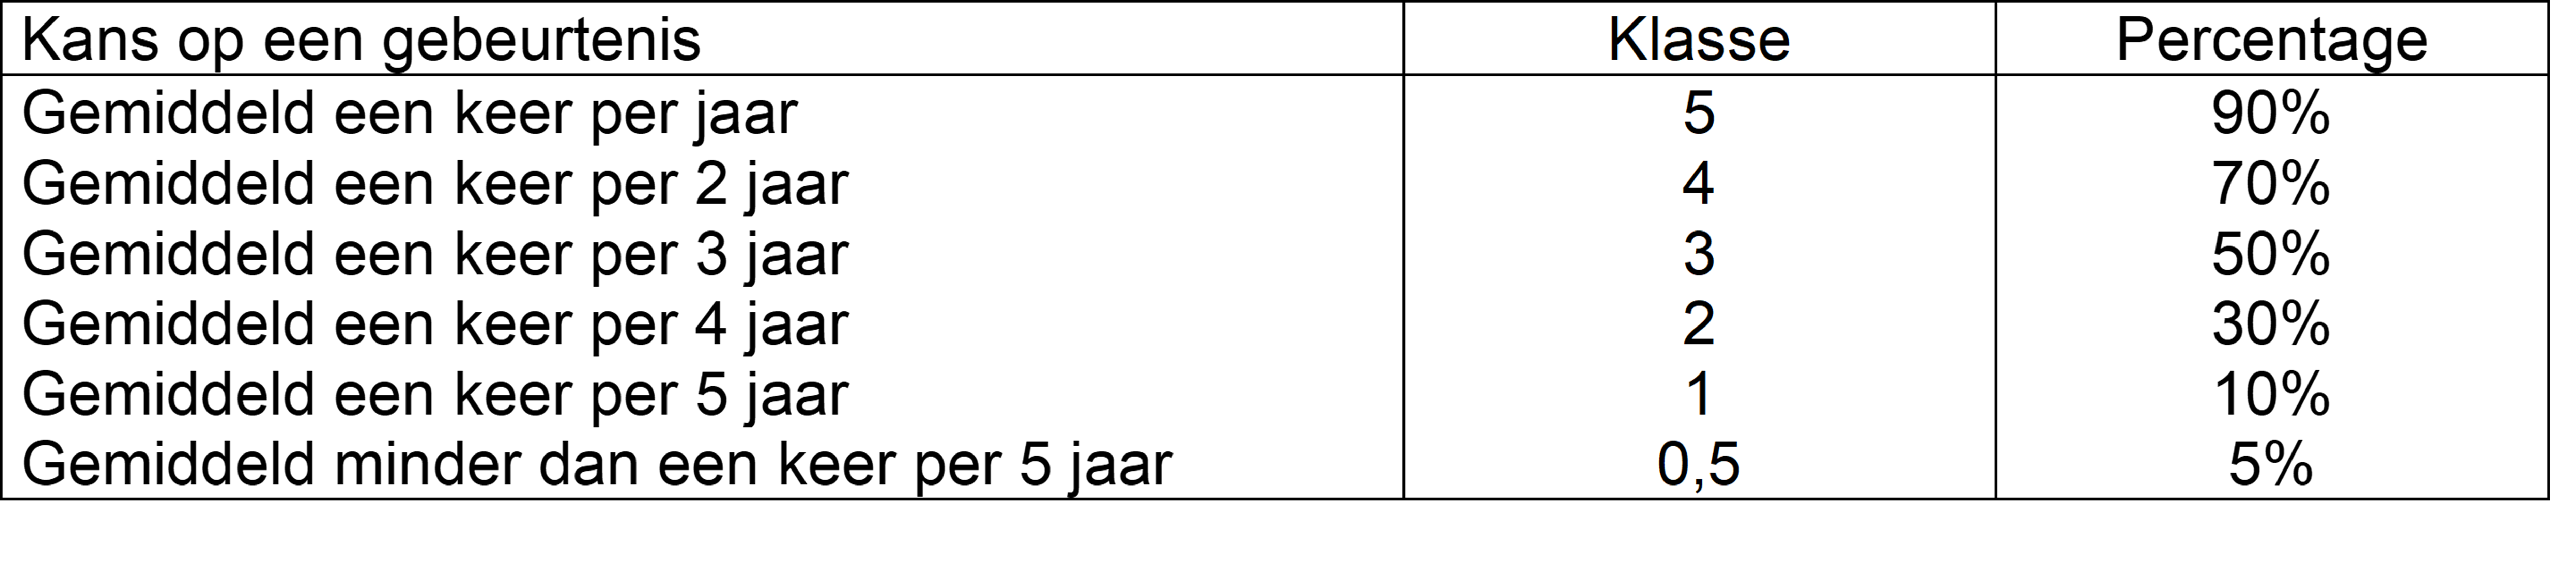
Met het genoemde percentage wordt het aangegeven risicobedrag vermenigvuldigd. Met het totaal van de berekening van de gebeurtenissen wordt met behulp van een waarschijnlijkheidspercentage van 80%, het uiteindelijke risicobedrag berekend. Dit bedrag wordt gebruikt voor de berekening van de weerstandscapaciteit en het weerstandsvermogen.
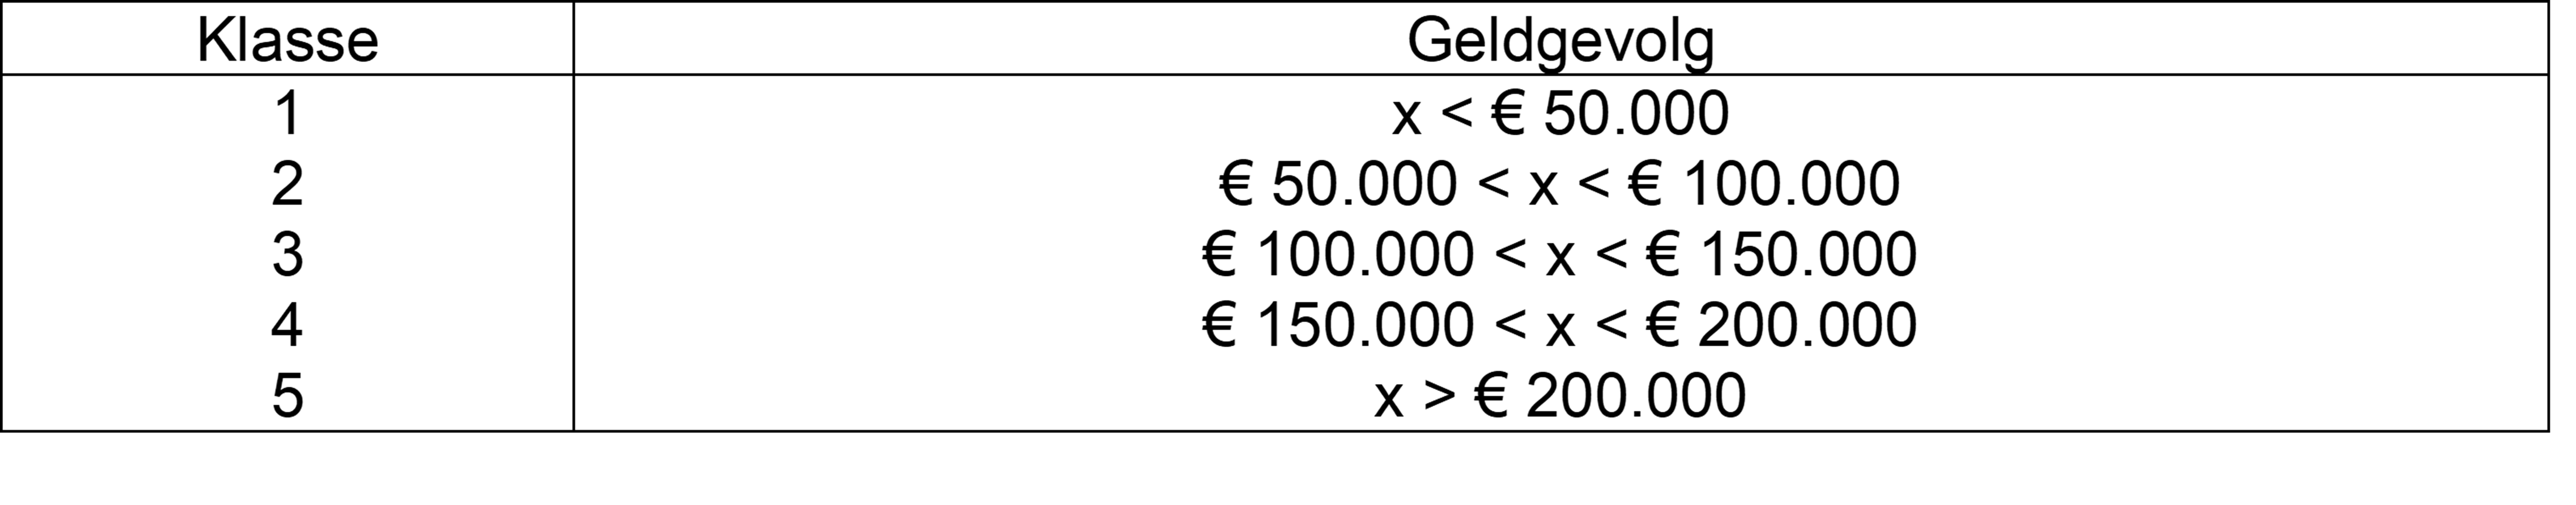
De indeling voor het geldgevolg kent vanaf de beoordeling van de risico´s voor de Programmarekening de volgende de onderstaande indeling:
Verder is het mogelijk om de structurele en incidentele weerstandscapaciteit te berekenen. Hiervoor wordt een onderverdeling gemaakt tussen structurele en incidentele risico’s. Ook kan hierdoor het statische en dynamisch weerstandsvermogen worden berekend.
Door gebruik te maken van de klassenindeling bij de kansen op een gebeurtenis en de geldgevolgen is het mogelijk de risico´s grafisch weer te geven. Voor deze grafische weergave is een indeling gemaakt in prioriteitstelling voor het beheersbaar maken van de lopende risico´s. De grafische weergave kent de onderstaande indeling.
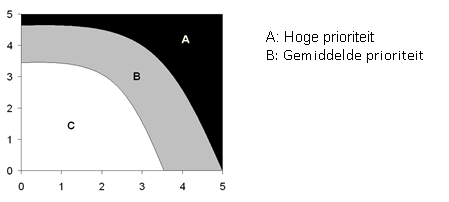
Voor het beheersen van risico´s is het zinvol risico´s met de hoogste prioriteit eerst aan te pakken.
Weerstandscapaciteit
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - WeerstandscapaciteitIncidenteel (statisch) bestaat de weerstandscapaciteit uit het vrij aanwendbare deel van de algemene reserve, vrij te maken bestemmingsreserves en onvoorzien incidenteel.
Structureel (dynamisch) bestaat de weerstandscapaciteit uit de raming van de post onvoorzien structureel en de budgettaire ruimte in de jaarrekening.
Weerstandsvermogen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - WeerstandsvermogenDoor de weerstandscapaciteit te confronteren met de risico´s kan worden bepaald of de risico´s in voldoende mate kunnen worden opgevangen.
Daarnaast wordt gebruik gemaakt van een weerstandsnorm. Deze norm wordt gehanteerd om te bepalen hoe risicogevoelig de organisatie is. Ook kan met deze norm een vergelijking met andere gemeenten worden gemaakt.
In de inleiding van deze paragraaf is al aangegeven dat de weerstandsnorm wordt uitgedrukt in één beoordelingscijfer in plaats van een cijfer per jaarschijf.
Norm weerstandsvermogen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Norm weerstandsvermogenHet weerstandsvermogen van een gemeente over de risicovolheid is zoals eerder aangegeven de mate waarin de gemeente in staat is om de gevolgen van de opgetreden risico’s op te vangen. Dit is weer te geven als de verhouding van de hiervoor beschreven beschikbare weerstandscapaciteit en de benodigde weerstandscapaciteit (impact van de risico’s bij een zekerheidspercentage van 80%). Het weerstandsvermogen is dus weer te geven als de volgende ratio:
“Beschikbare weerstandscapaciteit-/-Impact risico’s bij 80% zekerheid”
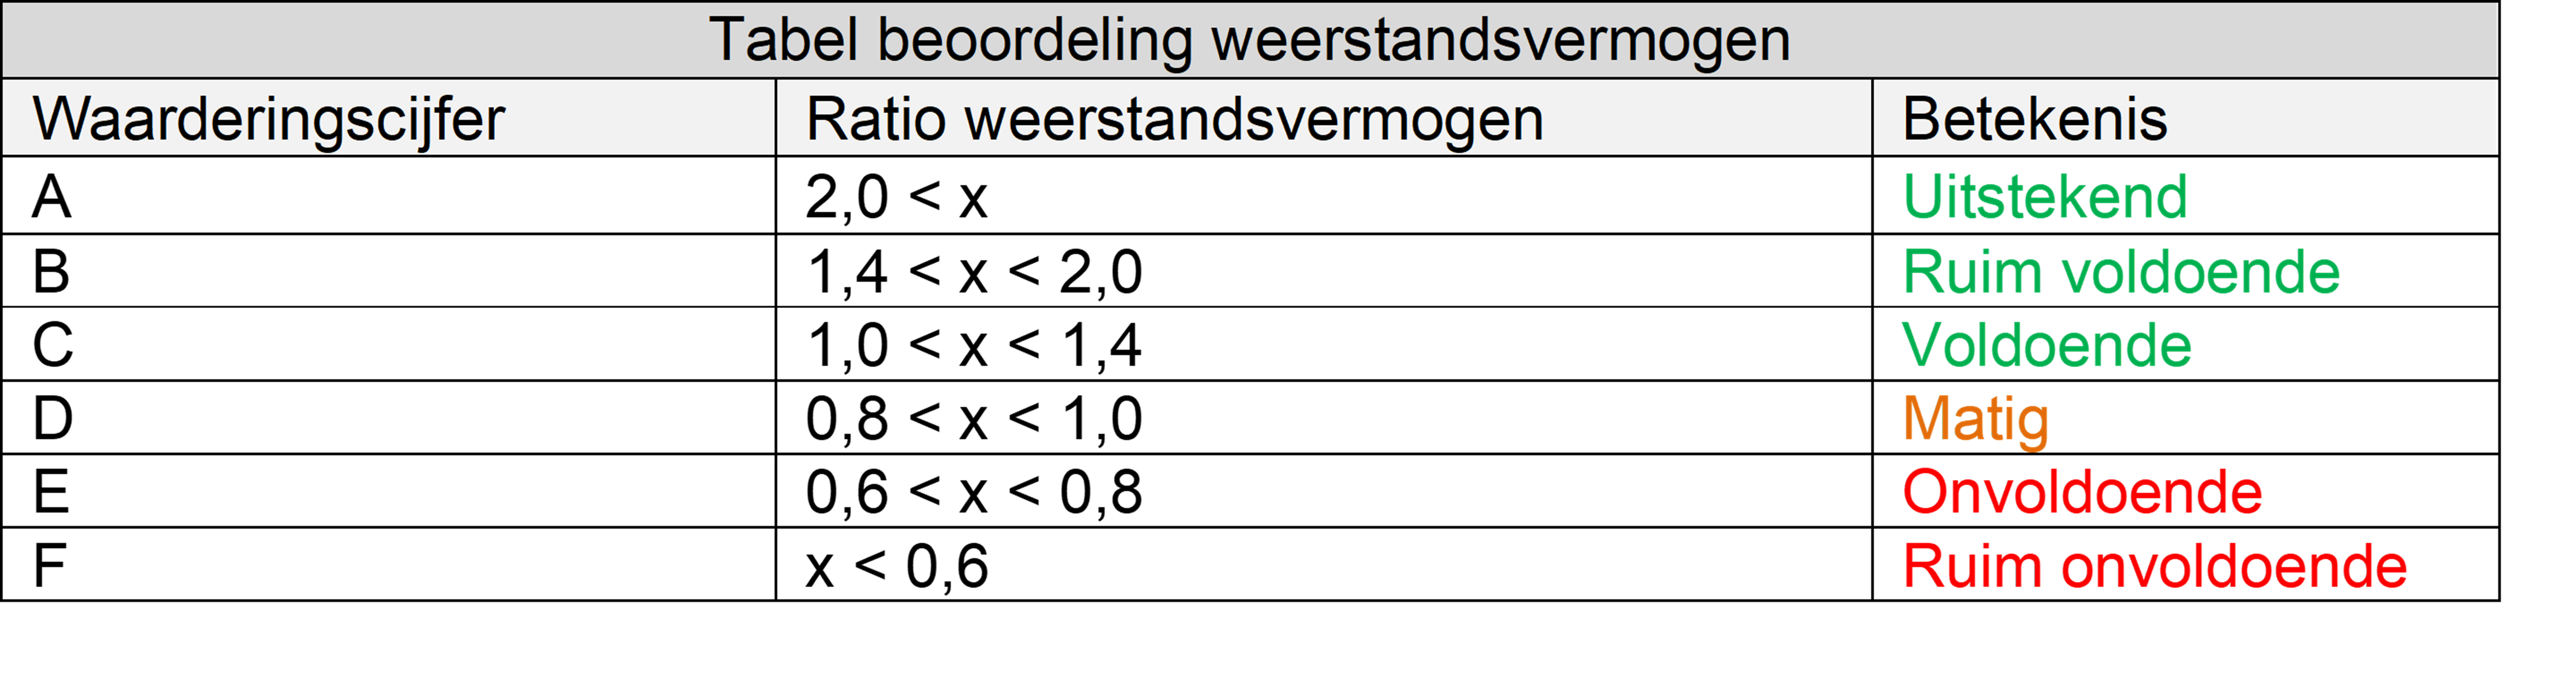
Gesteld kan worden dat als er precies genoeg weerstandscapaciteit is om de risico’s af te dekken, een ratio van 1, het weerstandsvermogen voldoende is. Als de ratio meer dan 2 is, heeft de gemeente meer dan twee keer zoveel vermogen voorradig als benodigd voor risico’s die het loopt. Wat betreft het weerstandsvermogen is de positie dan uitstekend. Voor een verdere indeling is voor een zespuntsschaal gekozen om het weerstandsvermogen te beoordelen.
Als de ratio kleiner wordt dan 0,6 betekent dit dat de beschikbare weerstandscapaciteit bijna tweemaal kleiner is dan benodigd. Vanuit het perspectief van risicomanagement betekent dit dat het ruim onvoldoende is.
Stand van zaken
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Stand van zakenRisico’s
De risico’s voor de begroting 2027 zijn binnen Gemeente Noord-Beveland geïnventariseerd. In het verleden is per risico een verantwoordelijke benoemd. Met de verantwoordelijken zijn de betreffende risico’s en eventuele nieuw toe te voegen risico’s besproken. Hierbij is als uitgangspunt de jaarrekening 2025 genomen.
Hierbij zijn bij enkele risico’s het minimale en/of het maximale risico bedrag bijgesteld naar aanleiding van de ontwikkelingen bij deze risico’s.
Daarnaast is bij enkele risico’s de kans klasse aangepast met als gevolg een mutatie in het incidentele of structurele risicobedrag.
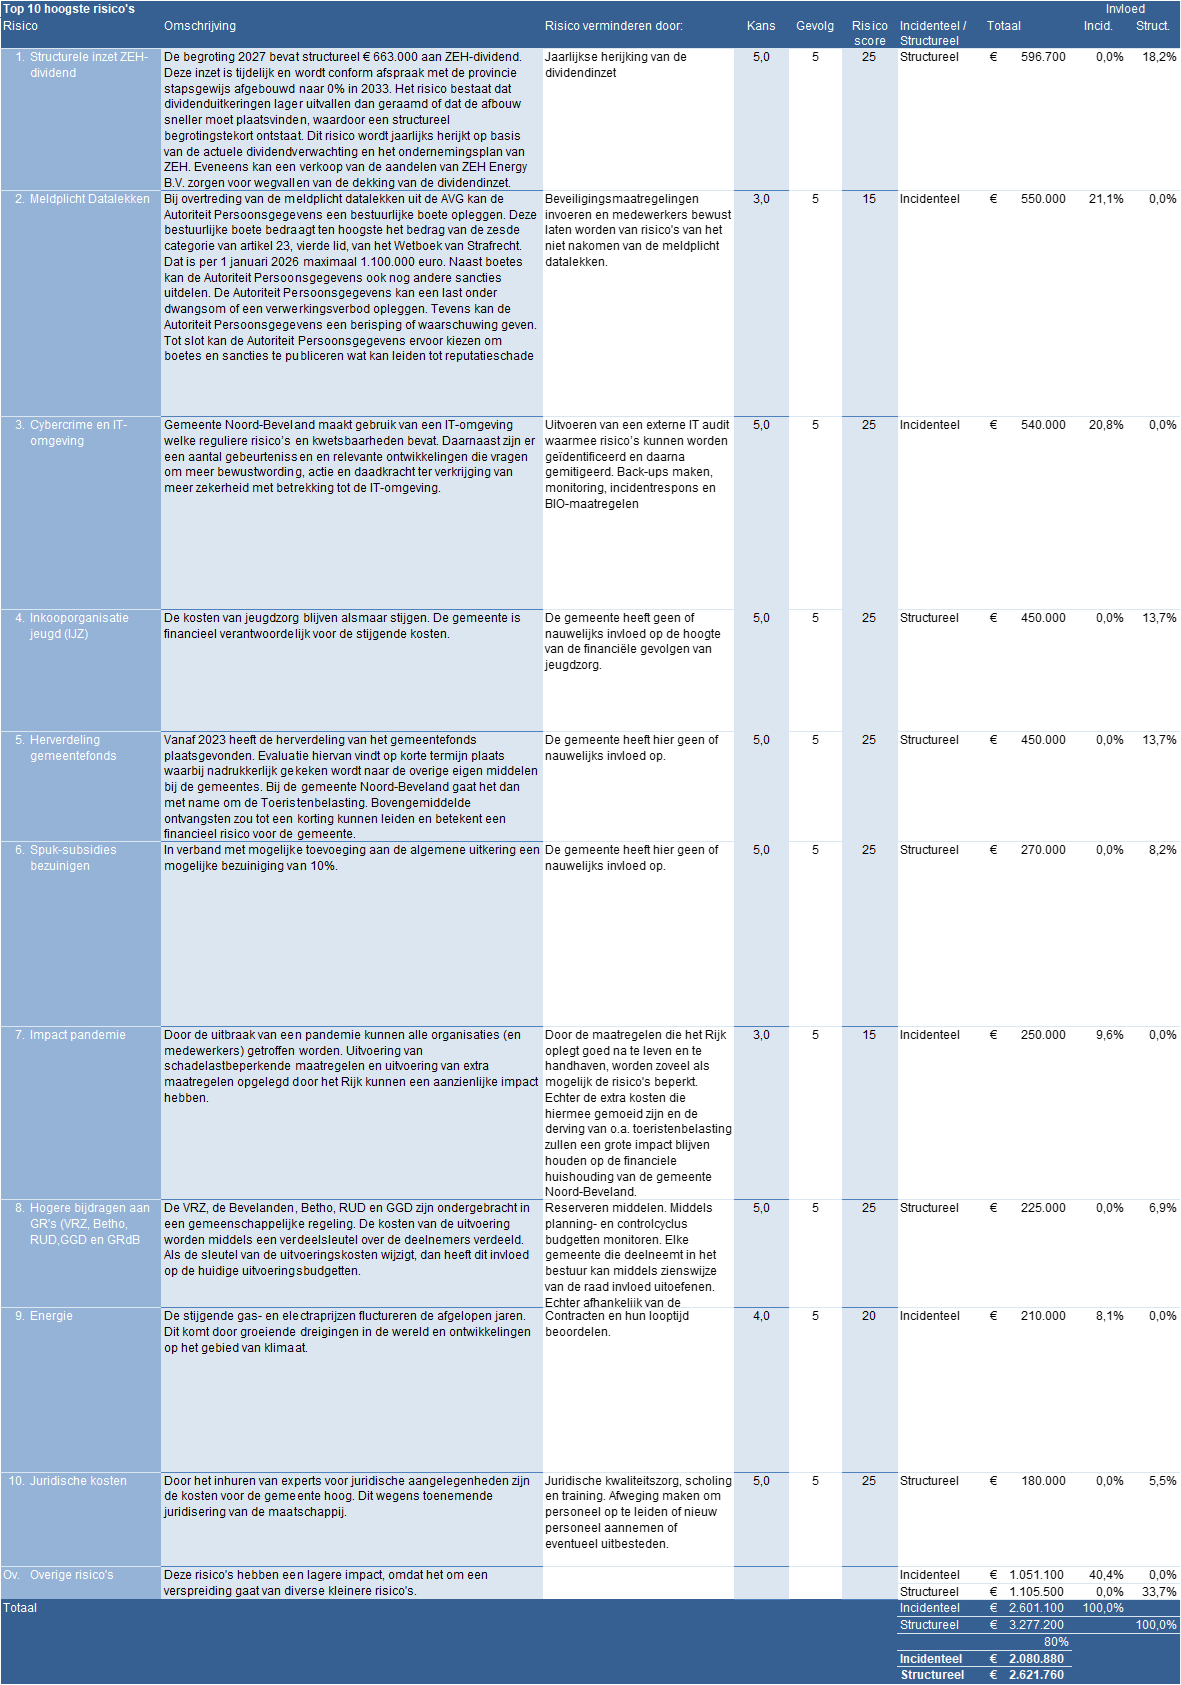
In de begroting 2027 worden de top 10 risico's weer gegeven van de risico's die de meeste impact hebben als deze zich voordoen. De overige risico's zijn onder één post opgenomen in de tabel onder "Overige risico's ".
De belangrijkste wijziging in de top 10 is de toevoeging van het risico "Structurele inzet ZEH-dividend" . Het wegvallen van de structurele inzet door onder andere verkoop of lagere dividenduitkeringen kan door middel van deze dekking worden opgevangen.
Hierna de weergave van de top 10 van de grootste risico’s:
Toelichting
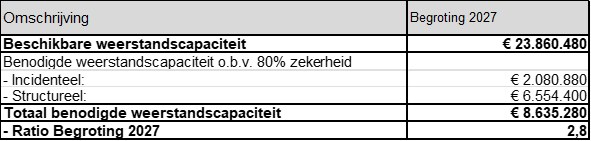
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - ToelichtingVoor de beoordeling van het weerstandsvermogen worden naast de 80% zekerheid, ook de structurele risico’s vermenigvuldigd met een factor 2½. De uitkomst hiervan bedraagt dan € 6.554.400 (€ 3.277.200 * 0,8 * 2,5). De uitkomst van de benodigde weerstandscapaciteit voor de risico’s met een incidenteel (€ 2.080.880) en een structureel (€ 6.554.400) karakter komt dan uit op € 8.635.280.
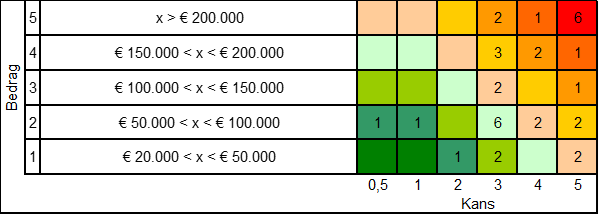
De combinatie van financiële risico´s en kansen op een gebeurtenis zijn in onderstaande tabel opgenomen. Hierbij zijn de kansen en risico´s verwerkt op basis van de oorspronkelijke financiële risico´s. De risico’s kleiner dan € 20.000 zijn in dit overzicht buiten beschouwing gelaten.
Weerstandscapaciteit
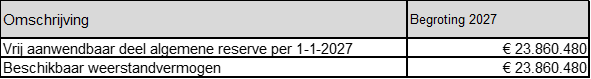
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - WeerstandscapaciteitAls resultaat van het vastgestelde beleid over de berekening van de weerstandscapaciteit is de berekening van de weerstandscapaciteit het volgende:
Weerstandsvermogen
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - WeerstandsvermogenNu het cijfermatige resultaat van zowel de risico´s en de weerstandscapaciteit bekend zijn, kan de robuustheid van de jaarcijfers worden bepaald. Het resultaat hiervan is hieronder opgenomen.
Voor het beoordelen van de ratio begroting 2026 voor het weerstandsvermogen hanteren we de volgende matrix:
De ratio voor de begroting 2027 komt neer op 2,8 en is hiermee uitstekend te noemen. Indien de weerstandscapaciteit onder de 1,0 komt te liggen wordt deze als matig beschouwd. In dit geval kunnen er maatregelen genomen worden.
Kengetallen - Inleiding
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Kengetallen - InleidingEen deugdelijke en transparante begroting is in het belang van de horizontale controle door de raad op de financiële positie van de gemeente.
Het opnemen van kengetallen in de begroting past in het streven naar meer transparantie, omdat daarmee wordt beoogd de raad in staat te stellen gemakkelijker inzicht te krijgen in de financiële positie en de baten en de lasten van de gemeente.
Kengetallen ter ondersteuning van de beoordeling van de financiële positie
Terug naar navigatie - Weerstandsvermogen en risicobeheersing - Kengetallen ter ondersteuning van de beoordeling van de financiële positieKengetallen zijn getallen die de verhouding uitdrukken tussen bepaalde onderdelen van de begroting of de balans en kunnen helpen bij de beoordeling van de financiële positie van een gemeente. Om dit te bereiken is voorgeschreven dat de paragraaf Weerstandsvermogen en risicobeheersing de volgende kengetallen bevat: netto schuldquote en de netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio, grondexploitatie, structurele exploitatieruimte en belastingcapaciteit.
Deze kengetallen maken inzichtelijk(er) over hoeveel (financiële) ruimte de gemeente beschikt om structurele en incidentele lasten te kunnen dekken of opvangen. Ze geven zodoende inzicht in de financiële weerbaar- en wendbaarheid. De kengetallen worden gezamenlijk opgenomen in de paragraaf Weerstandsvermogen en risicobeheersing, omdat die paragraaf weergeeft hoe solide de begroting is en in hoeverre financiële tegenvallers kunnen worden opgevangen.
Het gebruik van kengetallen heeft geen functie als normeringsinstrument in het kader van het financieel toezicht door de provincies of het Rijk.
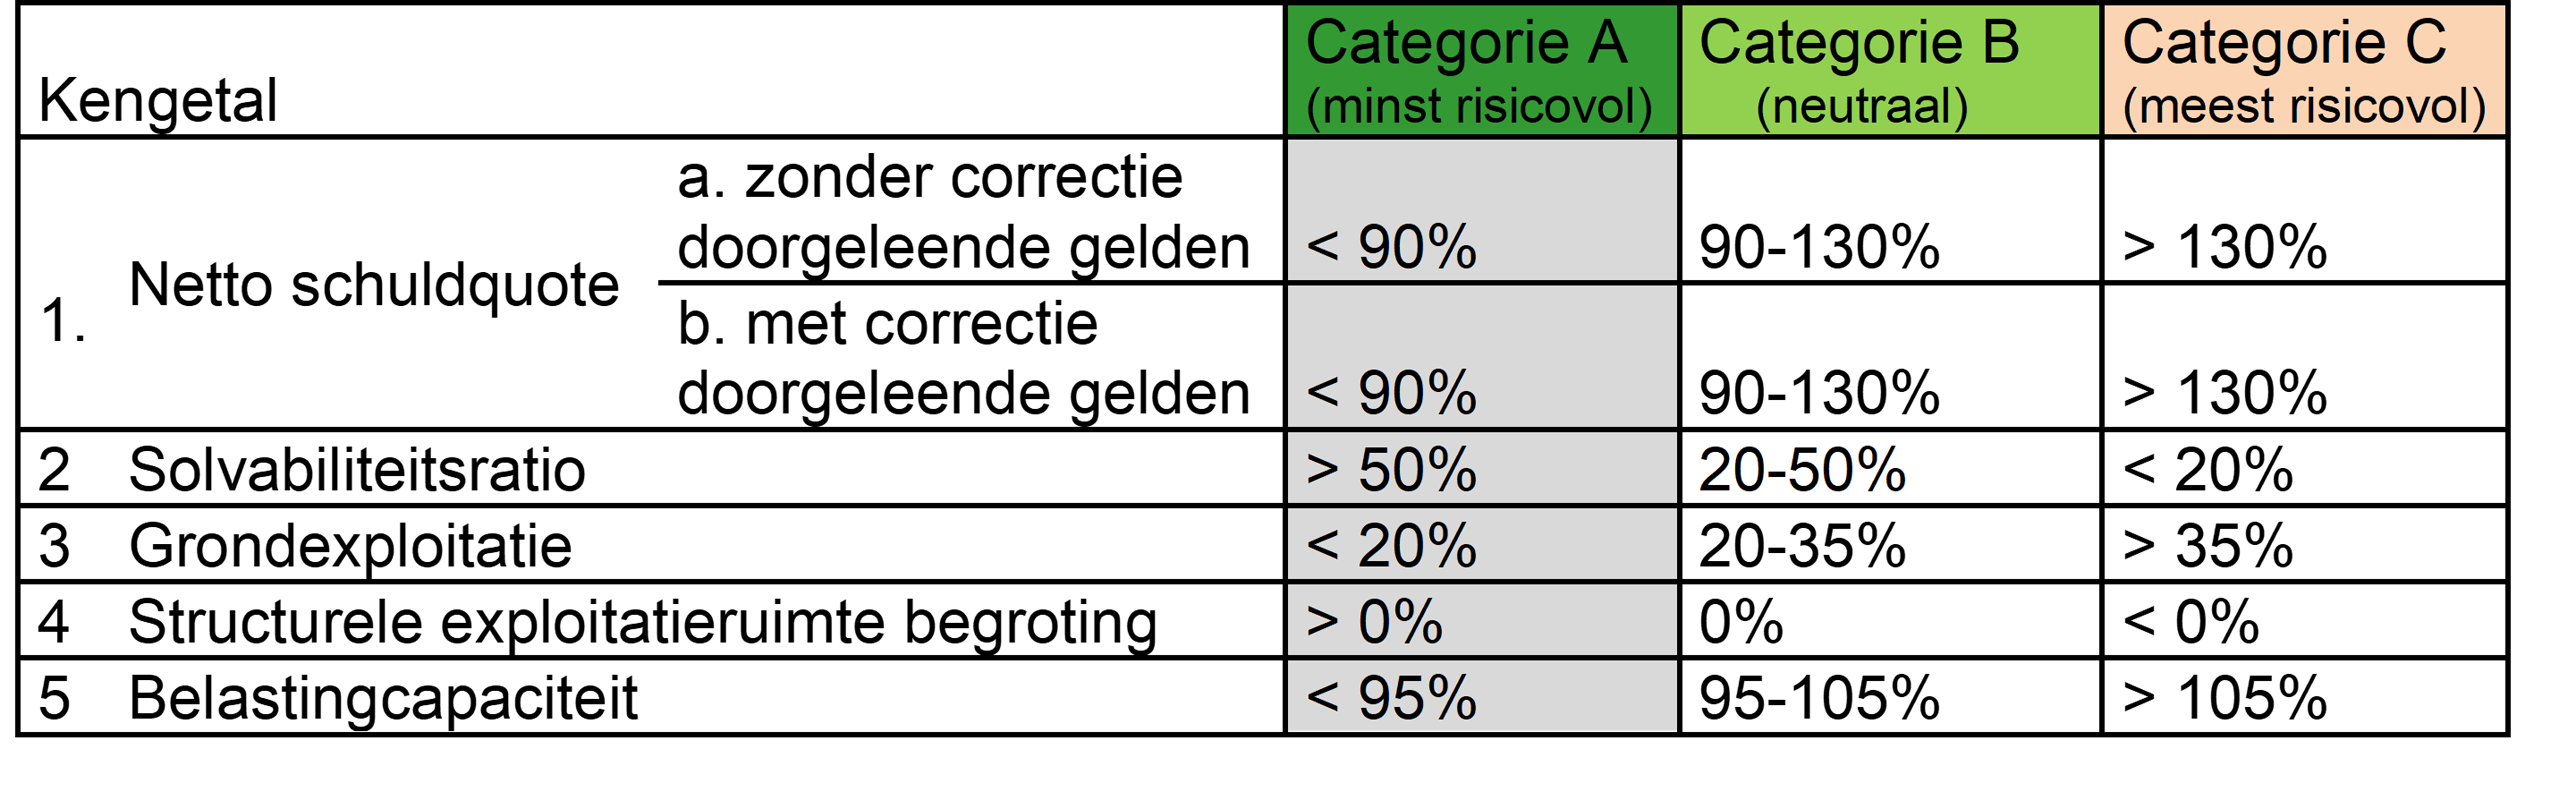
Het financieel beeld dat uit de kengetallen naar voren komt is belangrijk voor het inzicht in de financiële positie. De gezamenlijke provinciale toezichthouders hebben besloten om voor het verkrijgen van een goed beeld aan te sluiten bij de zogenaamde signaleringswaarden die afkomstig zijn van de stresstesten voor 100.000+ gemeenten. De signaleringswaarden zijn ingedeeld in categorieën. Aan deze categorieën is geen waardeoordeel gegeven omdat normering in eerste instantie door de gemeente zelf plaats dient te vinden. Duidelijk is wel dat categorie A het minst risicovol is, categorie B neutraal is en categorie C het meest risicovol is.
De kengetallen kunnen niet los van elkaar worden gezien. Als de kengetallen gezamenlijk een verontrustend beeld laten zien vraagt dat van de gemeente maatregelen om de situatie te verbeteren.
Voor de beoordeling van de financiële positie is het belangrijk dat zowel naar de balans als naar de exploitatie wordt gekeken. In de kengetallen structurele exploitatieruimte en belastingcapaciteit komt tot uitdrukking of een gemeente over voldoende structurele baten beschikt en welke mogelijkheid er is om de structurele baten op korte termijn te vergroten. De kengetallen netto schuldquote en netto schuldquote gecorrigeerd voor alle verstrekte leningen, solvabiliteitsratio en grondexploitatie hebben betrekking op de balans.
Uit de beschrijving van de verschillende kengetallen, hierna, blijkt dat een afzonderlijk kengetal nog weinig zegt over hoe de financiële positie moet worden beoordeeld. Zo hoeft een hoge schuld geen nadelig effect te hebben op de financiële positie, maar is dat afhankelijk van of en wat er aan eigen vermogen en baten tegenover die schuld staat en hoe groot de kans is dat de schuld weer wordt afgelost. Noch hoeft een tegenvallende ontwikkeling van de grondprijs een negatieve invloed te hebben als de structurele exploitatieruimte groot is of men over voldoende ruimte in belastingcapaciteit beschikt, omdat er dan ruimte is om tegenvallers op te vangen. Het is dus niet mogelijk om een individueel kengetal te gebruiken voor de beoordeling van de financiële positie. De kengetallen moeten altijd in samenhang moeten worden gezien, omdat ze alleen gezamenlijk en in hun onderlinge verhouding een goed beeld kunnen geven van de financiële positie van een gemeente. De kengetallen zijn daarom gezamenlijk opgenomen in de paragraaf Weerstandsvermogen en risicobeheersing.
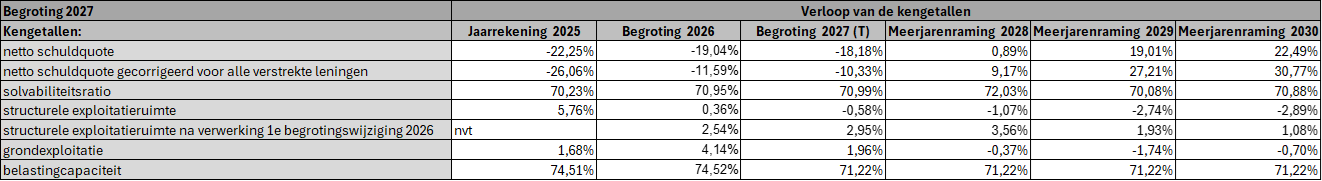
Hieronder wordt per kengetal beschreven welke verhouding wordt uitgedrukt en wordt een beoordeling gegeven van de onderlinge verhouding tussen de kengetallen in relatie tot de financiële positie.
Netto schuldquote en netto schuldquote gecorrigeerd voor alle verstrekte leningen
Hoe hoger de schuld, hoe hoger de netto schuldquote. De netto schuldquote weerspiegelt het niveau van de schuldenlast van de medeoverheid ten opzichte van de eigen middelen en geeft een indicatie van de druk van de rentelasten en de aflossingen op de exploitatie.
In de VNG-uitgave Houdbare Gemeentefinanciën is aangegeven dat wanneer de schuld lager is dan de jaaromzet (<100%) dit als voldoende kan worden bestempeld en boven de 130% als onvoldoende. De positie van Gemeente Noord-Beveland is ruim voldoende met -18,18% voor de begroting 2027.
Solvabiliteitsratio
Dit kengetal geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Als er sprake is van een forse schuld én veel eigen vermogen (het totaal van de algemene en de bestemmingsreserves), hoeft een hoge schuld geen probleem te zijn voor de financiële positie.
Wanneer de helft of meer van het totaal vermogen uit eigen vermogen bestaat, dan is een gemeente voldoende solvabel. Is het kengetal voor solvabiliteit kleiner dan 30%, dan is er veel vreemd vermogen aanwezig en wordt dat als onvoldoende beoordeeld. Gemeente Noord-Beveland heeft voor de begroting 2027 een solvabiliteit van 70,99% en dit kan dus als ‘minst risico’ worden beschouwd.
Structurele exploitatieruimte
De structurele exploitatieruimte wordt bepaald door het saldo van de structurele baten en lasten en het saldo van de structurele onttrekkingen en toevoegingen aan reserves gedeeld door de totale baten (zie artikel 17, onderdeel c, van het BBV) en uitgedrukt in een percentage. Voor de beoordeling van de financiële positie is het ook van belang te kijken naar de structurele baten en structurele lasten. Structurele baten zijn bijvoorbeeld de algemene uitkering uit het gemeentefonds en de opbrengsten uit de onroerendezaakbelasting OZB. Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is, doordat wordt gekeken naar de structurele baten en structurele lasten en deze worden vergeleken met de totale baten. Een positief percentage betekent dat de structurele baten toereikend zijn om de structurele lasten (waaronder de rente en aflossing van een lening) te dekken. De relevantie van dit kengetal voor de beoordeling van de financiële positie schuilt erin dat het van belang is om te weten welke structurele ruimte een gemeente heeft om de eigen lasten te dragen, of welke structurele stijging van de baten of structurele daling van de lasten daarvoor nodig is. Dit kengetal moet daarbij in samenhang worden bezien.
We hebben dit kengetal uitgesplitst in de structurele exploitatieruimte van de primaire begroting en de structurele exploitatieruimte na de 1e begrotingswijziging 2027. In de 1e begrotingswijziging 2027 is de structurele dekking (onder andere belastingverhoging) uit de budgetprognose verwerkt.
Voor Gemeente Noord-Beveland is dit kengetal vanuit de primaire begroting 2027 -0,58%. Na doorvoering van de 1e begrotingswijziging 2027 komt dit kengetal uit op 2,59%.
Grondexploitatie
De afgelopen jaren is gebleken dat grondexploitatie een forse impact kan hebben op de financiële positie van een gemeente.
Een norm bepalen voor het kengetal grondexploitatie is lastig. De boekwaarde van de gronden zegt namelijk nog niets over de relatie tussen vraag en aanbod van woningbouw dan wel m2 bedrijventerrein. Maatwerk is hiervoor van toepassing. Dat wil o.a. zeggen hoeveel woningen of m2 bedrijventerrein zijn gepland, het type en op welke plek. Daarnaast is van wezenlijk belang wat de te verwachten vraag zal zijn. Dit vergt dus meer onderzoek dan naar voren komt uit het genoemde kengetal. De boekwaarde van de gronden geeft wel meer weer of een gemeente veel middelen heeft gestopt in haar grondexploitatie. Dit geld dient namelijk ook nog te worden terugverdiend. De waarde van de grond van Gemeente Noord-Beveland bedraagt voor de begroting 1,96% ten opzichte van de geraamde baten.
Belastingcapaciteit
De belastingcapaciteit geeft inzicht in hoe de belastingdruk in de gemeente zich verhoudt ten opzichte van het landelijk gemiddelde. Er is voor gekozen om de belastingcapaciteit te relateren aan landelijk gemiddelde tarieven. Naast de OZB wordt ook gekeken naar de riool- en afvalstoffenheffing van een meerpersoonshuishouden.
Voor 2026 bedraagt de OZB en rioolheffing bij een gemiddelde WOZ + de afvalstoffenheffing € 790,-. Het landelijk gemiddelde bedraagt € 1.109,- (dit betreft gegevens van het Coelo).
In de paragraaf Lokale heffingen wordt een uitgebreide regionale en landelijke vergelijking gemaakt van de lokale lasten van Gemeente Noord-Beveland.
Onderhoud kapitaalgoederen
Terug naar navigatie - - Onderhoud kapitaalgoederenInleiding
Terug naar navigatie - Onderhoud kapitaalgoederen - InleidingIn deze paragraaf wordt het beleidskader over het onderhoud van kapitaalgoederen zoals wegen, riolering, water, groen en gebouwen weergegeven. Deze paragraaf geeft daarnaast een dwarsdoorsnede van de begroting. Uitgaven voor onderhoud van kapitaalgoederen komen immers op diverse beleidsvelden voor.
Het voorzieningenniveau is bepalend voor de jaarlijkse onderhoudslasten. Met het onderhoud van de kapitaalgoederen is een belangrijk deel van de begroting gemoeid. Een goed overzicht is daarom belangrijk.
In artikel 12 van het besluit begroting en verantwoording gemeenten (BBV) wordt bepaald dat de paragraaf ten minste het onderhoud bevat van wegen, riolering, water, groen en gebouwen.
Van deze kapitaalgoederen wordt aangegeven:
- Het beleidskader;
- De uit het beleidskader voortvloeiende financiële consequenties;
- De vertaling van de financiële consequenties in de begroting.
Voor het beheren en onderhouden van de kapitaalgoederen maakt Gemeente Noord-Beveland gebruik van een geautomatiseerde beheersystematiek. Wegen, riolering, groen en speeltoestellen, gebouwen en openbare verlichting worden aan de hand van richtlijnen en inspecties van het areaal beheerd.
Afgelopen periode is er gewerkt om de beleidsprogramma’s van de verschillende disciplines integraal te benaderen met een beheerplan. Door deze benadering kan de doelmatigheid worden verbeterd, risico’s worden verminderd en overlast worden beperkt. Dit plan is het uitgangspunt voor onderhoudsmaatregelen en begrotingscijfers.
Daarnaast werkt de gemeente op diverse terreinen intensief samen met andere overheden. Op de volgende vlakken vindt deze samenwerking plaats:
|
Samenwerking |
Partners |
Werkveld |
|
IBOR (Beheersystematiek openbare ruimte) |
Bevelandse gemeenten en Tholen. |
Beheersystematiek, groen, wegen, riolering, rioolgemalen, verkeersborden etc. |
|
Installatie Verantwoordelijkheid |
Bevelandse gemeenten. |
Veiligheid elektrische installaties, zoals gemalen, lichtmasten enz. |
|
Wegen |
Alle Zeeuwse gemeenten, Provincie, Rijkswaterstaat en Waterschap. |
Gladheidsbestrijding, uniformering beheer en kennisuitwisseling. |
|
Openbare Verlichting |
BOVZ (de meeste Zeeuwse gemeenten, Provincie Zeeland, Waterschap Scheldestromen en North Sea Port) |
Beheersystematiek, beleidsontwikkeling en gezamenlijk onderhoudsbestek |
|
Riolering en water |
Samenwerkingsverband Afvalwaterketen Zeeland met alle Zeeuwse overheden en Evides (SAZ+). |
Formulering algemeen Zeeuws beleid met focus op verlagen kwetsbaarheid, kosten en kwaliteitsverhoging. |
|
AZON |
Stedin, Evides en DNWG, Beveland wonen, Waterschap Scheldestromen en gemeenten. |
Afstemming nutsvoorzieningen en ingrepen in de openbare ruimte. |
In de volgende paragrafen wordt per onderdeel een korte toelichting gegeven op het beleid en de financiële consequentie hiervan.
Wegen
Terug naar navigatie - Onderhoud kapitaalgoederen - WegenBeleidsvoornemens
Het onderhoud van gemeentelijke wegen is opgenomen in het beheerplan openbare ruimte 2023-2027. Het beheerplan richt zich op het in de CROW omschreven gemiddelde niveau B tot het wettelijke minimum kwaliteitsniveau C. Het hanteren van deze algemeen geaccepteerde onderhoudsnorm maakt de verantwoordelijkheid en aansprakelijkheid als wegbeheerder inzichtelijk. Het wegenbeheerspakket, dat op basis van deze normen werkt, geeft op basis van weginspecties aan welk wegvak onderhouden dient te worden. Afhankelijk van de aard en hoeveelheid van het onderhoudswerk wordt het onder een project of onder klein lopend onderhoud geschaard. In het geval van een project, vaak als gevolg van een natuurlijk moment zoals ruimtelijke ontwikkelingen, wordt een bepaald gebied op meerdere disciplines (riolering, wegen, groen, openbare verlichting) aangepakt.
Gemeente Noord-Beveland heeft op het gebied van wegen circa 54 kilometer weg in onderhoud. Deze wegen zijn als volgt onderverdeeld in verhardingstype en oppervlaktes:
|
Verhardingstype |
Oppervlakte in m2 |
|
Elementen (klinkers) |
364.000 |
|
Asfalt |
137.500 |
|
Half- / onverhard (grind) |
2.000 |
|
Totaal |
503.500 |
Tabel: Areaal wegen volgens beheerplan openbare ruimte
Het gemiddelde onderhoudsniveau is B. 6,5% is niveau D en dus achterstallig.
1 keer per 2 jaar wordt er een weginspectie gehouden.
De klimatologische verandering vraagt om aanpassingen op de inrichting van openbare ruimte. Met name hevige neerslag, met risico op wateroverlast, maar ook droogte en hitte vragen om maatregelen in de openbare ruimte. In de komende periode wordt met integraal beleid en behulp van data gewerkt om de aanpak en consequenties hiervan inzichtelijk te maken en maatregelen daadwerkelijk uit te voeren.
Onkruidbeheer neemt eveneens een belangrijke plaats in binnen het wegbeheer. Doordat er wettelijk geen chemische bestrijdingsmiddelen meer mogen worden ingezet, is het beheer arbeidsintensief. Dat betekent dat er gebruik gemaakt wordt van de alternatieven zoals branden, heet water en borstelen. Deze zijn minder efficiënt dan bestrijdingsmiddelen en zal blijvend resulteren in een verhoging van de beheerskosten per vierkante meter en een minder onkruidvrij beeld. Gezien dit gegeven wordt in aanleg en renovatie gezocht naar de beste manier van inrichten van de openbare ruimte.
Financiële consequentie
De totale kosten voor wegen, straten en pleinen komen in 2027 uit op ca. €2,27 mln. In dit bedrag zijn de kapitaallasten van de investeringen (groot onderhoud en projecten), de kosten openbare werken (buitendienst) en de kosten bestuursapparaat (binnendienst) verwerkt.
De uitsplitsing in kosten is gemaakt in Programma 3 Verkeer, vervoer en waterstaat onder de posten wegen buiten de kom, wegen, straten en pleinen en wegenbeheersplan.
Riolering
Terug naar navigatie - Onderhoud kapitaalgoederen - RioleringBeleidsvoornemens
De riolering wordt conform het in 2023 door de gemeenteraad vastgestelde gemeentelijke rioleringsplan (GRP) 2023-2027 beheerd en onderhouden. Dit plan is dan ook integraal met de waterkwaliteitsbeheerder (Waterschap Scheldestromen) tot stand gekomen. Deze samenwerking heeft geleid tot een verbreed GRP waarin de wettelijke taak ten aanzien van riolering, hemelwater, grondwater en oppervlaktewater is vertaald en becijferd. Specifieke aandachtsvelden in het nieuwe GRP zijn:
- Het continueren van de aandacht voor rioolinspectie, en een planmatig beheer;
- Meer aandacht voor gegevens beheer en data gedreven rioolbeheer;
- Het voortzetten van integraal werken;
- Klimaatadaptatie in de openbare ruimte;
- Een toename van de investeringen om het GRP uit te voeren;
- De rioolheffing mee laten groeien om een kostendekkend riooltarief te handhaven en om de kapitaalslasten niet te ver op te laten lopen.
Het GRP is gebaseerd op de, in het samenwerkingsverband SAZ+, gerealiseerde, blauwdruk voor de Zeeuwse gemeenten. Eind 2023 is een nieuw GRP vastgesteld. Later zal in de nieuwe Omgevingswet deze planfiguur haar verankering krijgen.
Riolering wordt 1 x per 10 jaar geïnspecteerd.
De onderhoudsachterstand is ca. 9%.
Gemeente Noord-Beveland heeft op gebied van riolering ca. 104 kilometer vrij verval riool en circa 72 km aan persriool in onderhoud. Deze riolen zijn als volgt onderverdeeld in rioleringstype:
|
Type riool |
Lengte in kilometer |
|
Gemengd riool |
46,7 |
|
Vuilwater riool (DWA) |
20,7 |
|
Regenwater riool (HWA) |
34,8 |
|
Overig (IT/Drainage) |
1,7 |
|
Persriool |
72,2 |
|
Totaal |
175,7 |
Tabel: Areaal rioolleiding volgens het GRP
Daarnaast heeft de gemeente diverse rioolpompgemalen in beheer en onderhoud. Deze zijn onderverdeeld in:
|
Type gemaal |
Stuks |
|
Hoofdgemalen |
38 |
|
Minigemalen |
205 |
|
Totaal |
243 |
Tabel: Areaal gemalen volgens het GRP
Financiële consequentie
Het totale rioleringsbudget voor 2027 is begroot op ca. € 853.000. In dit bedrag zijn de kapitaallasten van de investeringen, de kosten openbare werken (buitendienst) en de kosten bestuursapparaat (binnendienst) verwerkt. De uitsplitsing van deze kosten is gemaakt in Programma 8 Volksgezondheid en milieu onder de post Riolen en rioolgemalen.
Openbare Verlichting
Terug naar navigatie - Onderhoud kapitaalgoederen - Openbare VerlichtingBeleidsvoornemens
In het gemeentelijke beleidsplan Openbare Verlichting 2023-2032 wordt de visie ten aanzien van de openbare verlichting omschreven. In het beleidsplan wordt de optimale balans gezocht ten aanzien van de veiligheid (verkeersveiligheid en sociale veiligheid) en de duurzaamheid (energiebesparing). Bij nieuwe aanleg, renovatie en vervanging van lichtmasten vormt het aspect duurzaamheid in de vorm van energiebesparing een belangrijke factor. Daarnaast wordt getracht lichthinder te vermijden. Ook wordt in het beleidsstuk de richting bepaald voor het verkrijgen van een uniforme standaard van lichtmasten en armaturen. Ook financieel vormt het document de basis voor de begroting. De OVL wordt ook opgenomen in het beheerplan. In 2023 is een nieuw beleidsplan gemaakt waarin ingestoken wordt op versnelling van verduurzaming van het areaal met een forse investering in 2024. Deze vervangingsronde is gestart in 2024 en is in 2025 afgerond.
Gemeente Noord-Beveland heeft in 2026 op gebied van openbare verlichting 2.123 lichtmasten in onderhoud.
|
Openbare verlichting |
Stuks |
|
Lichtmasten |
2.120 |
|
Armaturen conventioneel met lamp |
893 |
|
Armaturen conventioneel met ledlamp |
368 |
|
Armaturen led |
859 |
Van de armaturen zijn er 77% voorzien van LED.
Het beleids- en beheerplan openbare verlichting is in 2023 vastgesteld. Ca. 5,5% van het areaal loopt achter op de onderhoudstermijn. De masten worden visueel geïnspecteerd.
Het onderhoud (schilderwerk, lampvervanging en schadeherstel) en gegevensbeheer (databeheer) en complete vervangingen van de openbare verlichting, wordt sinds begin 2008, in samenwerking met Zeeuwse gemeenten en medeoverheden (Provincie, North Sea Port en Waterschap Scheldestromen), onder de vlag van de VZG, gezamenlijk aanbesteed. De samenwerking is vormgegeven via het BOVZ (bureau openbare verlichting Zeeland).
Financiële consequentie
In 2027 bedragen de kosten voor de openbare verlichting € 178.000. In dit bedrag zijn alle kosten zoals energiekosten, ambtelijke kosten en kapitaallasten verwerkt. De uitsplitsing in kosten is gemaakt in Programma 3 Verkeer, vervoer en waterstaat onder de post Openbare verlichting.
Water
Terug naar navigatie - Onderhoud kapitaalgoederen - WaterBeleidsvoornemens
De basis van het gemeentelijke waterbeleid is verankerd in het gemeentelijke waterplan en is verwerkt in het beheerplan openbare ruimte. Ook in 2027 wordt er verder gewerkt aan de systeemoverzichten stedelijk water (SSW). Het modeleren, berekenen, analyseren en toetsen van het totale systeem vormt de basis voor maatregelen boven en ondergronds. Dit in samenwerking met het Waterschap (in het samenwerkingsverband (SAZ+).
Op hoofdlijnen heeft de gemeente het volgende water in eigendom, dan wel vallend binnen de komgrenzen.
|
Type water |
Hoeveelheid in m2 |
|
Watergangen |
79.500 |
|
Vijvers |
14.500 |
Tabel: Areaal water volgens beheerplan openbare ruimte
Het bergen van regenwater wordt steeds belangrijker. Door veranderingen in het klimaat komen excessen in de vorm van wateroverlast steeds vaker voor. Inspelen hierop in de vorm van de aanleg van afvoer- en bergingsvoorzieningen en het anders inrichten van de openbare ruimte, heeft alle aandacht.
Uitvoering van de SSW’s, in samenwerking met Waterschap Scheldestromen, levert een bijdrage aan goed functionerende watersystemen. Volgens de afspraken met het Waterschap Scheldestromen, vastgelegd in plan BOB (beheer en onderhoud bebouwde kom) zal in 2027 de gemeentelijke taak bestaan uit de maaiactiviteiten in de natte profielen en zal het Waterschap de baggeractiviteiten en het onderhouden van de beschoeiing uitvoeren.
Financiële consequentie
In 2027 zullen de bovenstaande activiteiten op gebied van water worden uitgevoerd. De uitvoering van deze water gerelateerde activiteiten komen, met uitzondering van de maaiwerkzaamheden ten laste van het gemeentelijke rioleringsplan en vallen hiermee onder Programma 8 Volksgezondheid en milieu.
Groen
Terug naar navigatie - Onderhoud kapitaalgoederen - GroenGroen
Beleidsvoornemens
Het Groenstructuurplan Gemeente Noord-Beveland bepaalt in hoofdlijn de richting van het groenbeheer binnen de Gemeente Noord-Beveland. In dit plan is de hoofdstructuur voor de inrichting van het groen voor de kernen vastgelegd.
Verdeeld naar typologie heeft de gemeente het volgende groen:
|
Type groen |
Hoeveelheid |
|
Sierbeplanting |
64.000m2 |
|
Bos en bosplantsoen |
102.500m2 |
|
Grassen en kruiden |
460.500m2 |
|
Bomen |
4500 stuks |
Tabel: Areaal groen volgens beheerplan openbare ruimte
Het onderhoud van het groen vloeit voort uit het groenbeheersysteem in combinatie met het schouwen van groen. Nieuwe ontwikkelingen zoals een verbod op chemische onkruidbestrijding leiden tot nieuwe ontwikkelingen in het onderhoud van de (groene) openbare ruimte. Door beperktere inzet van bestrijdingsmiddelen wordt de beheersbaarheid van onkruid bemoeilijkt. Het algemene kwaliteitsbeeld, bestaande uit een openbare ruimte waarin geen enkele vorm van onkruid wordt toegestaan, zal vervagen. Door ervaring zal een modus gevonden moeten worden om een algemeen geaccepteerd streefbeeld te behalen. Ook de verhardingen worden groener ingericht waardoor het straatbeeld verandert. In de inrichting van groen wordt hiermee al enkele jaren rekening gehouden door het onderhoudsvriendelijk omvormen van beplantingsvakken. Dit heeft ondanks de forse uitbreiding van het areaal nog niet tot een evenredige toename van arbeidsintensiviteit geleid. De komende jaren moet bezien worden wat de impact is van het toegenomen areaal.
Naast deze ontwikkeling wordt in de nieuwe plannen gewerkt aan klimaatadaptatie en leefbaarheid. Het creëren van een verantwoorde leefomgeving vormt hierbij de basis.
Het gemeentelijk groen bestaat uit de volgende onderdelen:
- Openbaar groen;
- Begraafplaatsen;
- Speelweiden;
- Sportvelden;
- Schooltuinen (alleen kosten eigen dienst).
Het groenonderhoud is opgenomen in het beheerplan openbare ruimte. In de woongebieden wordt kwaliteitsniveau B en bij bedrijventerreinen niveau C aangehouden. In de komende periode wordt gewerkt aan een nieuw groenstructuurplan dat gekoppeld wordt aan beleid over de openbare ruimte.
Bomen worden 1 keer per 3 jaar geïnspecteerd.
De onderhoudsachterstand wordt geschat op <2%.
Financiële consequentie
Het groenbudget is opgebouwd uit verschillende onderdelen. Onderstaand wordt een opsomming gegeven van de objecten:
- Openbaar groen;
- Begraafplaatsen;
- Speelweiden;
- Sportvelden.
De totale kosten per object zijn opgebouwd uit diverse posten. De kosten bestaan in hoofdzaak uit onderhoudswerk door derden, de kostenplaatsen van openbare werken en kapitaallasten. De uitsplitsing van deze kosten is gemaakt in Programma 6 Sport, cultuur en recreatie en programma 8 Volksgezondheid en milieu specifiek gemaakt onder de objecten.
Gebouwenbeheer
Terug naar navigatie - Onderhoud kapitaalgoederen - GebouwenbeheerHet onderhoud aan de gemeentelijke gebouwen en monumenten vloeit voort uit het beheersysteem in combinatie met regelmatige gebouwinspecties. Aan de hand van deze systematische inspecties wordt de staat van onderhoud en ook het benodigde onderhoud meerjarig bepaald en de (MJOB) meer jaren onderhoud begroting opgesteld. Daarnaast wordt gekeken naar de hoeveelheid klachtenonderhoud en ook de inbreng van de gebruikers. Het in goede staat brengen en houden van de gemeentelijke gebouwen, zodat de functie van de gebouwen blijvend kan worden vervuld, is hierbij de missie.
Om dit te bereiken is de onderhoudsaanpak erop gericht om door clustering van onderhoudspakketten efficiëntie en inkoopvoordeel te bereiken. Diverse onderhoudstaken zijn/worden geclusterd en aanbesteed. Zo wordt het schoonmaakonderhoud, onderhoudswerk aan verwarming, jaarlijkse keuring en inspectie van brandblusvoorzieningen en noodverlichting, dak inspecties en risico-inventarisaties van een groot aantal gemeentelijke gebouwen geclusterd op de markt gebracht. Hieronder worden de verschillende beheersobjecten apart benoemd en ook de financiële consequentie van deze objecten benoemd.
Beleidsvoornemens
Het borgen van de functionaliteit en veiligheid in en rond de gemeentelijke gebouwen is een belangrijk onderdeel van het beleid.
Verder ligt er geen beheer- of beleidsplan, wel een uitgebreide meerjaren onderhoudssystematiek en daaruit voortvloeiend meerjaren onderhoudsplan met financiële vertaling. De onderhoudssituatie is goed, er is nauwelijks achterstallig onderhoud.
Monumenten
Onder de gemeentelijke monumenten vallen de kerktorens en uurwerken, molens en monumenten, waarbij uurwerken en klokken apart in de begroting worden genoemd.
Financiële consequentie
De uitsplitsing van deze kosten is gemaakt in Programma 6 Sport, cultuur en recreatie, specifiek gemaakt onder de objecten monumenten.
Sportaccommodaties
Onder de sportaccommodaties worden twee gymzalen (Wissenkerke en Kortgene), de tennisvoorziening en het zwembad geschaard.
Beleidsvoornemens
Op basis van inspecties zijn alle aanwezige toestellen in kaart gebracht met onderhoudsstaat en vervangingstermijn.
Financiële consequentie
Voor het onderhoud in 2027 zijn de kosten voor de sportaccommodaties geraamd onder het Programma 6 Sport, cultuur en recreatie.
Schoolgebouwen
Onder de schoolgebouwen vallen de drie openbare scholen (CLP, KTG en WSK) en de christelijke school (KMP).
Beleidsvoornemens
De schoolbesturen (w.o. Stichting Albero en Primas) zijn verantwoordelijk voor het onderhouden van de scholen. Dit heeft als consequentie gehad dat de gemeentelijke onderhoudstaak is verschoven richting het schoolbestuur. Het schoolbestuur heeft nu de verantwoordelijkheid gekregen voor het beheer en onderhoud van de gebouwen. De gemeente heeft door deze verschuiving alleen nog de toetsende en toezichthoudende taak.
Welzijnsaccommodaties
Onder de welzijnsaccommodaties vallen de dorpshuizen, jeugdsozen, kinderdagverblijven en peuterspeelzalen.
Financiële consequentie
Het onderhoudsbudget, bestaande uit klein en groot onderhoud, voor welzijnsaccommodaties is in 2027 weergegeven in het Programma 7 Sociaal domein, specifiek op de posten:
- Dorpshuis Wissenkerke;
- Dorpshuis Colijnsplaat;
- Dorpshuis Geersdijk;
- Dorpshuis Kamperland;
- Dorpshuis Kats;
- Dorpshuis Kortgene (oud);
- Peuterspeelzalen Wissenkerke, Kortgene en Kamperland;
- Jeugdsoos Kamperland;
- Kinderdagverblijf.
Gemeentelijke huisvesting
Het gemeentehuis en de loods Openbare Werken vallen onder de gemeentelijke huisvestingspanden.
Financiële consequentie
In 2027 is het onderhoudsbudget voor het reguliere onderhoud aan huisvesting volgens de MJOB geraamd.
Civiele kunstwerken
Het beheer gebeurde tot nu toe op ad hoc op basis van een onderhoudsbudget. Het kunstwerkenbeheer is in 2024 verder uitgewerkt met inventariseren, inspecteren en in 2025 volgt daaruit een rapport met een onderhoudsprogramma met bijbehorende begroting. Hieronder vallen steigers, dam- en keerwanden, bruggen, duikers en trappen. Vanaf 2026 wordt er met deze budgetten uitvoering gegeven aan het kunstwerken beheer.
Areaal uitbreiding
Afgelopen jaren, mede door de vele nieuwbouwactiviteiten en uitbreidingen, is het te onderhouden areaal hard toegenomen. Ook voor de komende periode wordt een uitbreiding van de voorzieningen voorzien.
De volgende uitbreidingen op het gebied van groen, wegen, riolering, water en gebouwen worden voorzien:
- Maatregelen Banjaardgebied;
- Fietsvoorzieningen;
- Padelbanen Kortgene;
- MFA Kats;
- MFA Wissenkerke;
- Bestemmingsplan Sportveld Wissenkerke;
- Bestemmingsplan RIPIII, Kamperland;
- Bestemmingsplan Havens Kamperland;
- Oude banklocatie Kamperland;
- Bestemmingsplan Akkerrand Wissenkerke;
- Bestemmingsplan Felixkade Kamperland;
- Bestemmingsplan Molenweg Colijnsplaat;
- Bestemmingsplan Sportvelden Kortgene.
- Diverse locaties uit het veegplan
Areaal uitbreiding
Terug naar navigatie - Onderhoud kapitaalgoederen - Areaal uitbreidingAfgelopen jaren, mede door de vele nieuwbouwactiviteiten en uitbreidingen, is het te onderhouden areaal hard toegenomen. Ook voor de komende periode wordt een uitbreiding van de voorzieningen voorzien.
De volgende uitbreidingen op het gebied van groen, wegen, riolering, water en gebouwen worden voorzien:
- Maatregelen Banjaardgebied;
- Fietsvoorzieningen;
- Padelbanen Kortgene;
- MFA Kats;
- MFA Wissenkerke;
- Bestemmingsplan Sportveld Wissenkerke;
- Bestemmingsplan RIPIII, Kamperland;
- Bestemmingsplan Havens Kamperland;
- Bestemmingsplan Akkerrand Wissenkerke;
- Bestemmingsplan Felixkade Kamperland;
- Bestemmingsplan Molenweg Colijnsplaat;
- Bestemmingsplan Sportvelden Kortgene.
- Diverse locaties uit het veegplan
Verbonden partijen
Terug naar navigatie - - Verbonden partijenKorte omschrijving
Terug naar navigatie - Verbonden partijen - Korte omschrijvingEen verbonden partij is een privaatrechtelijke of publiekrechtelijke organisatie waarin de gemeente een bestuurlijk én een financieel belang heeft. Deze derde rechtspersonen zijn in het algemeen vennootschappen waarin de gemeente deelneemt, gemeenschappelijke regelingen, stichtingen en verenigingen.
Onder financieel belang wordt verstaan het bedrag dat ter beschikking is gesteld en dat niet verhaalbaar is, of waarvoor aansprakelijkheid bestaat, als de verbonden partijen niet aan haar verplichtingen kan voldoen of gedwongen is haar activiteiten te beëindigen.
Onder bestuurlijk belang wordt verstaan dat de gemeente zeggenschap heeft door middel van vertegenwoordiging in het bestuur door een wethouder, raadslid of ambtenaar van de gemeente of in de vorm van stemrecht, aandelen of anderszins.
Context en achtergrond
Vanuit het gezichtspunt van de kaderstellende en controlerende rol van de gemeenteraad worden in deze paragraaf de status, de doelstellingen en de activiteiten van de verbonden partijen weergegeven en toegelicht in relatie tot het gemeentelijk beleid dat is neergelegd in de programmabegroting. Daarbij wordt ook inzicht gegeven in het budgettaire beslag en de financiële risico’s die voortvloeien uit de relatie met de verbonden partijen.
Visie en beleidsvoornemens
- Gemeente Noord-Beveland participeert uitsluitend in verbonden partijen, als daarmee een publieke taak wordt gediend;
- Waar de uitvoering van gemeentelijke taken als een vorm van ‘verlengd lokaal bestuur’ is overgedragen aan derde partijen, wordt hieraan op dezelfde wijze als bij uitvoering in eigen beheer belang gehecht aan bevordering van effectiviteit, efficiëntie en transparantie.
Waar het gaat om kaderstelling, toezicht houden en controle ten aanzien van verbonden partijen, wordt de gemeentelijke rol ingevuld door aanwijzing van vertegenwoordigers in de besturen van de verbonden partijen en doordat begrotingen aan de gemeenteraad worden toegezonden met de mogelijkheid zienswijzen in te dienen.
Kerntaken van de verbonden partijen
Terug naar navigatie - Verbonden partijen - Kerntaken van de verbonden partijen1. NV Bank Nederlandse Gemeenten (BNG)
Vestigingsplaats: Den Haag
De gemeente neemt deel in het maatschappelijk kapitaal (aandelen) van de NV Bank Nederlandse Gemeenten. Het bezit van deze aandelen leidt tot een jaarlijkse dividenduitkering.
Gemeente Noord-Beveland beschikt over 6.520 aandelen x € 2,50 van de N.V. Bank Nederlandse Gemeenten, welke gevestigd is in Den Haag. De Bank Nederlandse Gemeenten is de bank van en voor overheden en instellingen voor het maatschappelijk belang.
Met gespecialiseerde financiële dienstverlening draagt de BNG bij aan zo laag mogelijke kosten van maatschappelijke voorzieningen voor de burger. Daarmee is de bank essentieel voor de publieke taak. Gemeente Noord-Beveland heeft zeggenschap in de BNG via het stemrecht op de aandelen, dat bij de gemeente in bezit is.
2. Provinciale Energie Houdstermaatschappij (ZEH)
Vestigingsplaats: Middelburg
Het aandeel van Gemeente Noord-Beveland in het maatschappelijk kapitaal van PZEM NV is 135 van de 15.280 aandelen.
De Zeeuwse gemeenten hebben samen 46,5% van de aandelen.
De verdeling van de aandelen is:
- 50% provincie Zeeland
- 46,5% Zeeuwse gemeenten
- 0,2% provincies Noord-Brabant en Zuid-Holland
- 3,3% gemeenten in Noord-Brabant en Zuid-Holland
DELTA N.V. komt voort uit een fusie in 1991 tussen Watermaatschappij Zuid West Nederland (WMZ) en de Provinciale Zeeuwse Energie Maatschappij (PZEM). In 2017 zijn twee onderdelen, Delta N.V. en de Delta Netwerkgroep, verkocht. Het achtergebleven bedrijf, verdergaand onder de naam PZEM N.V., bestaat nu uit twee onderdelen:
- PZEM Energy BV bestaande uit:
- 70% aandeel in EPZ;
- 50% aandeel in de Sloecentrale; en
- Wholesale.
- 50% aandeel in Evides.
Bij de verkoop van de wholesale onderdelen eind 2022, is de naam PZEM mee verkocht en zijn de resterende onderdelen doorgegaan onder de naam ‘Provinciale Energie Houdstermaatschappij’ (ZEH). Tevens door de verkoop van de Evides aandelen aan GBE Aqua en de in januari 2023 verkochte aandelen in de Sloecentrale blijven de volgende delen over:
- 70% aandeel in EPZ; en
- 50% aandeel in BMC Moerdijk B.V. (biomassacentrale), de PPA Gemini, de belangen in Set Fund I en Set Fund II; en
- 50% aandeel in NPG Willebroek N.V. (een zonnepark in België).
Daarnaast zijn de statuten en het beloningsbeleid van ZEH op voorspraak van de aandeelhouders gewijzigd. Deze zijn in lijn gebracht met de samenstelling van de organisatie na verkoop van eerdergenoemde onderdelen.
3. Stichting Inkoopbureau West-Brabant h.o.d.n. Karel
Vestigingsplaats: Etten-Leur
Sinds januari 2009 is Noord-Beveland aangesloten bij de Stichting Inkoopbureau West-Brabant: een inkoopsamenwerking van een aantal gemeenten in Noord-Brabant, Zuid-Holland en Zeeland. In 2023 is de stichting verdergegaan onder de naam Karel. De bedoeling van deze aansluiting is vooral het garanderen van continuïteit van professionele inkoop, verlaging van de inkoopkosten en verbetering van ons inkoopproces. De aansluiting behelst een doorlopend contract waarbij twee dagdelen per week worden afgenomen van de stichting. In die dagdelen is een inkoper bij de gemeente gedetacheerd.
4. NV economische impuls Zeeland
Vestigingsplaats: Middelburg
Ontwikkelingsmaatschappij NV Economische Impuls Zeeland (Impuls) heeft als doel het vergroten van de dynamiek van de Zeeuwse economie.
De kerndoelen van Impuls zijn:
- Innoveren: het helpen van ondernemers bij het omzetten van ideeën naar toekomstbestendige innovaties die bijdragen aan de voedsel-, energie-, en grondstoffentransitie (circulaire economie) en digitalisering in een aantal Zeeuwse topsectoren (logistiek, vrijetijdseconomie, agrifood). Impuls Zeeland richt hierbij niet alleen op de ontwikkeling van innovatieve technieken, maar vooral op de toepassing ervan;
- Investeren: het financieren en begeleiden van innovatieve startups, scale-ups en mkb-bedrijven in portfolio; en
- Internationaliseren: Impuls Zeeland zet Zeeland op de kaart en sluit aan bij de Invest in Holland strategie. Het zwaartepunt ligt bij de projecten die waarde toevoegen. Men helpt bedrijven die in Zeeland zaken willen doen. Impuls Zeeland geeft advies en begeleiding bij het vinden van een vestigingslocatie, financiering, afzetmarkten, samenwerkingspartners en netwerken. Impuls Zeeland stimuleert internationaal zakendoen.
Gemeente Noord-Beveland heeft in totaal 7.400 aandelen. Elk aandeel geeft recht op het uitbrengen van één stem. Alle besluiten van de algemene vergadering worden genomen met volstrekte meerderheid van stemmen, voor zover bij de wet of de statuten geen grotere meerderheid is voorgeschreven.
Op basis van een meerjarenbegroting stemmen de aandeelhouders jaarlijks in met de deelnemersbijdrage.
5. GBE Aqua BV
Vestigingsplaats: Rotterdam
GBE Aqua BV komt voort uit de verkoop van de aandelen Evides door PZEM aan haar aandeelhouders. GBE Aqua bezit 50% van de aandelen Evides en is samen met GBE-onderdeel van de aandeelhoudersgroepen.
6. Steding Holding N.V.
Vestingingsplaats: Rotterdam
Door de energietransitie verduurzaamt de energieproductie in hoog tempo en neemt het elektriciteitsverbruik toe doordat we meer elektriciteit gebruiken voor het verwarmen van gebouwen, voor elektrisch rijden en voor elektrificatie in de industrie.
Al die nieuwe energie brengt Stedin via zijn netten naar hun klanten. Iedereen in het verzorgingsgebied toegang geven tot duurzame energie; dat is de maatschappelijke opdracht van Stedin.
Stedin richt zich daarom op het mogelijk maken van de energietransitie door hun netten sneller uit te bouwen, optimaal te benutten en goed te beheren.
De gemeente heeft een financieel belang in Stedin voor een bedrag van € 150.000 in de vorm van 191 gewone aandelen.
Gemeente Noord-Beveland is per 27 maart 2024 aandeelhouder van Stedin. De publieke belangen (veiligheid, leveringszekerheid, betaalbaarheid van energie en energietransitie) waren de voornaamste reden om toe te treden. Het elektriciteitsnet in Zeeland zit vol waardoor Stedin zich genoodzaakt ziet fors te investeren in de infrastructuur. Net als veel andere Zeeuwse gemeenten en de provincie, was Noord-Beveland nog geen aandeelhouder in Stedin. Om een betere balans en zeggenschap te krijgen in het verzorgingsgebied is besloten toe te treden. In de AvA’s zal de gemeente zeggenschap uitoefenen om ook in ons verzorgingsgebied te voortgang te behouden.
Kerntaken van gemeenschappelijke regelingen
Terug naar navigatie - Verbonden partijen - Kerntaken van gemeenschappelijke regelingen1. Openbaar Lichaam Afvalstoffenverwerking Zeeland (O.L.A.Z.)
Vestigingsplaats: Oostburg
De gemeenschappelijke belangen op het terrein van afvalverwerking zijn door de Zeeuwse gemeenten ondergebracht in dit openbaar lichaam. De bedrijfsactiviteiten van het O.L.A.Z. zijn ondergebracht in de ZRD (Zeeuwse Reinigingsdienst). In 2016 hebben de Zeeuwse gemeenten de aandelen van de ZRD overgenomen van Indaver en is er sprake van 100% zeggenschap.
De taken van het O.L.A.Z. zijn opnieuw vastgelegd in de gemeenschappelijke regeling. Het Algemeen Bestuur wordt gevormd door de portefeuillehouders Afval van de dertien deelnemende gemeenten. In 2017 heeft het O.L.A.Z. voor de afvalcomponenten huishoudelijk restafval, gft, oud papier, flessenglas en kunststof verpakkingen openbaar aanbesteed. Hiervoor is een meerjarige overeenkomst aangegaan. Dit heeft consequenties voor de verwerkingstarieven.
2. Gemeenschappelijke Gezondheidsdienst Zeeland (GGD)
Vestigingsplaats: Goes
GGD Zeeland besteedt expliciete aandacht aan de bestrijding van onderlinge gezondheidsverschillen bij (maatschappelijke) achterstandsgroepen onder de burgers in Zeeland. Het is op dit moment niet geheel duidelijk hoe het takenpakket van de GGD en de wijze van uitvoering daarvan zich de komende jaren ontwikkelt. Dit traject wordt in nauw overleg met de gemeenten doorlopen. Hierbij spelen de volgende onderwerpen:
- Wet Collectieve Preventie Volksgezondheid (integratie 0 tot 19-jarigenzorg, basispakketten technische hygiënezorg, medische milieukunde, overige bevorderingstaken, infectieziektebestrijding);
- Ontwikkelingen op markttaken, zoals preventieve maatregelen risicogroepen, inspectie kinderopvang en forensische geneeskunde zullen een grote impact hebben op de wijze waarop de GGD functioneert.
Alle Zeeuwse gemeenten zijn vertegenwoordigd in het bestuur van de GGD Zeeland met één lid. Het dagelijks bestuur bestaat uit de voorzitter, plaatsvervangend voorzitter, secretaris en plaatsvervangend secretaris en ten minste vijf andere leden, aan te wijzen uit en door het algemeen bestuur.
De GGD ontvangt haar financiële middelen via bijdragen van de deelnemende gemeenten en via opbrengsten van derden. Deze opbrengsten verkrijgt de GGD via subsidies dan wel via afnemers van diensten.
De GGD gaat verder met de opgezette programmalijnen:
- Gezondheid in de wijk;
- Kennis-Innovatie-Monitoring;
- Sociale & Fysieke Veiligheid en bescherming;
- Markt.
De organisatie Veilig Thuis is ondergebracht bij de GGD. Zij hebben een aparte status met een bestuurscommissie en een aparte begroting.
De Inkooporganisatie Jeugdhulp Zeeland blijft na recente ontwikkelingen onderdeel van de bestuurscommissie van de GGD. De Inkooporganisatie staat zowel inhoudelijk als organisatorisch los van de GGD. De kosten voor de werkbudgetten zijn voortaan onderdeel van de gemeentelijke begroting. De inkooporganisatie is vooral gericht op een effectieve en efficiënte inkoop van zorg voor jeugd voor de 13 Zeeuwse gemeenten. De taken en rollen van de inkooporganisatie zijn:
- Inkopen en contracteren van zorg;
- Uitvoeren van contractbeheer;
- Voeren van onderhandelingen met zorgaanbieders;
- Verzamelen van benodigde gegevens t.b.v. monitoring en verantwoording;
- Bewaken van de Zeeuws-brede afspraken;
- Optreden als aanspreekpunt voor zorgaanbieders en gemeenten.
3. Veiligheidsregio Zeeland (VRZ)
Vestigingsplaats: Middelburg
De Veiligheidsregio Zeeland is opgericht met het doel een nieuwe organisatie op te bouwen voor rampen en crisisbeheersing.
De twee besturen, het bestuur van de Regionale Brandweer Zeeland (RBZ) en de bestuurscommissie van de Geneeskundige Hulpverlening bij Ongevallen en Rampen (GHOR) zijn samengegaan als Regionaal Veiligheidsbestuur.
Het Regionaal Veiligheidsbestuur van de VRZ bestaat uit een algemeen bestuur en een dagelijks bestuur. In het algemeen bestuur nemen alle dertien burgemeesters van de Zeeuwse gemeenten zitting. Dit bestuur stelt de hoofdlijnen van beleid en de financiële kaders vast. Het gezag over de daadwerkelijke inzet van politie, brandweer en GHOR blijft bij de burgemeester in elke gemeente.
De VRZ staat voor meer samenwerking, meer daadkracht, bindende afspraken en heldere bevoegdheden waarbij de veiligheid en bescherming van de burger centraal staat. Het bestuur van de Veiligheidsregio heeft zich uitgesproken voor verregaande samenwerking en het benutten van alle mogelijkheden die leiden tot synergie tussen de verschillende korpsen.
4. Werkvoorzieningsschap De Betho
Vestigingsplaats: Goes
De Betho is het bedrijf dat de Wet Sociale Werkvoorziening (WSW) uitvoert voor de zes gemeenten in de regio Noord/Zuid-Beveland en Tholen. Bij De Betho werken ruim 600 mensen in het kader van de WSW.
De deelnemende gemeenten dragen bij in de exploitatie van de Betho door middel van een vaste gemeentelijke bijdrage. De Betho is verder afhankelijk van de rijksbijdrage WSW die door de gemeenten één op één aan de Betho wordt doorbetaald en van omzet via opdrachten die de Betho uitvoert, de orderportefeuille. De continuïteit van de orderportefeuille is sterk afhankelijk van de gemeente als opdrachtgever.
Sinds de invoering van de Wet sociale werkvoorziening (modernisering WSW), is de gemeente meer verantwoordelijk in de regie over de uitvoering van de wet en ontvangt ook rechtstreeks de hiervoor bestemde middelen. Wezenlijke inhoudelijke wijziging in de wet is dat er steeds meer nadruk wordt gelegd op de zogenaamde beweging van binnen naar buiten. Dat wil zeggen dat Wsw-werknemers zo veel mogelijk buiten de muren van het SW-bedrijf werkzaam zijn. De Betho realiseert deze beweging vooral door het inzetten van detacheringen (De Bethode).
5. Samenwerkingsverband Welzijnszorg Oosterscheldregio (SWVO)
Vestigingsplaats: Goes
Het Samenwerkingsverband Welzijnszorg Oosterschelderegio is een Gemeenschappelijke Regeling (GR) waaraan de gemeenten Borsele, Goes, Kapelle, Noord-Beveland, Reimerswaal, Schouwen-Duiveland en Tholen deelnemen. De GR beoogt het realiseren van gezamenlijke beleidsontwikkeling, -voorbereiding en uitvoering voor een aantal bovengemeentelijke voorzieningen en activiteiten op het gebied van welzijn en zorg. Hierbij is het bevorderen van de onderlinge afstemming van beleid en het behalen van efficiëntie een belangrijke doelstelling voor het Samenwerkingsverband.
Het bestuur van het Samenwerkingsverband bestaat uit één vertegenwoordigend bestuurder namens elk van de zeven deelnemende gemeenten in de GR. De besluitvorming in het bestuur wordt voorbereid in ambtelijke werk- en projectgroepen voor de verschillende beleidsterreinen van het Samenwerkingsverband.
6. Zeeuwse Muziekschool
Vestigingsplaats: Middelburg
Vorm van bestuurlijke en organisatorische samenwerking, waarbinnen het geven van instrumentaal en vocaal muziekonderwijs en van muzikale vorming in de ruimste zin ten behoeve van leerlingen woonachtig in de deelnemende gemeenten wordt uitgeoefend.
Het bestuur van de gemeenschappelijke regeling de Zeeuwse Muziekschool wordt gevormd door vertegenwoordigers van de deelnemende gemeenten in Zeeland.
De partners zijn gezamenlijk verantwoordelijk voor het exploitatietekort. Verdeling vindt plaats op basis van een verdeelsleutel. De Zeeuwse Muziekschool staat in het teken van een nieuwe toekomstvisie. Kern daarvan is een overgang naar meer flexibiliteit en keuzemogelijkheden per gemeente. Daarnaast blijft er een basispakket dat alle gemeenten afnemen.
De Zeeuwse Muziekschool blijkt al aantal jaar niet financieel in control te zijn. Sinds 2022 worden de bijdragen verhoogd (hoger dan de VZG-norm). Er gaat een onderzoek plaatsvinden vanuit verschillende betrokken gemeente om te kijken naar de toekomstbestendigheid van de Zeeuwse Muziekschool. Dit onderzoek zal blijken hoe de aanbieding van Muziekonderwijs in de toekomst invulling zal krijgen.
7. Regionaal Bureau Leerplicht (RBL)
Vestigingsplaats: Goes
Op 1 april 2010 is het Regionaal Bureau Leerplicht (RBL) van start gegaan. De zeven gemeenten in de Oosterschelderegio (Schouwen-Duiveland, Noord-Beveland, Goes, Borsele, Kapelle, Reimerswaal en Tholen) zijn overeengekomen om de leerplichttaken en de regionale meld- en coördinatiefunctie voortijdig schoolverlaten gezamenlijk uit te laten voeren door een regionaal bureau.
De afspraken rondom deze regionale samenwerking zijn vastgelegd in de Gemeenschappelijke regeling leerplicht/RMC Oosterschelderegio.
De uitvoerende bevoegdheden/het werkgeverschap zijn gemandateerd aan de centrumgemeente Goes. De bestuurlijke aansturing wordt uitgevoerd door de portefeuillehouders van de zeven gemeenten.[
8. Gemeenschappelijke regeling Samenwerking De Bevelanden
Vestigingsplaats: Goes
Deelnemers aan deze gemeenschappelijke regeling zijn de gemeenten Borsele, Goes, Kapelle, Noord-Beveland en Reimerswaal.
Het openbaar belang van de Gemeenschappelijke Regeling Samenwerking De Bevelanden is het bevorderen van een duurzame samenwerking met flexibiliteit binnen geldende marges door het behartigen van de gemeenschappelijke belangen van de gemeenten. Het vergroten van het gemeenschappelijke kennisniveau en het inspelen op dwingende, bestuurlijke en maatschappelijke ontwikkelingen die op termijn de bestuurskracht van de individuele gemeenten sterk zullen beïnvloeden, is het resultaat van deze gemeenschappelijke regeling.
Doel van de GR is samenwerking op het gebied van ICT, informatievoorziening, P&O, salarisadministratie en Werk, Zorg en Inkomen.
9. Gemeenschappelijke Regeling Regionale Uitvoeringsdienst Zeeland
Vestigingsplaats: Terneuzen
De Regionale Uitvoeringsdienst (RUD) Zeeland voert sinds 2 januari 2014 milieu- en veiligheidstaken uit namens de Zeeuwse gemeenten, Waterschap Scheldestromen en de Provincie Zeeland.
De RUD Zeeland is een Gemeenschappelijke Regeling. Met deze vorm van samenwerking streeft de RUD naar een zo optimaal mogelijke uitvoering op het gebied van (milieu-) omgevingsvergunningen, -toezicht en –handhaving. Dit geldt ook voor groene wetten, bodemsanering, luchtvaart, vuurwerk, toezicht op zwembaden, Wabo en het omgevingsrecht.
RUD Zeeland voert het toezicht en de handhaving uit voor de bevoegde gezagen. Bedrijven kunnen voor hun activiteiten bij de RUD de benodigde vergunning krijgen.
10. Gemeenschappelijke Regeling Publiek Vervoer Zeeland
Vestigingsplaats: Terneuzen
De Gemeenschappelijke Regeling Publiek Vervoer Zeeland is ontstaan uit de omvorming van de voormalige GR Collectief Vervoer Zeeuws-Vlaanderen. Ze geeft invulling aan de Regionale Mobiliteitsstrategie (RMS). Het openbaar lichaam is verantwoordelijk voor het organiseren en verbinden van het reguliere openbaar vervoer (buslijnen) en het doelgroepenvervoer (zoals Wmo-vervoer en de flexibel 'Flexritten' op aanvraag). De gemeente heeft een bestuurlijk belang via de vertegenwoordiging in het algemeen bestuur en de regionale afvaardiging in het dagelijks bestuur. De gemeenschappelijke regeling is 100% aandeelhouder van de Mobiliteitscentrale Zeeland B.V. , die de operationele uitvoering en de aansturing van het platform regisseert.
9. Gemeenschappelijke Regeling Regionale Uitvoeringsdienst Zeeland
Vestigingsplaats: Goes
De Regionale Uitvoeringsdienst (RUD) Zeeland voert sinds 2 januari 2014 milieu- en veiligheidstaken uit namens de Zeeuwse gemeenten, Waterschap Scheldestromen en de Provincie Zeeland.
De Gemeenschappelijke Regeling Sociaal Domein en Jeugdregio Zeeland is gevormd uit de omvorming van het voormalige Samenwerkingsverband Welzijnszorg Oosterschelderegio (SWVO) en de bundeling van de krachten van het CZW Bureau, Inkoop Jeugdhulp Zeeland (IJZ) en de Zeeuwse Samenwerking Sociaal Domein (ZSSD). Het openbaar lichaam, is verantwoordelijk voor de Provinciebrede governance, beleidsvoorbereiding, inkoop en organisatie van specialistische jeugdhulp, maatschappelijke opvang en beschermd wonen (WMO 2015).
Verbonden partijen
Terug naar navigatie - Verbonden partijen - Verbonden partijen
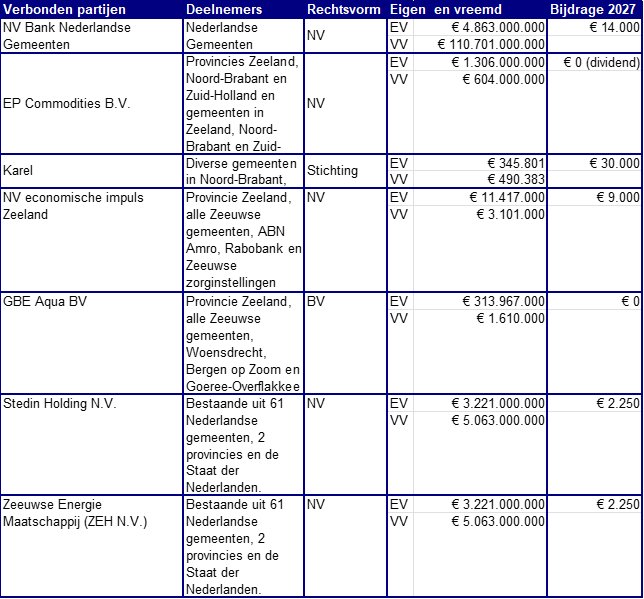
Gemeenschappelijke Regelingen
Terug naar navigatie - Verbonden partijen - Gemeenschappelijke Regelingen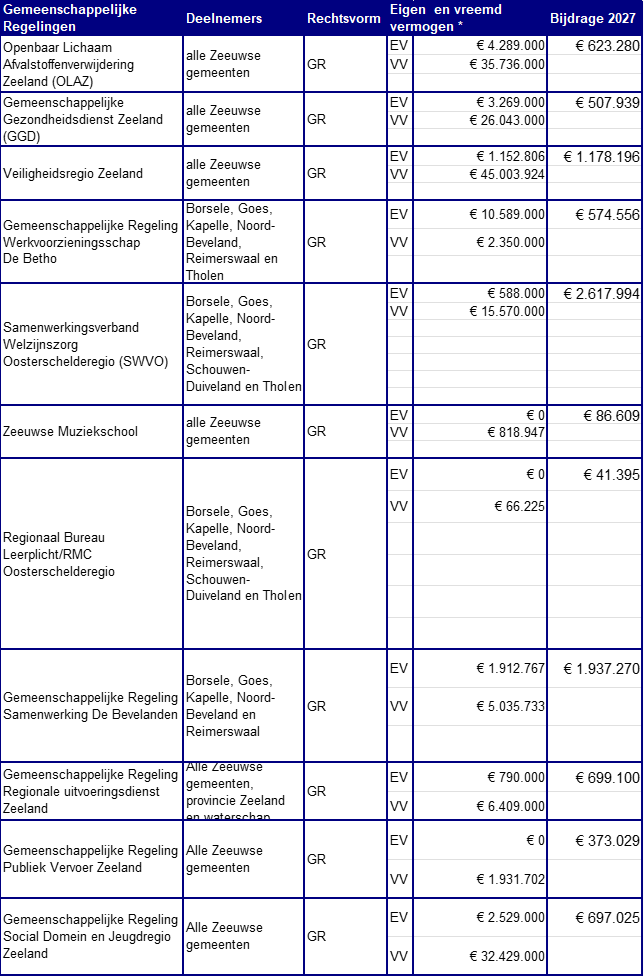
Risicobeheersing
Terug naar navigatie - Verbonden partijen - RisicobeheersingDe gemeente heeft zeggenschap door bestuursrecht in de gemeenschappelijke regelingen. Bij de verbonden partijen is er zeggenschap via stemrecht op de aandelen die de gemeente in bezit heeft. Daarnaast worden van de gemeenschappelijke regelingen en verbonden partijen de begroting en jaarrekening beoordeeld.
Risico’s voor de grootste gemeenschappelijke regelingen:
SWVO
Er wordt gewerkt met een openeinderegeling. De afrekening vindt achteraf plaats. Er is geen invloed op het aantal afnemers van zorg. Het SWVO heeft geen reserves voor het opvangen van (onverwachte) tegenslagen.
GR de Bevelanden
De kosten van de uitvoering worden met een verdeelsleutel over de deelnemers verdeeld. Als de sleutel van de uitvoeringskosten wijzigt dan heeft dit invloed op de huidige uitvoeringsbudgetten.
VRZ
De meldkamers van Zeeland en Midden-West-Brabant zijn in 2020 samengevoegd, Dit heeft voor een stijgende gemeentelijke bijdrage gezorgd. In de begroting zijn risico’s opgenomen voor o.a. schadeclaim PFAS, meerkosten onderhoud gebouwen en materieel, loon- en prijsstijgingen en extra opleidingsbudget. Totaal is het een bedrag van € 2,3 miljoen. Het weerstandsvermogen is slechts € 0,3 miljoen. Bij een negatief resultaat of negatief vermogen zal er een beroep worden gedaan op de gemeenten.
GGD
Er wordt gewerkt met een openeinderegeling. Het risico is, dat de gemeente meer betaalt aan de gemeenschappelijke regeling dan de inkomsten die worden ontvangen van de Rijksoverheid.
Financiering
Terug naar navigatie - - FinancieringInleiding
Terug naar navigatie - Financiering - InleidingDe treasuryfunctie ondersteunt de uitvoering van de programma’s. De treasuryfunctie omvat de financiering van beleid en het eventueel uitzetten van geldmiddelen die niet direct nodig zijn. De uitvoering ervan vereist snelle beslissingen in een complexe geld- en kapitaalmarkt. Er zijn aan de uitvoering van de treasuryfunctie budgettaire gevolgen verbonden, onder meer afhankelijk van het risicoprofiel. Onder de treasuryfunctie valt niet het (garanderen van) verstrekken van leningen aan derden. Deze activiteiten vallen onder het desbetreffende programma.
Het beleid van Gemeente Noord-Beveland is vastgelegd in het treasurystatuut ter uitvoering van de financiële verordening Gemeente Noord-Beveland (ex artikel 212 Gemeentewet).
Het huidige treasurystatuut geldt sinds februari 2024. Het statuut is het kader voor de uitvoering van de treasuryfunctie. De belangrijkste punten (naast de voorschriften op basis van de Wet financiering decentrale overheden (Fido)) van dit kader zijn:
- Gelden worden alleen uitgezet/aangetrokken bij banken met een zogenaamde AAA-rating;
- Het aantrekken van leningen vindt plaats door een offerte aan te vragen bij tenminste 3 financiële instellingen;
- Het college is gemandateerd gelden aan te trekken (uitvoering bij het hoofd van de afdeling Bedrijfsvoering & Sociaal Domein);
- De gemeente maakt geen gebruik van derivaten.
Uit deze punten komt onder meer naar voren dat de Gemeente Noord-Beveland kiest voor een zeer laag risicoprofiel.
Treasurybeheer
Terug naar navigatie - Financiering - Treasurybeheer1. Risicobeheer vlottende schuld, kasgeldlimiet
Met de kasgeldlimiet is in de wet Fido een norm gesteld voor het maximumbedrag waarop de gemeente haar financiële bedrijfsvoering met kortlopende middelen (looptijd < 1 jaar) mag financieren.
De wettelijke toegestane omvang van de kasgeldlimiet is gelijk aan het bedrag ter grootte van een percentage van het totaal van de jaarbegroting bij aanvang van het dienstjaar. Bij ministeriële regeling is deze norm vastgesteld op 8,5% van het begrotingstotaal. Als dit percentage wordt overschreden zal een langlopende lening worden aangegaan. De kasgeldlimiet voor 2027 bedraagt bij een begrotingstotaal van € 41,2 miljoen derhalve € 3,5 miljoen.
2. Risicobeheer vaste schuld, renterisiconorm
Renterisico wordt onder andere gelopen bij herfinanciering van de vaste schuld met nieuwe leningen of bij renteherziening op basis van de leningsvoorwaarden. Geen renterisico, in de zin van de wet Fido, wordt gelopen bij het aangaan van nieuwe leningen als financiering van bijvoorbeeld nieuwe activa. De lasten van deze nieuwe leningen worden immers meegenomen in de meerjarenraming bij de kapitaallasten van nieuwe activa. Wanneer het zover komt dat activa met nieuwe vaste schuld gefinancierd moet worden, moet de opbouw van de leningenportefeuille zodanig zijn dat niet in enig jaar een onevenredig groot deel van de leningen geherfinancierd moet worden. Het risico van rentewijzigingen kan bij een evenwichtige opbouw gespreid worden over de jaren en verandering van de rente werkt zodoende vertraagd door op de rentelasten in enig jaar.
De toetsing aan de renterisiconorm geeft voor 2027 tot en met 2030 het volgende beeld:
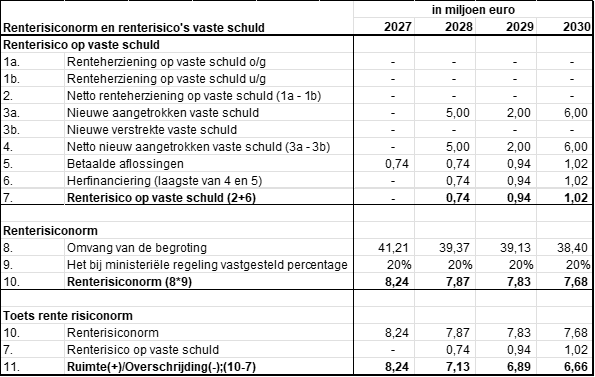
Uit bovenstaande tabel is af te leiden dat onze gemeente voor 2027 tot en met 2030 binnen de gestelde renterisiconorm blijft. Het aangaan van nieuwe langlopende geldleningen is afhankelijk van het tempo waarin nieuwe investeringen zullen worden uitgevoerd.
3. Financiering
Voor de uitvoering van de gemeentelijke taken zijn financieringsmiddelen nodig. De financieringspositie van Gemeente Noord-Beveland en de daarbij behorende financieringsbehoefte in de jaren 2027 tot en met 2030 is als volgt:
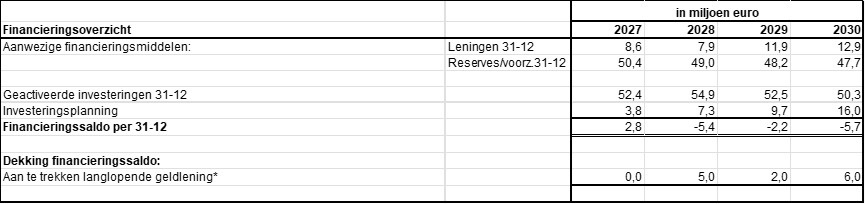
Het financieringstekort is het verschil tussen de totale financieringsbehoefte en de al beschikbare financieringsmiddelen.
Mutaties lening portefeuille
Op dit moment heeft de gemeente geen leningen die in aanmerking komen voor vervroegde aflossing. Het gewogen gemiddelde rentepercentage over de leningenportefeuille in 2027 bedraagt 0,92% (in 2026 was dit 0,93%).
Economische ontwikkeling
Terug naar navigatie - Financiering - Economische ontwikkelingHalfjaarlijks publiceert De Nederlandsche Bank (DNB) haar Economische Ontwikkelingen en Vooruitzichten (EOV). Daarin staan de voorspellingen van DNB voor de Nederlandse economie centraal, geplaatst tegen de achtergrond van de recente nationale en internationale ontwikkelingen. In de publicatie van juni 2026 is daar samenvattend het volgende over opgenomen.
De oorlog in het Midden-Oosten raakt ook de Nederlandse economie. Door de afsluiting van de Straat van Hormuz en beschadigde energieproductiefaciliteiten in de regio zijn energieprijzen in 2026 fors gestegen. Zo is de olieprijs in enkele maanden tijd met ongeveer 90% opgelopen, waarmee de prijsstijging niet onderdoet voor eerdere grote olieprijsstijgingen, al was die in 1973 groter. De huidige olieprijsschok heeft een opwaarts effect op de inflatie en een neerwaarts effect op de groei van het bruto binnenlands product (bbp).
Met 0,8% komt de verwachte economische groei in 2026 1 procentpunt lager uit dan de groei in 2025. En 0,4 procentpunt lager dan de groei die in december verwacht werd voor 2026. Ook de inflatie is in 2026 lager dan in 2025, ondanks de gestegen energieprijzen. Die zorgen er wel voor dat de inflatie wat hoger is dan in december verwacht werd. Maar met een inflatie van 2,7% in 2026 is de situatie duidelijk anders dan in 2022. Toen was de inflatie heel hoog door de erg hoge energieprijzen – voornamelijk van gas – en de oververhitte economie. Nu is dat anders: de gasprijzen zijn een stuk minder gestegen dan toen en de economie en de arbeidsmarkt waren al aan het afkoelen. Die uitgangssituatie draagt eraan bij dat de inflatie, ondanks de stijging van de energieprijzen, beperkt blijft. Bovendien zijn de economische gevolgen van de olieprijsstijging kleiner dan in de jaren zeventig, omdat onze economie sindsdien minder afhankelijk is geworden van olie als energiebron.
De geopolitieke spanningen remmen in 2026 de wereldhandelsgroei. Daardoor neemt de groei van de Nederlandse uitvoer af. De uitvoer van producten die we zelf maken, verliest marktaandeel vanwege onze relatief hoge loon- en energiekosten. De gestegen energieprijzen leiden ook tot hogere invoerprijzen. Daarmee komt in 2026 een groter deel van de inflatie uit het buitenland. Een positieve stimulans voor de wereldhandelsgroei komt van de wereldwijd sterke vraag naar AI-gerelateerde producten, waarvan ook de Nederlandse uitvoer profiteert.
De groei van bedrijfsinvesteringen en consumptie staat onder druk. Bedrijven zijn terughoudend met investeren door onzekerheid over de marktomstandigheden, gestegen energiekosten en oplopende rentes. Deze stijgende rentes in de ramingsperiode weerspiegelen de actuele marktverwachtingen, waar de raming zoals gebruikelijk op is gebaseerd. De onzekerheid over de economische situatie leidt ook tot pessimisme bij consumenten. Zij sparen in de ramingsperiode een groter deel van hun inkomen dan in 2025, onder andere uit voorzorg. Daarbij neemt de groei
van het reële huishoudinkomen af, doordat de groei van de werkgelegenheid en van reële lonen afneemt. Hierdoor stagneert de consumptie in 2026.
De overheid is in 2026 de belangrijkste bron van de bbp-groei. Dat komt door stijgende overheidsbestedingen. Mede hierdoor is het verwachte overheidstekort relatief hoog. De toenemende overheidsuitgaven hangen onder andere samen met meer banen in de zorg en bij defensie. Dat compenseert voor een deel de lagere werkgelegenheidsgroei in de private sector. Die blijft in de ramingsperiode achter bij groei van het arbeidsaanbod. Hierdoor stijgt de werkloosheid geleidelijk en wordt de arbeidsmarkt minder krap.
Vanaf 2027 trekt de economische groei weer aan. In 2027 is de verwachte bbp-groei 1,2% en in 2028 1,3%. De inflatie blijft in beide jaren wat hoger dan 2%. De raming van DNB is onder andere gebaseerd op marktverwachtingen van de olie- en gasprijs. DNB volgt hierbij de ECB en de andere centrale banken in het Eurosysteem. Volgens de marktverwachtingen zijn de energieprijzen medio 2027 weer gedaald tot de niveaus van het eerste kwartaal van 2026. Daarmee wordt ingeprijsd dat de energiemarkt voorlopig gespannen blijft, bijvoorbeeld omdat de Straat van Hormuz voorlopig afgesloten blijft.
De economische groei wordt in 2027 en 2028 breder gedragen. Naast de overheidsbestedingen dragen dan ook de uitvoer en de consumptie meer bij aan de bbp-groei dan in 2026. De uitvoergroei neemt toe door de aantrekkende wereldhandelsgroei. In Nederland gaan bedrijven en consumenten meer besteden door de weer dalende energieprijzen en afnemende onzekerheid. Maar de vraag naar producten en diensten blijft achter bij de productiecapaciteit. Samen met een verwachte afnemende loongroei houdt dit de inflatie in 2027 en 2028 beperkt.
Geldmarktrente en Euribor
Terug naar navigatie - Financiering - Geldmarktrente en EuriborDe geldmarktrente is de korte rente (looptijd tot twee jaar). Om de ontwikkeling van de geldmarktrente te volgen wordt vaak naar de Euribor tarieven gekeken. Dit zijn de tarieven waartegen een groot aantal Europese banken elkaar kortetermijnleningen in euro’s verstrekken. Euribor staat voor Euro Interbank Offered Rate. Deze Euribor tarieven worden dagelijks bepaald en worden als basis gebruikt voor een groot aantal financiële producten.
Onderstaande grafiek geeft een beeld van de historische ontwikkeling van Euribor (1 maands).
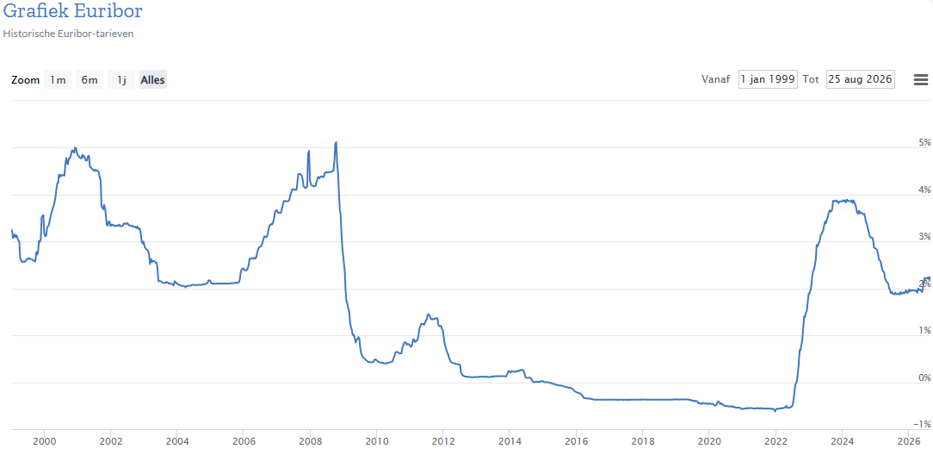
Kapitaalmarktrente
Terug naar navigatie - Financiering - KapitaalmarktrenteDe kapitaalmarktrente is de lange rente (looptijd vanaf twee jaar). Omdat er geen interbancaire langlopende rente bestaat, wordt bij het beoordelen van de ontwikkeling van de kapitaalmarktrente vaak naar de tarieven op staatsleningen gekeken. Onderstaande grafiek geeft een beeld van de historische renteontwikkeling op de kapitaalmarkt (in procenten).
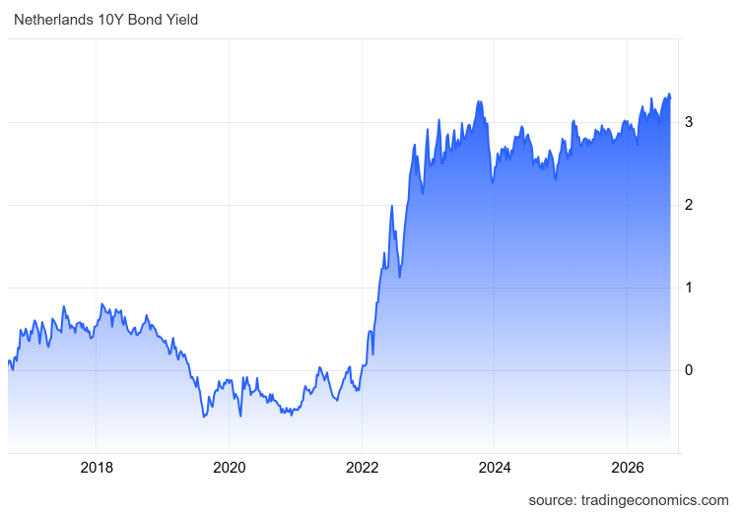
Bron: https://tradingeconomics.com/netherlands/government-bond-yield
Rentelasten, renteresultaat en rentetoerekening
Terug naar navigatie - Financiering - Rentelasten, renteresultaat en rentetoerekening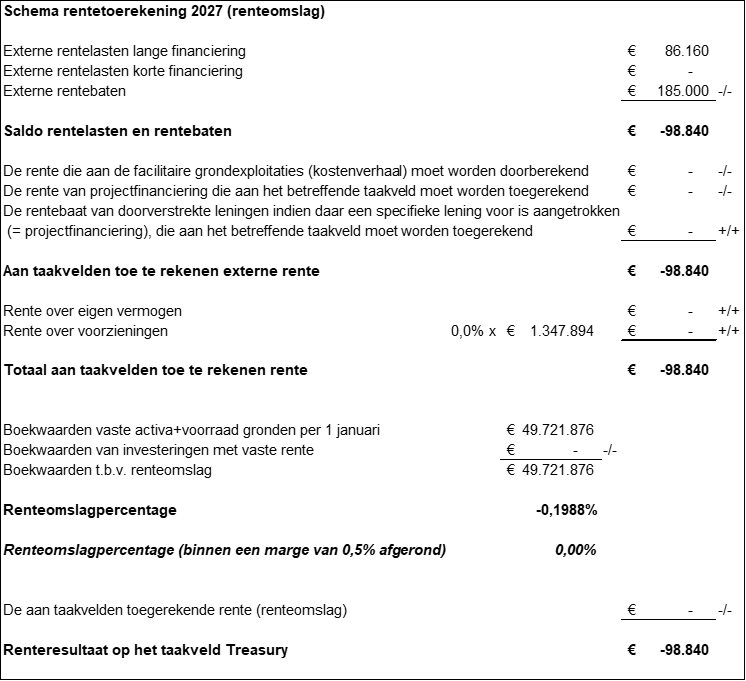
EMU-Saldo
Terug naar navigatie - Financiering - EMU-SaldoHet EMU-saldo is het saldo van uitgaven en ontvangsten van de sector overheid. De sector overheid omvat de onderdelen centrale overheid, lokale overheid en sociale verzekeringsfondsen. Financiële transacties hebben geen gevolgen voor het EMU-saldo. Immers, de overheid ontvangt voor het ter beschikking stellen van middelen een vordering van gelijke waarde. Een deelneming in een onderneming is een voorbeeld van een financiële transactie.
Het EMU-saldo van Gemeente Noord-Beveland ontwikkelt zich de komende jaren als volgt:
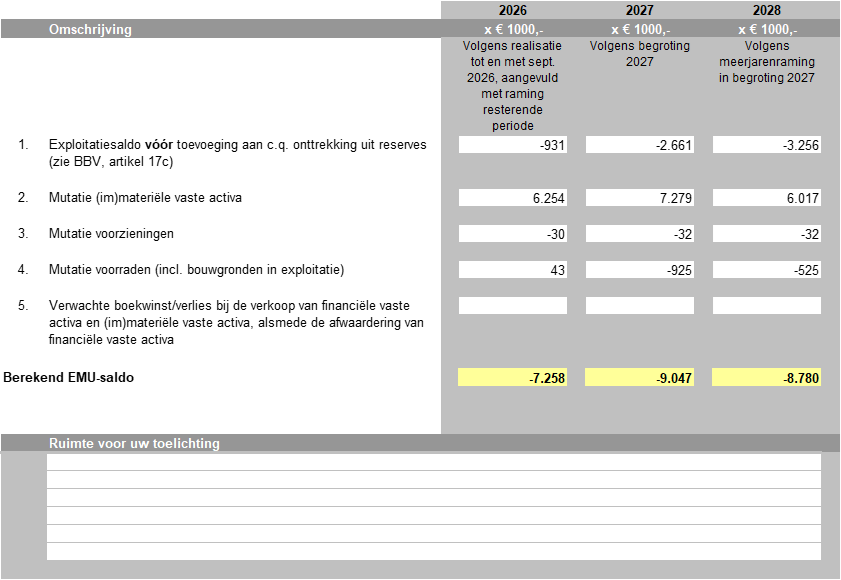
Als de geraamde EMU-saldi van de gemeenten de macronorm overschrijden, kunnen door middel van bestuurlijk overleg maatregelen genomen worden. Tijdens deze kabinetsperiode worden er naar verwachting geen sancties opgelegd.
Bedrijfsvoering
Terug naar navigatie - - BedrijfsvoeringInleiding
Terug naar navigatie - Bedrijfsvoering - InleidingDe bedrijfsvoering bestaat traditioneel uit de onderdelen personeel, informatisering, automatisering, communicatie, organisatie, financieel beheer en huisvesting. Bedrijfsvoering is van belang voor het verwezenlijken van de taken van de gemeente. Deze paragraaf geeft inzicht in de stand van zaken over de bedrijfsvoering. De bedrijfsvoering heeft als reikwijdte de gemeentelijke organisatie, niet alleen de ambtelijke, maar ook de bestuurlijke organisatie.
Gemeente Noord-Beveland is er voor haar inwoners. Zij wil daadwerkelijk iets doen aan de kloof tussen overheid en de inwoners, die de laatste decennia is ontstaan. Hierbij past een andere rol van de gemeente. Niet alleen maar transparantie en een betere communicatie, maar vooral de zeggenschap meer teruggeven aan inwoners. Geen gemeentelijke overheid die controleert en beheerst, maar een die de regie voert en faciliteert.
Hierdoor kunnen de inwoners van Noord-Beveland zelf meer vormgeven aan hun leefomgeving. Deze eigen verantwoordelijkheid leidt tot meer respect, samenwerken en rekening houden met elkaar. Dit zijn de belangrijkste fundamenten voor een betere leefbaarheid. Om invulling te geven aan de hierbij horende visie en doelstellingen moet de gemeentelijke organisatie gaan voor:
- Een zelfstandige Gemeente Noord-Beveland, die inspeelt op de snelle maatschappelijke ontwikkelingen binnen en buiten de gemeente;
- Optimale dienstverlening aan de inwoners waarbij burgerparticipatie en eigen verantwoordelijkheid sleutelwoorden zijn;
- Een regievoerende ambtelijke organisatie met medewerkers die in staat zijn in te spelen op de snelle maatschappelijke ontwikkelingen;
- Een verdergaande deregulering bewerkstelligen.
Een van de belangrijkste uitgangspunten in de huidige organisatieontwikkeling is het streven naar een organisatie met mensen, die vinden dat (individuele) inspanningen moeten bijdragen aan het geheel van Gemeente Noord-Beveland. Met andere woorden: we gaan steeds voor het totaal en werken in het belang daarvan. Niet het belang van de afdeling of van de medewerker staat voorop, maar het belang van de organisatie bezien vanuit de Noord-Bevelandse gemeenschap. Alleen vanuit dat geheel kunnen we kwaliteit leveren in dienstverlening, toegesneden op de vraag van de klant.
Het bovenstaande is vertaald in een visie:
”Noord-Beveland is een gemeente waar het goed wonen, werken en leven is is, met dienstverlening die aansluit op de behoeften van inwoners, ondernemers en partners".
Om de toekomstige situatie te realiseren zal er de komende jaren het nodige moeten gebeuren. Randvoorwaarde daarbij is dat de organisatie aandacht heeft voor digitalisering, zoals verwoord in het Rijksoverheidsprogramma Agenda Digitale Overheid – NLDIGIbeter, waarbij digitale dienstverlening aan inwoners en bedrijven centraal staat.
Om inzicht te geven in de maatregelen die ook in 2027 gelden om het ambtelijk apparaat beter toe te rusten en daardoor beter te laten functioneren, volgen wij hieronder de zogenaamd PIOFAH-indeling.
Communicatie
Terug naar navigatie - Bedrijfsvoering - CommunicatieHet gemeentebestuur van Noord-Beveland heeft de plicht en de intentie om haar doelgroepen over nieuwe plannen en uitvoering van beleid en regelgeving op tijd te informeren en eventueel te betrekken. Bovendien wil de gemeente ook aan haar burgers laten zien wat ze allemaal voor hen doet en hoe ze dat doet. Communicatie is een belangrijke kerntaak van de gemeente en hoort in het hart van het beleid thuis.
De volgende factoren zijn van toepassing op onze gemeente:
- De maatschappij verandert. We hebben te maken met actieve en mondige inwoners. De verzorgingsstaat ontwikkelt zich naar een samenleving waarbij de verantwoordelijkheid meer en meer teruggelegd wordt bij de inwoners.
- Groeiende maatschappelijke gevoeligheid en inzet rond participatie en inspraak maakt dat er meer capaciteit wordt gevraagd. Maar ook de vergrijzing en veranderend informatiegedrag en toenemende digitalisering, naast blijvende behoefte aan papieren en persoonlijke communicatie is één van de oorzaken.
- Ook is er groeiende aandacht voor inclusie, toegankelijkheid en begrijpelijke taal; een grotere behoefte aan controle, uitleg en verantwoording.
- Er wordt meer ingezet op arbeidsmarktcommunicatie, gezien de schaarste op de arbeidsmarkt.
- AVG-wetgeving maakt communicatie complexer.
Samen
Terug naar navigatie - Bedrijfsvoering - SamenWe willen een betrouwbare partner zijn, die samen met burgers werkt aan een leefbare en toekomstbestendige samenleving. Daarom staan we open voor de betrokkenheid en ideeën van burgers en ondernemers. Dit vraagt om een communicatieaanpak die betrouwbaar, toegankelijk en begrijpelijk is. Overheidsinformatie moet toegankelijk zijn. Als inwoners een aanvraag doen bij de gemeente, moeten ze die ook online kunnen volgen. Daarnaast willen we onze inwoners en ondernemers actief betrekken bij ons beleid en onze plannen.
De rol van communicatie is het beleid en de uitvoering betrouwbaar, toegankelijk en begrijpelijk te maken. De inwoner mag verwachten dat de overheid met één mond spreekt. Informatie moet op toegankelijke wijze worden gedeeld, zowel via traditionele kanalen als online communicatiekanalen. Zeer uiteenlopende doelgroepen moeten worden bediend. Ook coachen wij de collega's zelf beter te communiceren, rekening houdend met de behoefte van de inwoner en waar mogelijk op een interactieve manier. Daar waar participatie passend is en samenwerking mogelijk is, past de gemeente dat toe.
Communicatie én participatie
Terug naar navigatie - Bedrijfsvoering - Communicatie én participatieCommunicatie en participatie moet als een integraal onderdeel worden gezien. De afdeling heeft hart voor en kennis van Noord-Beveland. Ze zijn proactief, ambitieus, flexibel, werken efficiënt en leveren maatwerk. Ze halen de buitenwereld naar binnen en de binnenwereld naar buiten. Het zijn denkers én doeners.
Communicatie is voorbehouden aan iedereen
Terug naar navigatie - Bedrijfsvoering - Communicatie is voorbehouden aan iedereenAlle medewerkers van de gemeente spelen samen met het college en de raadsleden een rol en zijn de belangrijkste succesfactor. Trotse en betrokken ambtenaren, bestuurders en raadsleden onderhouden contacten met onze inwoners en dragen de cultuur van de gemeente uit.
Interne communicatie
Interne communicatie is álle communicatie tussen medewerkers, van een gesprek bij de koffieautomaat tot een toespraak van de burgemeester bij de kerstbijeenkomst.
Meer specifiek gaat het om communicatie om organisatorische en/of individuele doelen te bewerkstelligen. Veel belangrijker dan strategieën en instrumenten is dan ook het besef, op alle niveaus, dat communiceren nodig is. Het interne communicatiebeleid richt zich op het versterken van dit bewustzijn, het faciliteren van de uitvoering en de ondersteuning die hierbij vanuit afdeling communicatie wordt geleverd.
Doelstellingen:
- Communicatie is een regulier onderdeel van de beleidsvorming en de beleidsontwikkeling;
- Intranet wordt gebruikt als primair communicatiemiddel; afhankelijk van het doel kunnen er ook andere middelen worden ingezet;
- De interne doelgroepen beschikken tijdig over juiste en eenduidige informatie die voor hen van belang is. Dit draagt bij aan begrip voor en acceptatie van veranderingen (draagvlak);
- De huisstijl wordt algemeen toegepast;
- Indien nodig de ambtenaren voorzien van bepaalde trainingen, te denken valt aan schrijftrainingen (voor iedereen begrijpbare taal) of trainingen in sociale media;
- Het streven is eerst intern te communiceren, dan extern.
Beleid
Het huidige strategisch communicatiebeleid is in 2023 geschreven voor zowel interne als externe communicatie gebaseerd op het Raadspuntenprogramma 2022-2026. Voor het einde van 2026 wordt een nieuw strategisch conceptbeleid geschreven, waar het Collegeprogramma 2026-2030 de basis is. Dit is de communicatieleidraad voor de jaren 2027-2031. De verordening participatie, uitdaagrecht en inspraak Noord-Beveland 2023 wordt geëvalueerd en het toetsingskader wordt herijkt. We kijken naar criteria en kaders voor vroegtijdige inspraak, zodat we de kwaliteit van participatietrajecten verbeteren.
Interne communicatie
Afdeling communicatie houdt het college via gesprekken en memo’s op de hoogte van de bezigheden, zodat men weet waar de afdeling (portefeuille-overstijgend) mee bezig is. Collegeleden lichten elkaar in wanneer zij persvragen hebben zodat de integraliteit tussen verschillende dossiers gewaarborgd is. Communicatie houdt daarnaast voeling met het MT door wekelijks aan te sluiten in vergadering.
Social Intranet
Het nieuwe intranet is in 2026 geoptimaliseerd en zal verder vorm krijgen in 2027. Via organisatieberichtgeving houdt de afdeling medewerkers op de hoogte van de ‘need to know’-informatie en medewerkers onderling van ‘nice to know’-informatie.
Direct Duidelijk
In het jaar 2023 is er een schrijfstijlwijzer ontwikkeld voor de medewerkers. Hierin staat een stappenplan waarin te lezen is hoe je tot een duidelijke brief of e-mail komt. Maar ook staan er regels en afspraken voor ons onderling in, om zoveel mogelijk eenheid in teksten te krijgen. Ook is een applicatie van het softwareprogramma Klinkende Taal geïntegreerd in Word en Microsoft Outlook. Net als in 2026 blijven we de duidelijke en heldere overheidscommunicatie bewaken.
Bevelands communicatieoverleg
Om de vier maanden vindt een communicatieoverleg plaats tussen de Bevelandse communicatieadviseurs over actuele onderwerpen.
Externe communicatie
De inwoners zijn voor de gemeente de primaire doelgroep van externe communicatie. Het klassieke communicatiemodel kennis – houding – gedrag speelt een belangrijke rol. Als de inwoners goed geïnformeerd worden, zal dat hun houding en gedrag ten opzichte van de gemeente positief beïnvloeden, zeker als er ruimte is voor interactie.
De gemeente is verantwoordelijk voor het goed informeren van haar inwoners en dient ook te zorgen voor goede mogelijkheden om informatie vanuit de burgers naar de organisatie te brengen. Daarnaast is er steeds meer ruimte voor interactie door middel van verschillende vormen van burgerparticipatie. Het platform Denk Mee Noord-Beveland is daar een duidelijk zichtbaar voorbeeld van. Ook de nieuwe werkwijze van kerngericht werken draagt hieraan bij, hiermee gaan we de kernen in om signalen sneller op te halen bij inwoners, dorpsraden en belanghebbenden.
Doelstellingen:
- Verkleinen van de afstand tussen bestuur en burger door transparant bestuur, interactieve communicatie en participatie van burgers;
- Juiste beeldvorming over het bestuur en het beleid bij burgers en andere doelgroepen;
- Doelgroepgerichte communicatie in begrijpelijke taal;
- De burger kiest zelf op welke wijze hij met de gemeente communiceert. De gemeente biedt zoveel mogelijk passende kanalen;
Om de herkenbaarheid te versterken wordt de huisstijl volledig en eenduidig doorgevoerd en de bewaking hiervan geregeld. In 2027 wordt gestart met de ontwikkeling en invoering van een nieuwe huisstijl. Het biedt een kans om de Gemeente Noord-Beveland als organisatie sterker, eenduidiger en eigentijdse neer te zetten.
Extern communicatiebeleid
In het najaar van 2025 is een onderzoek gestart naar de inzet van communicatiemiddelen en dienstverlening in enquêtevorm. In 2026 worden de aanbevelingen doorgevoerd in de bedrijfsvoering van de gemeentelijke organisatie. In 2027 zal dat zijn vruchten moeten gaan afwerpen.
Schriftelijke communicatiemiddelen
De Peelander wordt voortgezet zoals de jaren ervoor. Het strekt wel tot de aanbeveling de bezorging onder de loep te nemen. Door onderbezetting van postbezorgers wordt niet op elk adres een exemplaar bezorgd. Ook plaatst de gemeente als extra service haar gemeentelijk nieuws in het Gele Krantje dat wordt uitgegeven door Zeeuws Mediacentrum. Ook de bezorging van het Gele Krantje laat om eerdergenoemde reden te wensen over. Het blijven inzetten in 2027 van de onlinekanalen blijft onverminderd noodzakelijk. Daarnaast worden er doorlopend verschillende flyers en posters ontwikkeld en verspreid in Noord-Beveland.
Pers
De agendapunten van het collegeoverleg worden na de vergadering verstrekt zodat de journalisten actuele nieuwsberichten over de gemeente kunnen plaatsen. Persberichten worden verstuurd daar waar nodig. Daarnaast wordt wekelijks een representatielijst verstrekt met daarop de publieke optredens van de collegeleden. We onderhouden de positieve relatie met de persdiensten.
Social media
De website wordt als kapstok gebruikt en daaronder hangen de social media (Facebook, X (voorheen Twitter), YouTube, Instagram en LinkedIn). Uitingen van samenwerkingspartners worden -indien van toepassing- gedeeld op de sociale kanalen. De communicatieafdeling monitort de sociale media via het programma Coosto alle online uitingen van en over de gemeente. De afdeling gebruikt sinds medio april dit programma ook voor het overzicht van de contentplanning. Communicatie heeft twee slapende accounts aangemaakt op Mastodon en BlueSky. Mochten deze kanalen nodig zijn of een hoge vlucht nemen, dan kunnen deze (ook ter vervanging van X) worden ingezet.
Arbeidsmarktcommunicatie
Gezien de krappe arbeidsmarkt is arbeidsmarktcommunicatie steeds belangrijker. Beveland-breed trekken we gezamenlijk op en onderhouden we de ‘werkenbijdebevelanden’-website. In 2026 zijn nieuwe personeelsfoto’s gemaakt die voor arbeidsmarktcommunicatie kunnen worden ingezet.
Crisiscommunicatie
De communicatieadviseurs en communicatiemedewerker hebben allen een rol in de crisiscommunicatie-structuur. Hiervoor werken alle Zeeuwse gemeenten samen onder de vlag van Bevolkingszorg.
Gemeentelijke website
Het contentbeheer wordt volgens het contentjaarplan elk jaar geactualiseerd. Met behulp van het programma Monsido wordt de website doorlopend gemonitord en waar nodig verbeterd in samenwerking met de GR de Bevelanden. Ook worden de toptaken regelmatig geactualiseerd. Om de zes weken vindt een webbeheeroverleg plaats met de Bevelandse gemeenten.
(Sub)websites
De website van het CJG wordt tevens door de afdeling communicatie beheerd. De ontwikkeling en uitvoering van de website Erfgoed Noord-Beveland gaat in 2027 vorm krijgen.
Stichting Eilandmarketing verzorgt vanaf 2026 voor Noord-Beveland het bestemmingsmanagement en de marketing van het eiland. Communicatie is betrokken bij de ontwikkeling en uitvoering van verschillende communicatiemiddelen, waaronder de nieuwe toeristische website voor Noord-Beveland. In 2027 krijgt de samenwerking en de verdere uitvoering hiervan verder vorm.
Personeel en organisatie
Terug naar navigatie - Bedrijfsvoering - Personeel en organisatieSinds 1 januari 2015 wordt de dienstverlening HRM vanuit de GR de Bevelanden aangeboden.
Arbeidsmarkt
Terug naar navigatie - Bedrijfsvoering - ArbeidsmarktDe krapte op de arbeidsmarkt blijft ook in 2027 een belangrijk aandachtspunt voor gemeente Noord-Beveland. Met name voor specialistische functies blijft het lastig om geschikte kandidaten te vinden. Waar reguliere werving onvoldoende resultaat oplevert, maken we gebruik van externe inhuur. Voor functies tot en met schaal 8, vallend onder perceel 1, wordt hiervoor samengewerkt met de uitzendbureaus Actief Werkt!, Tempo-Team en Randstad. Voor functies vanaf schaal 9, vallend onder perceel 2, is Circle8 de huidige partner voor het vinden en inzetten van specialistische professionals.
Om onze positie op de arbeidsmarkt te versterken, is geïnvesteerd in nieuwe arbeidsmarktfoto’s voor verschillende vakgebieden. De nieuwe foto’s hebben een frisse en sprankelende uitstraling, waarbij medewerkers op een eigentijdse en aansprekende manier in beeld worden gebracht binnen verschillende vakgebieden. Daarnaast zetten we nadrukkelijker in op zichtbaarheid via sociale media en is de samenwerking tussen HR en Communicatie verder geïntensiveerd. Hiermee willen we gemeente Noord-Beveland als werkgever beter positioneren en potentiële medewerkers gerichter bereiken.
De uitdaging ligt echter niet alleen bij het aantrekken van nieuwe medewerkers. Minstens zo belangrijk is het behouden van onze huidige medewerkers. Daarom besteden we steeds meer aandacht aan goed werkgeverschap en duurzame inzetbaarheid. Dit doen we onder andere door te kijken naar aantrekkelijke arbeidsvoorwaarden, ontwikkelmogelijkheden en vitaliteit. Ook mentale gezondheid en het welzijn van medewerkers krijgen hierin nadrukkelijk aandacht. Zo zetten we in op een werkomgeving waarin medewerkers zich gewaardeerd voelen, zich kunnen blijven ontwikkelen, duurzaam inzetbaar blijven en zich veilig voelen.
Aanbesteding inhuur
Terug naar navigatie - Bedrijfsvoering - Aanbesteding inhuurIn 2027 dient een nieuwe aanbesteding plaats te vinden voor perceel 2 van de externe inhuur, gericht op functies vanaf schaal 9 en hoger. De huidige leverancier voor dit perceel is Circle8. Hoewel de ervaringen met Circle8 positief zijn, wordt het maximale aanbestedingsbedrag binnen de huidige overeenkomst eerder bereikt dan bij de start van de overeenkomst was voorzien. Hierdoor is het noodzakelijk om opnieuw aan te besteden. Om de continuïteit van externe inhuur voor specialistische en moeilijk vervulbare functies te waarborgen, wordt in 2027 tijdig een nieuwe aanbestedingsprocedure gestart.
Strategische personeelsplanning
Terug naar navigatie - Bedrijfsvoering - Strategische personeelsplanningOm de ambities van gemeente Noord-Beveland te kunnen realiseren, is het belangrijk dat de organisatie beschikt over voldoende capaciteit en de juiste kennis en expertise. Strategische personeelsplanning blijft daarom een belangrijk instrument om ontwikkelingen in taken, functies en personeelsbehoefte tijdig in beeld te brengen.
Voor 2027 zijn middelen beschikbaar gesteld om de personele capaciteit gericht uit te breiden op onderdelen waar de organisatie kwetsbaar is of waar ontwikkelingen vragen om extra inzet. Dit om de ambities van het college te kunnen realiseren. Zo wordt onder andere extra capaciteit ingezet op het gebied van participatie, mede vanwege de toename van projecten en de wens vanuit de gemeenteraad om inwoners meer en beter te betrekken. Ook wordt geïnvesteerd in extra capaciteit voor economisch beleid, met als doel de ondersteuning van het lokale ondernemerschap te versterken en de economische ontwikkeling op Noord-Beveland verder te stimuleren.
Daarbij kijken we niet alleen naar uitbreiding, maar ook naar de ontwikkeling en inzetbaarheid van onze huidige medewerkers. Strategische personeelsplanning blijft een doorlopend proces, waarbij we periodiek beoordelen of de beschikbare capaciteit en expertise nog aansluiten bij de opgaven van de gemeente. Waar nodig sturen we bij door medewerkers verder te ontwikkelen, taken anders te verdelen of aanvullende capaciteit en expertise aan te trekken.
Uitbreiding IKB
Terug naar navigatie - Bedrijfsvoering - Uitbreiding IKBIn 2026 heeft GR de Bevelanden onderzoek gedaan naar de mogelijkheden om het Individueel Keuzebudget (IKB) verder uit te breiden. Dit traject is inmiddels afgerond. Met ingang van 1 januari 2027 wordt de huidige sportvergoeding ondergebracht in het IKB en wordt het beschikbare bedrag verhoogd. Medewerkers krijgen daarbij meer keuzemogelijkheden dan binnen de huidige regeling, waardoor zij het beschikbare budget flexibeler kunnen inzetten voor verschillende doelen.
Met deze uitbreiding wordt verder geïnvesteerd in aantrekkelijke en flexibele arbeidsvoorwaarden en krijgen medewerkers meer mogelijkheden om keuzes te maken die aansluiten bij hun persoonlijke situatie en behoeften.
Fietsleaseregeling
Terug naar navigatie - Bedrijfsvoering - FietsleaseregelingGR de Bevelanden is in 2026 gestart met de aanbesteding voor een fietsleaseregeling. De verwachting is dat deze aanbesteding in het eerste kwartaal van 2027 wordt afgerond. Vanaf dat moment wordt de fietsleaseregeling beschikbaar gesteld aan de medewerkers van de aangesloten gemeenten en GR de Bevelanden. Met deze regeling wordt een aantrekkelijke arbeidsvoorwaarde toegevoegd en wordt tegelijkertijd bijgedragen aan vitaliteit en duurzame mobiliteit.
Generatiepact
Terug naar navigatie - Bedrijfsvoering - GeneratiepactDe huidige regeling Generatiepact loopt af op 1 april 2027. In aanloop naar deze datum dient een besluit te worden genomen over de voortzetting en eventuele herziening ervan. Daarbij wordt gekeken naar de ervaringen met de huidige regeling, de behoeften van medewerkers en de ontwikkelingen binnen de organisatie en op de arbeidsmarkt.
Het Generatiepact kan bijdragen aan duurzame inzetbaarheid van oudere medewerkers en biedt tegelijkertijd mogelijkheden om ruimte te creëren voor instroom, doorstroom en kennisoverdracht binnen de organisatie.
Doorontwikkeling AFAS
Terug naar navigatie - Bedrijfsvoering - Doorontwikkeling AFASVanaf 1 januari 2026 is AFAS als nieuw personeels- en informatiesysteem in gebruik. Met de implementatie is een belangrijke stap gezet in het verder digitaliseren en professionaliseren van de HR-processen. De komende jaren staan in het teken van de verdere doorontwikkeling en optimalisatie van het systeem.
Daarbij wordt kritisch gekeken naar bestaande werkprocessen en de mogelijkheden om deze met behulp van AFAS eenvoudiger, efficiënter en zoveel mogelijk digitaal in te richten. De doorontwikkeling richt zich zowel op de werkgeverskant, waaronder HR- en administratieve processen, als op de werknemerskant, waarbij gebruiksgemak en meer mogelijkheden voor medewerkers om zaken zelfstandig te regelen centraal staan.
Een belangrijk onderdeel van de verdere ontwikkeling is de werving- en selectiemodule van AFAS. Het doel is het wervingsproces efficiënter in te richten, de administratieve belasting te verminderen en tegelijkertijd de ervaring voor sollicitanten en betrokken medewerkers te verbeteren.
Met de verdere doorontwikkeling van AFAS werken we toe naar meer uniforme, gebruiksvriendelijke en efficiënte HR-processen binnen de organisatie.
CAO
Terug naar navigatie - Bedrijfsvoering - CAODe huidige Cao Gemeenten heeft een looptijd van 1 april 2025 tot en met 31 maart 2027. In 2026 worden de voorbereidingen getroffen voor een nieuwe cao voor de periode vanaf 1 april 2027. De VNG heeft aangegeven dat de cao-onderhandelingen naar verwachting in december 2026 starten.
De uitkomsten van deze onderhandelingen kunnen in 2027 gevolgen hebben voor onder andere de salarisontwikkeling, arbeidsvoorwaarden en personeelskosten van gemeente Noord-Beveland. Bij het opstellen en gedurende de uitvoering van de begroting 2027 worden de ontwikkelingen rondom de nieuwe Cao Gemeenten daarom nauwlettend gevolgd. Waar nodig worden de financiële en organisatorische gevolgen van een nieuw cao-akkoord gedurende het jaar verwerkt.
Opleiden en ontwikkelen
Terug naar navigatie - Bedrijfsvoering - Opleiden en ontwikkelenIn 2027 wordt nadrukkelijk ingezet op het opleiden en ontwikkelen van medewerkers. De opgaven waar de gemeente voor staat veranderen voortdurend en vragen om medewerkers die beschikken over actuele kennis en vaardigheden en zich kunnen blijven ontwikkelen. Daarom wordt meer geïnvesteerd in opleiding, training en persoonlijke en professionele ontwikkeling.
De ambitie is om verder te groeien naar een lerende organisatie, waarin leren en ontwikkelen een vanzelfsprekend onderdeel is van het dagelijks werk. Daarbij kijken we niet alleen naar individuele opleidingsbehoeften, maar ook naar de kennis en vaardigheden die de organisatie op langere termijn nodig heeft. Medewerkers worden gestimuleerd om zich te blijven ontwikkelen, kennis met elkaar te delen en waar mogelijk door te groeien binnen de organisatie.
Door gericht te investeren in ontwikkeling versterken we niet alleen de kwaliteit en wendbaarheid van de organisatie, maar dragen we ook bij aan aantrekkelijk werkgeverschap en het behouden van medewerkers.
Financiën
Terug naar navigatie - Bedrijfsvoering - FinanciënPlanning en control-cyclus
De planning en control-cyclus wordt door de organisatie als leidraad gehanteerd voor het uitvoeren van de werkzaamheden in de jaarlijks terugkerende cyclus van financiële tussenstand (voorjaarsnota), begroting, de bestuursrapportage, jaarrekening, rechtmatigheidscontroles en verordeningen.
De planning en control bevat het geheel van afspraken en activiteiten die moeten leiden tot het bereiken van de doelstellingen op de diverse beleidsterreinen en op de bedrijfsvoering geformuleerd zijn.
De doelstellingen worden onder andere vastgelegd in het collegeprogramma, beleidsplannen, de programmabegroting en de taakveld ramingen.
Controle door accountant
De jaarrekening controle bestaat uit een tweetal onderdelen, namelijk de interimcontrole (najaar 2026 voor de jaarrekening 2026) en de eindejaar controle (voorjaar 2027 voor de jaarrekening 2026). De interimcontrole ziet met name toe op de processen en de interne beheersing. De eindejaar controle ziet toe op het controleren van de jaarrekening en het afgeven van een oordeel daarbij. Dit oordeel heeft vanaf 2023 niet langer betrekking op de rechtmatigheid.
Rechtmatigheid
Een van de nieuwe taken vanaf 2023 is de rechtmatigheidsverantwoording. Tot en met 2022 gaf de accountant in de controleverklaring een oordeel over de rechtmatigheid van het handelen van de gemeente. In de nieuwe situatie legt het college rechtstreeks verantwoording af over de (financiële) rechtmatigheid van het gevoerde bestuur, aan de hand van rechtmatigheidsverantwoording in de jaarrekening. De accountant controleert deze verantwoording vervolgens op getrouwheid. Zij kijken dus of hetgeen het college meldt in de rechtmatigheidsverantwoording juist en volledig is.
De afgelopen jaren heeft de gemeente de rechtmatigheisverantwoording al op deze manier verantwoord. Dit is op een juiste manier gebeurt en zal in 2027 worden voortgezet.
De uitdagingen waar de gemeente (nog steeds) voor staat zijn nog groot. Denk hierbij aan de taken uit het sociaal domein (WMO, Jeugdhulp, etc.), Europese aanbestedingen, energie transitie en de inflatie.
Tegelijkertijd is er de roep om transparantie van de gemeentelijke organisatie zodat de gemeenteraad zijn controlerende taak beter kan uitvoeren.
Deze ontwikkelingen maken dat het meer dan ooit van belang is dat Gemeente Noord-Beveland grip heeft op haar interne processen en de daarbij behorende financiële huishouding. De gemeente moet zelf aantonen dat ze budgetten rechtmatig besteedt en het college van B&W geeft daarbij een rechtmatigheidsverantwoording af aan de gemeenteraad.
Inkoop- en aanbestedingsbeleid
De gemeente is aangesloten bij Karel. Het inkoop- en aanbestedingsbeleid van de gemeente is vastgelegd in de beleidsnotitie inkoop- en aanbestedingsbeleid Gemeente Noord-Beveland. Alle inkoop- en aanbestedingsbeleid worden volgens dit beleid uitgevoerd. Als daartoe gegronde argumenten zijn, wordt gemotiveerd afgeweken van dit beleid via een collegebesluit. Eind 2025, begin 2026 zal de beleidsnotitie inkoop- en aanbestedingsbeleid geactualiseerd gaan worden.
Bij inkopen die boven de Europese aanbestedingsgrenzen uitkomen, kan niet afgeweken worden van de geldende Europese wet- en regelgeving. Wanneer dit toch gebeurt, is dat onrechtmatig en legt het college hierover verantwoording af via de hierboven genoemde rechtmatigheidsverantwoording.
Belastingen
De belastingwerkzaamheden zijn uitbesteed aan Bobeldijck BV. Zij zorgen ervoor dat de diverse belastingaanslagen opgelegd worden en voor het waarderen van WOZ-waarde van de diverse objecten. Het innen van de belastingen gebeurt door gemeente Noord-Beveland zelf. De kwijtschelding is uitbesteed aan Sabewa.
De waarderingskamer heeft al meer dan twee aaneengesloten jaren het algemene oordeel goed gegeven voor wat betreft de waardering. Hierdoor is de waardering van de waarderingskamer 5 sterren.
Dit algemeen oordeel is van toepassing op een gemeente die WOZ-taxaties van goede kwaliteit levert en daarnaast op alle onderdelen van het WOZ-werkproces voldoet aan de gestelde kwaliteitseisen. De gemeente heeft ook voldoende maatregelen getroffen voor adequate aansturing en kwaliteitsbeheersing van de werkzaamheden.
Informatiebeheer
Terug naar navigatie - Bedrijfsvoering - InformatiebeheerDe gemeente staat voor een groeiende opgave op het gebied van informatiebeheer. De hoeveelheid digitale informatie neemt sterk toe en de eisen vanuit wet- en regelgeving worden steeds zwaarder. Daarnaast vraagt de invoering van de nieuwe Archiefwet per 01-01-2027 om verdere professionalisering van onze informatiehuishouding.
Het belang van informatiebeheer
Goed informatiebeheer is essentieel voor een betrouwbare, transparante en doelmatige gemeentelijke organisatie. Medewerkers, management, college en raad moeten kunnen beschikken over juiste, volledige en vindbare informatie. Alleen dan kunnen we zorgvuldig besluiten nemen, deze verantwoorden en samenwerken. Accurate informatie voorkomt fouten, dubbel werk en vertraging. Daarnaast is duurzame bewaring van informatie noodzakelijk om informatie ook in de toekomst beschikbaar, toegankelijk en betrouwbaar te houden. Dit is van belang voor de rechtspositie van inwoners, zelfstandigheid van de gemeente en het behoud van bestuurlijke en historische waarde. De gemeente moet voldoen aan de Archiefwet en de daaraan aangepaste Archiefregeling en Besluit Informatiebeheer. De implementatie van de nieuwe Archiefwet vraagt om extra aandacht voor digitaal archiveren, duurzame toegankelijkheid en het borgen van verantwoordelijkheden in de organisatie.
Dienstverlening
Terug naar navigatie - Bedrijfsvoering - DienstverleningIn deze veranderende maatschappij volgen ontwikkelingen elkaar snel op en veranderen ook de behoeften van inwoners, ondernemers, verenigingen en maatschappelijke instellingen. Ze verwachten een dienstverlening van de overheid die te vergelijken is met die van zakelijke dienstverleners. De huidige samenleving stelt hoge eisen aan de zelfredzaamheid van inwoners. Hoewel technologische ontwikkelingen bij velen zorgen voor gemak, is er ook een groep die niet mee wil of kan doen. Juist in deze tijd blijkt hoe belangrijk en handig het is dat inwoners digitaal bij ons terecht kunnen. En juist nu blijkt ook hoe belangrijk het is dat iedereen kan blijven meedoen. Dienstverlening gaat over de diensten en producten die we als gemeente leveren, hoe we deze diensten en producten leveren en hoe we hierover communiceren met onze inwoners.
Informatiebeveiliging/privacy
Terug naar navigatie - Bedrijfsvoering - Informatiebeveiliging/privacyDe samenleving digitaliseert in snel tempo. Dat stelt hoge eisen aan de digitale veiligheid. Inwoners en ondernemers vertrouwen erop dat hun persoonlijke en gevoelige gegevens bij de gemeente in veilige handen zijn. Cyberincidenten doen zich steeds vaker voor; onze digitale veiligheid staat op het spel. Beveiliging, risicoanalyses en maatregelen zijn noodzakelijk om de digitale weerbaarheid van de gemeente te verhogen.
Nieuwe ontwikkelingen in de informatiesamenleving zorgen voor enorme kansen. Inwoners en ondernemers hebben baat bij de economische groei die nieuwe technologieën kunnen opleveren, zoals het Internet of Things (IoT), algoritmes en Artificiële Intelligentie (AI). Zo kan de opkomst van grote datastromen nieuwe inzichten opleveren en kan AI helpen om slimme (geautomatiseerde) beslissingen te nemen. Deze ontwikkelingen leiden echter ook tot nieuwe vraagstukken, bijvoorbeeld omtrent de bescherming van privacy van inwoners.
Digitalisering heeft grote gevolgen voor hoe we leven, wonen en werken. Het verandert de samenleving ingrijpend. De invloed van de digitale transformatie is overal merkbaar: het internet, smartphones en apps zijn niet meer weg te denken uit ons dagelijks bestaan. Nieuwe technologieën als generatieve artificiële intelligentie (AI) zullen die impact alleen maar vergroten. We moeten ons als gemeente goed voorbereiden op deze fundamentele verandering. Anders lopen we het risico dat kansen worden gemist. Maar we lopen ook het risico dat er producten en diensten worden ontwikkeld die het maatschappelijk belang niet dienen en grote risico’s met zich meebrengen. Onze 3 pijlers:
- We houden onze informatievoorziening op orde zodat we voldoen aan wet/regelgeving en kunnen aanhaken bij landelijke ontwikkelingen.
- Naast de al lopende implementaties van bekende wet- en regelgeving komt er de aankomende jaren ook veel nieuwe wet- en regelgeving op ons af, zeker rondom informatiebeveiliging en privacy.
- Daarnaast zijn er nog andere landelijke ontwikkelingen zoals de transparante overheid, Common Ground, etcetera. Uiteraard volgen we al deze ontwikkelingen en haken we zoveel mogelijk aan.
Datagedreven werken
Terug naar navigatie - Bedrijfsvoering - Datagedreven werkenEen belangrijke voorwaarde voor datagedreven werken is het op orde zijn van onze data. We moeten in staat zijn deze data te ordenen en te analyseren. Pas dan kan onze data de basis zijn voor betekenisvolle informatie die de gemeente kan helpen stevig onderbouwde beleidsvoornemens uit te werken en deze gedegen te monitoren. De inzet van robotisering vraagt om heldere processen zodat we weten waar we welke routinematige activiteiten uitvoeren. Tot slot lijkt de inzet van AI lijkt zo eenvoudig maar dat is het zeker niet. Als overheidsorganisatie zijn we afhankelijk van veel factoren. Denk aan wetgeving (landelijk en Europees), de snelheid van ontwikkeling, de blijvende noodzakelijke tussenkomst van menselijk handelen, ethische afwegingen enz.
Ontwikkelopgaven
Terug naar navigatie - Bedrijfsvoering - OntwikkelopgavenOm informatiebeheer op het juiste niveau te brengen, zijn de volgende onderdelen noodzakelijk:
- Doorontwikkeling van zaakgericht werken;
- Implementatie van een kwaliteitssysteem;
- Begeleiding van werken in Teams/M365;
- Borgen van archivering en duurzame bewaring;
- Aansluiten op het e-Depot
- Onderhouden van Document Structuur Plan en interne processen
Om te voldoen aan wettelijke verplichtingen en om informatiebeheer duurzaam en toekomstbestendig te organiseren, is voldoende capaciteit noodzakelijk. De capaciteit is momenteel niet voldoende. Hiervoor wordt een plan gemaakt.
Daarmee borgen we de kwaliteit van de informatiehuishouding, een noodzakelijke voorwaarde om zelfstandig te blijven, en de digitale transitie en implementatie van de nieuwe Archiefwet goed uit te voeren.
Grondbeleid
Terug naar navigatie - - GrondbeleidAlgemeen
Terug naar navigatie - Grondbeleid - AlgemeenGrondbeleid staat ten dienste van ruimtelijke en sociale doelstellingen en schetst de instrumenten die door de overheid worden ingezet om deze doelstellingen te verwezenlijken. Ook bevat het de wettelijke, beleidsmatige en financiële kaders en de te hanteren risicoanalyse van het gevoerde grondbeleid. Het grondbeleid voor de gemeente Noord-Beveland is opgenomen in de ‘Nota Grondbeleid gemeente Noord-Beveland’. Met de nota worden kaders gesteld die meerjarig gelden. De nota biedt de mogelijkheid binnen deze kaders flexibel in te kunnen spelen op wijzigingen in de markt en verschaft zowel intern als extern transparantie over kaders waarbinnen grondexploitatieprojecten mogelijk gemaakt worden. Rode draad in het herzien van de nota vormde de vraag “Wat zijn de kaders die de gemeenteraad met betrekking tot grondbeleid wenst vast te leggen?”.
Wijze van uitvoering van het grondbeleid
Terug naar navigatie - Grondbeleid - Wijze van uitvoering van het grondbeleidInzicht in het gevoerde c.q. te voeren grondbeleid is onontbeerlijk gezien het grote financiële belang en de risico’s gemoeid met het exploiteren van gronden. De Nota Grondbeleid bevat een samenvatting van de ruimtelijke visie en het beleid van de gemeente. De kaders zijn als volgt vastgesteld:
- Het woningbouwbeleid is erop gericht de woningmarktontwikkelingen in de gemeente en de regio te volgen en hier flexibel op in te kunnen spelen;
- Versterking van (bestaande) verscheidenheid en behoud van de basiskwaliteit in elke kern is richtinggevend. Wonen dient primair in de woonkernen plaats te vinden;
- Er wordt vooral ingezet op betaalbare woningen. De focus ligt op woningen voor ouderen en zorgwoningen en specifiek voor starters;
- In Noord-Beveland vindt in principe alleen uitbreiding van bestaande bedrijventerreinen plaats;
- De gemeente zet zich in voor verbetering van de (zomerse) doorstroming en verkeersveiligheid van de N256 en daarmee ook de bereikbaarheid. Daarnaast maakt de gemeente Noord-Beveland zich op voor verschillende (elektrische) vervoersvormen en daarmee een mogelijk andere inrichting van de infrastructuur en openbare ruimte;
- De energietransitiedoelstellingen worden in de gemeente Noord-Beveland meegenomen in integrale planvorming voor gebiedsontwikkelingen;
- Belangrijkste ambities
- Aandacht voor starters;
- Betaalbaarheid;
- Toepassen doelgroepenbeleid;
- Sturen op de verhouding grondgebonden woningen versus appartementen;
- Sturen op de verhouding koop versus huur;
- Sturen op zorggeschikte- en nultrede woningen;
- Stimuleren doorstroming;
- Huisvesting in ‘Tiny Houses’;
- Jaarlijkse groei bewerkstelligen van inwonersaantal (in elke kern).
- De gemeente voert een situationeel grondbeleid om in te kunnen spelen op kansen in de markt onder de naam doeltreffend grondbeleid.
Er zijn hierbij drie smaken waar op projectniveau een keuze in dient te worden gemaakt en verantwoord:
(1) actief grondbeleid, (2) proactief faciliterend grondbeleid, (3) passief faciliterend grondbeleid. Afweging vindt plaats op projectniveau en de criteria zijn in de nota vastgelegd; - Onderscheid wordt gemaakt in twee categorieën verwervingen:
- Planmatige verwerving: verwerving ten behoeve van een vastgesteld plan;
- Strategische verwerving: incidentele verwerving passend bij doelen gemeente.
Aan strategische verwervingen dient een bedrijfseconomische afweging ten grondslag te liggen, omvattende het risicoprofiel en de dekking. Strategische verwervingen komen in eerste aanleg ten laste van een door de raad in te stellen strategisch aankoopbudget.
Strategische verwervingen worden in elk geval ter besluitvorming aan de raad voorgelegd, als aan tenminste één van onderstaande twee voorwaarden wordt voldaan:
- De koopsom > € 0,5 mln.
- Het risicoprofiel > € 0,25 mln.
Het college zal de raad regelmatig in vertrouwen informeren over de voortgang in onderhandelingen over planmatige en strategische verwerving(en);
- De gemeente acht de toepassing van de instrumenten van het voorkeursrecht en onteigening alleen noodzakelijk bij een zwaarwegend publiek belang;
- De door het college vastgestelde uitgifteprijzen worden één maal per jaar ter kennisneming aan de raad gepresenteerd;
- Bij private initiatieven die passen binnen het ruimtelijk beleid van de gemeente sluit de gemeente een anterieure overeenkomst over kostenverhaal.
Daarnaast kan sprake zijn van een aanvullende financiële bijdrage van de initiatiefnemer voor voorzieningen die de gemeente realiseert maar die niet op de kostensoortenlijst staan. Dit wordt van geval tot geval bekeken in aansluiting op de Omgevingsvisie; - De gemeente treft haar tussentijdse verliesnemingen ten laste van de risicoreserve (‘bestemmingsreserve bestemmingsplannen’);
- De gemeente stort tussentijdse winstnemingen in de risicoreserve (‘bestemmingsreserve bestemmingsplannen’), voor zover die aanvulling behoeft.
Als de risicoreserve geen aanvulling behoeft worden de winsten gestort in de bestemmingsreserve dorpsvernieuwing, voor zover die aanvulling behoeft.
Als de bestemmingsreserve dorpsvernieuwing geen aanvulling behoeft worden de winsten gestort in de algemene reserve; - De gemeente investeert conform de door de gemeenteraad vastgestelde grondexploitatie of investeringsschema. Als geplande inkomsten in de grondexploitatie verschuiven in de tijd, worden investeringen eveneens uitgesteld;
- Voor wat betreft het grondbeleid dient het berekende risico op de grondexploitaties afgedekt te worden door de risicoreserve (‘bestemmingsreserve bestemmingsplannen’);
- Als het project (financieel) majeur afwijkt van bestuurlijk vastgestelde kaders op één of meer onderdelen dient de raad hierover geïnformeerd te worden. Bij veranderingen met een klein effect vindt de verantwoording hierover achteraf plaats via de jaarrekening;
- Tenslotte is de rolverdeling tussen raad en college in de nota vastgelegd.
| Kern | Project | Mogelijk aantal woningen |
| Kamperland | Campervelden | 1 |
| Kamperland | Havenkanaal | 4 |
| Kamperland | Havenweg jachthaven | 8 |
| Kamperland | Rabobanklocatie | 45 |
| Wissenkerke | Akkerrand 2 | 22 |
| Wissenkerke | Sportvelden | 8 |
| Wissenkerke | MFA | 13 |
| Kortgene | Stadspolder | 13 |
| Kortgene | Botterlaan | 18 |
| Kortgene | Schoollocatie | 28 |
| Kortgene | Julianastraat | 4 |
| Colijnsplaat | Molenweg | 84 |
| Colijnsplaat | M Neerhoutpad | 4 |
| Colijnsplaat | Havelaarstraat 21 | 4 |
| Colijnsplaat | Beatrixstraat | 4 |
| Kats | Kreekpad | 5 |
| Geersdijk | Sportvelden | 4 |
De woningbouwplanningslijst van 2013 voorzag in de periode tot en met 2025 in de bouw van ca. 334 woningen, verspreid over alle kernen en zowel op uitbreidings-, inbreidings- en op herstructureringslocaties. Ontwikkeling van de locaties vindt zowel plaats door de gemeente (actief) als door particulieren/projectontwikkelaars (faciliterend). In 2013 tot en met 2025 zijn er 639 nieuwe woningen gebouwd, waarvan 91 in 2020, 57 in 2021, 100 in 2022, 39 in 2023, 68 in 2024 en 52 in 2025. Het monitoren van de woningbouwplanning geeft een beter beeld wanneer dit over meerdere jaren wordt bezien. In de jaren 2013 tot en met 2015 zaten we nog in de economische crisis. Daarna zijn er, mede gelet op de nieuwe wijken welke in ontwikkeling zijn gebracht, behoorlijk wat woningen gerealiseerd.
Jaarlijks wordt ook het aantal gesloopte woningen bijgehouden, net als de vervangende nieuwbouw. De afgelopen 12 jaar (2013 tot en met 2025) zijn er 163 woningen gesloopt of aan de voorraad onttrokken en waarvan er 92 zijn/worden vervangen door nieuwbouw.
Ten opzichte van de voorgaande begroting hebben er wat wijzigingen plaatsgevonden. Het betreft voornamelijk doorschuiven van woningen naar een achterliggende periode en projecten welke gereed zijn gekomen, zijn uit de lijst gehaald. Woningbouwprojecten waarvoor nog geen planologische procedure is opgestart, staan nog niet op de lijst.
In 2017 heeft de gemeente Noord-Beveland besloten tot de aankoop van percelen grond van het voormalige Zeelandnet te Kamperland (Bedrijventerrein RIP III). Deze aankoop was als strategische aankoop gedaan. In 2024 is het bestemmingsplan vastgesteld. Vanaf dat moment worden de gronden uitgegeven als bedrijfsgrond. Dit is inmiddels bedrijventerrein Het Rip III geworden. Inmiddels zijn de gronden al uitgegeven en hebben er al diverse winstnames plaatsgevonden.
Voor de in exploitatie genomen gronden zijn de huidige boekwaardes geëxtrapoleerd om iets te kunnen zeggen over het uiteindelijke resultaat.
Bij de vermelde plannen zijn de becijferingen tot stand gekomen op basis van de gegevens zoals opgenomen in het actuele woningbouwprogramma, de door de raad vastgestelde grondprijsnota.
De grondprijsnota wordt elke raadsperiode opnieuw vastgesteld, onder voorbehoud dat door veranderde marktomstandigheden het noodzakelijk is deze eerder aan te passen. De verwachting is dat eind 2026 of begin 2027 de nieuwe grondprijsnota voor deze raadsperiode wordt vastgesteld.
De gronden waar woningbouw op gaat plaatsvinden zijn afzonderlijk getaxeerd. Bij het opstellen van de grondexploitaties is uitgegaan van deze getaxeerde verkoopprijzen.
Daarnaast wordt er gerekend met een rekenrente van 0,0% conform de rente omslag (zie hiervoor de paragraaf financiering).
Voor de inrichting van een plan € 500.000,-- per ha voor kosten bouwrijp maken, woonrijpmaken en de kosten van voorbereiding en toezicht.
Toepassing van het voorgaande heeft geleid tot de volgende geprognosticeerde resultaten:
| Verwacht resultaat | Voordelig/nadelig | Reeds genomen winst / verlies (-) | Einde expl. Per. | ||||
| In exploitatie genomen bouwgronden: | |||||||
| - Wissenkerke, Zuid-Oost (Locatie van der Maas) | -1.000 | Nadelig | -218.000 | 2029 | |||
| - Wissenkerke, Sportvelden | 127.000 | Voordelig | 541.000 | 2028 | |||
| - Jachthaven Kamperland | 56.000 | Voordelig | -300.000 | 2029 | |||
| - Kamperland, bedrijventerrein Rip III (Voormalige locatie Zeelandnet) | 244.000 | Voordelig | 680.000 | 2029 | |||
| - Colijnsplaat, Molenweg | 336.000 | Voordelig | 0 | 2031 | |||
| - Oude schoollocatie Kortgene | 283.000 | Voordelig | 0 | 2027 |
Voor de grondexploitatie Wissenkerke Zuid-Oost heeft de gemeente in 2024 een koopovereenkomst gesloten met een projectontwikkelaar. In 2024 is het bestemmingsplan voor deze grondexploitatie opnieuw vastgesteld. Daarbij is de bestemming van de agrarische grond omgezet naar woningbouw. Tevens is er een nieuwe grondexploitatie berekening door de gemeenteraad vastgesteld. De verwachting is dat deze grondexploitatie in 2029 na eerder genomen verlies van € 218.000, kan worden afgesloten.
Een aantal jaren geleden is er een koopovereenkomst (inclusief kortingsregeling) gesloten voor de verkoop van het hele gebied Sportvelden Wissenkerke aan een projectontwikkelaar. De kosten voor woonrijp maken zijn daarbij voor rekening van de koper. Er is al eerder een tussentijdse winst genomen van in totaal € 541.000. De verwachting is dat de grondexploitatie Sportvelden Wissenkerke in 2028 met een winst van € 127.000 kan worden afgesloten. De totale winst komt dan op € 668.000.
De grondexploitatie jachthaven Kamperland is in 2025 herberekend en opnieuw aan de Raad aangeboden. Hierbij is een onttrekking ten laste van de bestemmingsreserve Jachthaven Kamperland voor € 35.000 opgenomen en een onttrekking ten laste van de bestemmingsreserve bestemmingsplannen van € 265.000 voor de eerder gemaakte kosten voor het parkeerterrein. Er is een nieuwe verkoopovereenkomst opgemaakt. In 2016 is een start gemaakt met de grondexploitatie Jachthaven Kamperland. De grondexploitatie zou dan in 2029 met een winst van € 56.000 kunnen worden afgesloten.
In 2019 is de grondexploitatie bedrijventerrein Rip III (voormalige locatie Zeelandnet) in exploitatie gegaan. In 2024 is een groot gebied van de grondexploitatie Rip III omgezet van argrarische grond naar bedrijfsgrond. Hierdoor is de rest van het gebied ook uitgegeven als bedrijfsterrein. Daarnaast is de nieuwe grondexploitatie berekening Rip III vastgesteld. De verwachting is dat de grondexploitatie met een winst van € 244.000 in 2029 afgesloten kan worden. Na eerder genomen winst van € 680.000 is de verwachting dat de totale winst uit zal komen op € 924.000.
De zone tussen het dorp Colijnsplaat en de Molenweg is ruimtelijk gezien een logische plaats om Colijnsplaat uit te breiden met woningen. De gemeente heeft hier in het verleden strategische aankopen gedaan. In 2024 zijn deze gronden in exploitatie genomen, daarbij wordt beoogd om Colijnsplaat uit te breiden aan de Molenweg met een nieuwe woonwijk met eigen karakter, passend bij de schaal en sfeer van Colijnsplaat. Er is daarbij gezocht naar balans tussen enerzijds veel groen in de wijk en anderzijds een uitgeefbaar percentage dat acceptabel is.
De verwachting is dat de grondexploitatie in 2031 met een winst van € 336.000 kan worden afgesloten.
In 2024 is het veegplan ontwikkellocaties Noord-Beveland door de gemeenteraad vastgesteld. Een van die locaties betrof de “oude school” in Kortgene. Op deze locatie is de oude basisschool gevestigd. De grond is volledig in eigendom van de gemeente. Met de vaststelling van het veegplan heeft deze locatie een woonbestemming gekregen. Deze locatie betreft een inbreidingslocatie midden in Kortgene en is daarmee een aantrekkelijke locatie voor woningbouw. Betreffende locatie is in de Zeeuwse Woondeal aangemerkt als sleutelproject. De gemeente wil inzetten op woningen voor starters en senioren.
De verwachting is dat de grondexploitatie in 2027 met een winst van € 283.000 kan worden afgesloten.
Vennootschapsbelasting
Terug naar navigatie - Grondbeleid - VennootschapsbelastingDe gemeenten zijn verplicht om Vennootschapsbelasting (Vpb) te betalen over de winst die ze maken met hun ondernemingsactiviteiten. Voor de gemeente Noord-Beveland zal er met name Vpb betaald moeten worden over de winst uit grondexploitaties (grondexploitaties is een ondernemingsactiviteit) en eventueel nog wat overige zaken (verkoop snippergroen, opbrengst reststromen ed.).
De tarieven voor de vennootschapsbelasting zijn voor 2025 en verder alsvolgt:
|
Voor het deel van het belastbare bedrag |
Tarief |
|---|---|
|
tot en met € 200.000 |
19,0% |
|
boven € 200.000 |
25,8% |
De accountant heeft op basis van de cijfers uit de jaarrekening 2025 van de grondexploitaties de volgende verwachte Vpb last berekend vanaf 2025 tot en met 2030:
| Jaarrekening | Prognose | Prognose | Prognose | Prognose | Prognose | |
| 2025 | 2026 | 2027 | 2028 | 2029 | 2030 | |
| (Prognose) belastbare fiscale winst | 172.229 | 12.315 | 354.850 | 89.170 | 84.876 | 27.375 |
| Carry forward (9 jaar) | 0 | 0 | 0 | 0 | 0 | 0 |
| Carry backward (1 jaar) | 0 | 0 | 0 | 0 | 0 | 0 |
| Eerder verrekend verlies | 0 | 0 | 0 | 0 | 0 | 0 |
| 172.229 | 12.315 | 354.850 | 89.170 | 84.876 | 27.375 | |
| 2025 | 2026 | 2027 | 2028 | 2.029 | 2.030 | |
| Stand verlies compensatie 1 januari | 0 | 0 | 0 | 0 | 0 | 0 |
| Verlies verrekening (carry forward) | 0 | 0 | 0 | 0 | 0 | 0 |
| Stand verlies compensatie 31 december | 0 | 0 | 0 | 0 | 0 | 0 |
| Verschuldigde Vpb | 32.724 | 2.340 | 77.951 | 16.942 | 16.126 | 5.201 |
Hierbij de aantekening dat dit prognoses betreffen op basis van de jaarrekening 2025. De werkelijkheid kan hiervan afwijken. Dit is afhankelijk van onder andere de verkopen die in de tijd zijn uitgezet en eventuele kosten die nog gemaakt gaan worden.
De accountant maakt jaarlijks bij de jaarrekening nieuwe prognoses voor wat betreft de Vpb.
Bovenstaande cijfers zijn als Vpb last in de meerjaren begroting vanaf 2027 en verder opgenomen.
Risico’s en grondexploitatie
Terug naar navigatie - Grondbeleid - Risico’s en grondexploitatieDe bestemmingsreserve grondexploitaties bedraagt € 1.160.812. De hoogte van deze risico reserve wordt jaarlijks bij de begroting tegen het licht gehouden. Op de meeste grondexploitaties lopen de verkopen goed. Op een aantal grondexploitaties moeten de verkopen nog plaatsvinden en worden er nog flink wat kosten verwacht. Dit geldt met name voor grondexploitaties die nog maar kort geleden voor het eerst zijn vastgesteld en in exploitatie zijn gegaan. Voorlopig is ervoor gekozen deze risico reserve op deze hoogte te laten en de toekomstige winsten op de grondexploitaties in deze reserve te storten.
De grootste risico’s zitten nog op een viertal grondexploitaties:
- Op de grondexploitatie Wissenkerke Zuid-Oost is in het verleden al een verlies genomen van € 218.000. De boekwaarde is op dit moment nog flink negatief. Daarbij moeten er met name voor woonrijpmaken nog flink wat kosten worden gemaakt.
- De grondexploitatie jachthaven Kamperland is in 2025 opnieuw in de raad vastgesteld. Daarbij is er een onttrekking gedaan van € 300.000. Hiervan is € 265.000 onttrokken aan de bestemmingsreserve bestemmingsplannen. Er hebben nog geen verkopen plaatsgevonden op deze grondexploitatie. De boekwaarden van de gronden en de kosten die gemaakt zijn moeten nog worden terugverdiend met de verkopen.
- Het bestemminsplan Molenweg Colijnsplaat is in 2024 samen met de grondexploitatie berekening vastgesteld. De boekwaarde van de gronden en de kosten die gemaakt zijn moeten nog worden terugverdiend met de verkopen.
- In 2025 is het bestemmingsplan oude schoollocatie Kortgene vastgesteld. De boekwaarde van de gronden en de kosten die gemaakt zijn moeten nog worden terugverdiend met de verkopen.
Doordat de exploitatie van Wissenkerke Zuidoost een verliesgevend saldo laat zien is in totaal een voorziening aangelegd van € 218.000. Hierdoor is de hoogte van de “voorziening wegens te verwachten verliezen” € 218.000.
Het beleid van de gemeente is erop gericht om grote risico’s te vermijden. Zo wordt in de meeste gevallen pas gestart met bouw- en woonrijp maken als er zicht is op verkopen. Door deze methodiek lopen de lasten nooit te ver voor de baten uit.
De prognoses van de accountant wijzen uit dat er de komende jaren waarschijnlijk Vpb (vennootschapsbelasting) verschuldigd is over de winsten op de grondexploitaties. Voor meer informatie verwijzen we naar het kopje vennootschapsbelasting in deze paragraaf.
De opgesomde risico’s zijn in ieder geval elk jaar onderwerp van discussie bij de vaststelling van de jaarrekening.
Openbaarheid
Terug naar navigatie - - OpenbaarheidAlgemeen
Terug naar navigatie - Openbaarheid - AlgemeenPassieve openbaarmaking
De Wet open overheid (Woo) kent zowel een passieve als een actieve openbaarmakingsverplichting. De passieve openbaarmakingsverplichting (de openbaarmaking op verzoek, ook wel de oude Wob-verzoeken) geldt al sinds de inwerkingtreding van de Woo op 1 mei 2022. In de programmabegroting van vorig jaar is vermeld dat de toename in het aantal Woo-verzoeken zich had gestabiliseerd. Dit blijkt echter niet het geval te zijn nu vorig jaar in totaal alsnog 25 Woo-verzoeken zijn ingediend en behandeld door de juridisch controller en de juridische ondersteuning. Dit is het hoogste aantal Woo-verzoeken dat tot op heden in één jaar tijd bij de gemeente Noord-Beveland is ingediend. Grote hoeveelheden Woo-verzoeken en de grote omvang ervan zijn een trend in heel Nederland. Deze aantallen en de omvang ervan leggen een grote druk op de capaciteit en processen. Meerdere afdelingen binnen de gemeente moeten hiervoor samenwerken, systemen moeten worden doorzocht en er wordt een groot deel van de tijd besteed aan dossieropbouw en beoordeling. De gemeente Noord-Beveland maakt voor het 'lakken' van de documenten gebruik van de applicatie Datamask. Voor 2027 zijn er voorzover nu bekend geen extra middelen nodig om de Woo-verzoeken naar behoren te kunnen behandelen.
Actieve openbaarmaking
De Woo voorziet naast passieve openbaarmaking in de vorm van Woo-verzoeken ook in een actieve openbaarmakingsverplichting. De actieve openbaarmaking is nieuw ten opzichte van de Wet openbaarheid van bestuur en is niet tegelijkertijd met de passieve openbaarmaking in werking getreden. Al bij de inwerkingtreding van de Woo werd duidelijk dat de actieve openbaarmakingsverplichting gefaseerd in werking zou treden. Per 1 november 2024 heeft de gemeente de eerste voorgeschreven informatiecategorieën (wetten en algemeen verbindende voorschriften, overige besluiten van algemene strekking, organisatie en werkwijze en bereikbaarheidsgegevens) openbaar gemaakt door ontsluiting via de website naar de landelijke Woo-index.
Op 3 juni 2026 heeft de staatssecretaris van Binnenlandse Zaken en Koninkrijksrelaties aan de Tweede Kamer bericht dat zij het advies van het Adviescollege Openbaarheid en Informatiehuishouding volgt en de openbaarmaking van de overige informatiecategorieën (ontwerpen van wet- en regelgeving met adviesvraag, vergaderstukken decentrale overheden, agenda's en besluitenlijsten bestuurscolleges, adviezen, jaarplannen, jaarverslagen, bij vertegenwoordigende organen ingekomen stukken, convenanten, subsidieverplichtingen anders dan met beschikking, Woo-verzoeken en besluiten, onderzoeksrapporten en klachtoordelen en beschikkingen) tijdelijk loskoppelt van de ontwikkeling van een generieke Woo-voorziening. Op grond van artikel 3.3b Woo bestond namelijk de verplichting om de documenten vindbaar te maken op een centrale digitale infrastructuur: de generieke Woo-voorziening. Dit betekent dat gemeenten zullen moeten voorzien in een eigen platform voor het openbaar en vindbaar maken van de betreffende informatiecategorieën. De regering streeft ernaar om de verplichting om documenten actief openbaar te maken op een eigen platform in de tweede helft van 2027 verder in werking te laten treden. Dit betekent dat de gemeente Noord-Beveland een eigen platform zal moeten gaan aanschaffen.
In de afgelopen jaren is meermaals getracht de samenwerking op dit vlak te vinden binnen de Bevelanden. De Woo is namelijk niet louter juridisch, maar vergt inzet vanuit verschillende disciplines: informatiebeheer, ict, communicatie en juridische zaken. Daarbij is het noodzakelijk dat er een centrale projectleider wordt aangewezen, het liefst binnen de Bevelanden die de implementatie van de Woo vanuit verschillende disciplines kan aanvliegen. Dit geldt temeer nu het projectleiderschap in geen enkele gemeente een fulltime-functie zal zijn, maar net zoals bij de implementatie van de Omgevingswet middels een gezamenlijke projectleider de handen ineen kunnen worden geslagen om van elkaar te leren en zodoende toch een functie van voldoende uren te creëren. Het proces om te komen tot een centrale projectleider is helaas gestrand. De aanstelling van een projectleider zal zodoende door de Gemeente Noord-Beveland zelf moeten worden opgepakt.
Naast de aanstelling van een projectleider zal er moeten worden geïnvesteerd in een applicatie waarmee de documenten openbaar en vindbaar kunnen worden gemaakt. Eerder is gebleken dat voor ontsluiting via de gemeentelijke website te weinig capaciteit op de website beschikbaar is. De aanschaf van een applicatie is eveneens in Bevelands verband besproken, waarbij de wil is uitgesproken om hier gezamenlijk stappen in te zetten. Ook dit proces heeft niet geleid tot een gezamenlijke uitvraag naar applicaties en een onderzoek naar de mogelijkheden. De gemeente Noord-Beveland zal nu via haar ICT-medewerkers zelf op zoek moeten naar een platform om de documenten openbaar en vindbaar te kunnen maken. Niet alleen de aanstelling van een projectleider en de aanschaf van een applicatie vergen financiële middelen, ook extra personele capaciteit is op termijn nodig, daar de documenten die via de Woo-index moeten worden ontsloten voor plaatsing zullen moeten worden ontdaan van persoonsgegevens en andere gegevens die op grond van de uitzonderingsgronden uit de Woo niet openbaar worden gemaakt. De voorkeur van het management gaat op dit moment uit naar het beleggen van het verzamelen en lakken van de documenten bij de betreffende vakafdelingen die met ondersteuning van de Woo-coördinator (Juridische Zaken) de documenten kunnen lakken. Het verschilt per afdeling hoe groot de benodigde personele inzet zal zijn, omdat niet elke afdeling evenveel openbaar te maken documenten onder zich heeft.
Kortom de actieve openbaarmaking zal in de komende jaren inzet van financiële middelen vragen. Hoe groot deze inzet zal zijn is op dit moment, vanwege het ontbreken van concrete offertes voor applicaties en het creëren van nieuwe functies, onbekend. Het Rijk heeft echter in de periode 2022 -2026 incidentele middelen beschikbaar gesteld via het Gemeentefonds voor het verbeteren van systemen, het opleiden van medewerkers en het aanpassen van processen en organisatie. Ook zijn vanaf 2022 structurele middelen via het Gemeentefonds beschikbaar gesteld voor de actieve openbaarmaking, het aanwijzen van een contactfunctionaris en het beheer en onderhoud van systemen. De verwachting is dat deze middelen in 2026/2027 aangesproken zullen gaan worden voor de implementatie en het uitvoeren van de actieve openbaarmakingsverplichting. Zoals hiervoor aangehaald is de hoogte van inzet nog onbekend.